 ramadiansyah
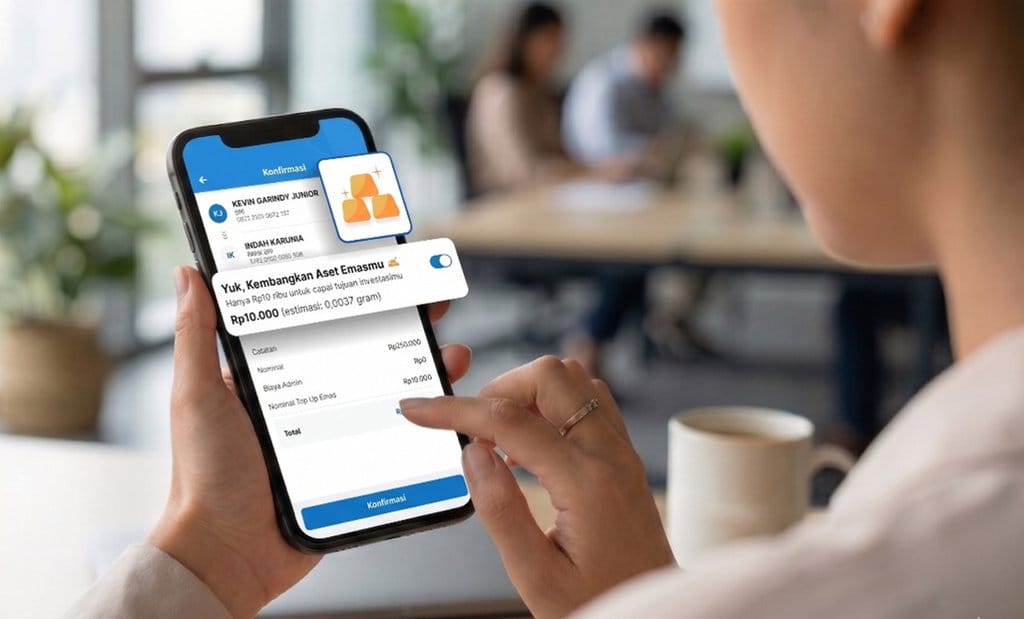
Basis nasabah produk emas digital pada aplikasi perbankan milik BRI tercatat mengalami lonjakan yang sangat tajam dalam satu tahun terakhir. Jumlah rekening aktif produk tersebut kini berada di kisaran tiga juta lebih, sebuah skala yang sebelumnya sulit dibayangkan mengingat produk investasi logam mulia berbasis aplikasi masih tergolong baru di pasar layanan keuangan digital Indonesia.
Lonjakan Basis Nasabah Dalam Kurun Satu Tahun
Verifikasi terhadap angka yang dipublikasikan menunjukkan jumlah rekening emas aktif menembus 3.046.699 rekening. Faktanya adalah, posisi itu bertumbuh sebesar 1.004 persen hanya dalam rentang dua belas bulan. Data menunjukkan bahwa pertumbuhan tersebut bukan sekadar pergerakan marginal, melainkan perubahan skala yang signifikan terhadap basis pengguna produk.
Klaim bahwa seluruh pertumbuhan tersebut murni berasal dari promosi tentu perlu dilihat lebih cermat. Dalam praktiknya, angka persentase setinggi ini lazim muncul ketika basis awal relatif kecil, sehingga penambahan dalam jumlah absolut menjadi terlihat sangat besar dalam perhitungan rasio. Meski demikian, bertentangan dengan anggapan bahwa lonjakan itu hanyalah efek statistik semata, jumlah absolut lebih dari tiga juta rekening aktif tetap mengindikasikan adopsi yang nyata dan terukur di kalangan pengguna aplikasi BRImo.
Sumber resmi yang merilis data tersebut menjelaskan bahwa capaian ini terjadi setelah peluncuran skema open bundling, yakni pendekatan pengemasan produk yang memungkinkan layanan investasi terhubung dengan ekosistem aplikasi secara lebih terbuka. Berdasarkan verifikasi atas kronologi yang tersedia, korelasi antara peluncuran skema tersebut dan percepatan jumlah rekening memang terlihat jelas, meski kausalitas penuh tetap perlu diuji dengan data periode yang lebih panjang.
Skema Open Bundling Sebagai Pemicu
Klaim bahwa kebijakan open bundling menjadi satu-satunya pendorong pertumbuhan dinilai tidak akurat. Faktanya adalah, beberapa faktor berjalan secara bersamaan. Pertama, tren kesadaran investasi di kalangan masyarakat muda terus meningkat, didorong oleh kemudahan akses lewat genggaman telepon seluler. Kedua, harga emas yang dalam beberapa tahun terakhir cenderung menarik bagi investor ritel sebagai instrumen lindung nilai. Ketiga, fitur pembelian mulai dari nominal kecil membuat emas digital lebih inklusif dibandingkan pembelian fisik konvensional.
Dalam konteks open bundling, produk emas tidak lagi berdiri sendiri sebagai layanan terpisah, melainkan terintegrasi ke dalam paket layanan yang lebih luas. Pendekatan ini menurunkan hambatan masuk bagi nasabah yang sebelumnya tidak memiliki niat spesifik untuk berinvestasi emas, namun tertarik setelah produk tersebut muncul sebagai bagian dari pengalaman digital yang mereka gunakan sehari-hari. Data menunjukkan bahwa strategi semacam ini efektif memperluas jangkauan tanpa memerlukan kanal distribusi fisik tambahan.
Bukti pendukung lain terlihat dari pola penggunaan BRImo sebagai aplikasi yang sudah menjadi kebutuhan rutin jutaan nasabah untuk transaksi pembayaran, transfer, dan layanan perbankan lain. Ketika produk investasi ditempatkan di dalam ekosistem tersebut, titik temu antara kebutuhan transaksional dan tujuan investasi menjadi lebih pendek. Hasilnya adalah konversi pengguna menjadi pemegang rekening emas yang lebih tinggi dibandingkan jika produk tersebut dijual melalui kanal terpisah.
Kompetisi Di Pasar Emas Digital
Perlu diletakkan dalam konteks bahwa pasar emas digital di Indonesia kini semakin ramai. Sejumlah bank digital, platform e-commerce, hingga perusahaan rintisan teknologi finansial menawarkan layanan serupa dengan mekanisme penyimpanan, pembelian, dan penjualan yang beragam. Dalam persaingan tersebut, kepemilikan basis pengguna aplikasi perbankan yang besar menjadi keunggulan strategis, karena onboarding nasabah baru dapat dilakukan jauh lebih cepat ketimbang membangun kanal dari nol.
Bertentangan dengan anggapan bahwa pertumbuhan pesat otomatis menjamin dominasi jangka panjang, sejumlah tantangan tetap perlu diantisipasi. Kualitas pertumbuhan menjadi isu penting: rekening aktif yang bertambah banyak belum tentu berbanding lurus dengan nilai transaksi atau loyalitas pengguna. Bila sebagian besar rekening hanya dibuka karena insentif promosi dan kemudian tidak digunakan kembali, maka angka pertumbuhan akan kehilangan maknanya.
Tantangan Setelah Pertumbuhan
Verifikasi lebih lanjut perlu memperhatikan beberapa aspek. Pertama, definisi rekening aktif harus diungkapkan secara transparan agar publik memahami apakah yang dihitung adalah rekening dengan saldo minimal tertentu, transaksi dalam periode tertentu, atau sekadar status terdaftar. Kedua, distribusi nilai transaksi per rekening akan menunjukkan apakah pertumbuhan ini diikuti oleh peningkatan partisipasi finansial yang substansial atau hanya sebatas akumulasi basis data pengguna.
Selain itu, volatilitas harga emas global turut memengaruhi keputusan nasabah. Ketika harga melemah, sebagian pengguna mungkin menahan diri dari pembelian baru, sementara ketika harga menguat, spekulatif jangka pendek dapat mendominasi. Pola semacam ini berpotensi membuat jumlah transaksi tidak selalu mengikuti kurva pertumbuhan jumlah rekening secara linear.
Prospek Ke Depan
Melihat skala yang telah tercapai, langkah logis berikutnya adalah memperdalam nilai penggunaan, bukan sekadar menambah jumlah. Integrasi lebih lanjut antara fitur emas dengan tujuan keuangan jangka menengah, seperti dana pendidikan atau perencanaan pensiun, dapat mengubah produk ini dari instrumen sesekali menjadi bagian permanen dari portofolio nasabah.
Kesimpulan verifikasi terhadap klaim utama adalah sebagai berikut: jumlah rekening emas aktif yang tercatat sebesar 3.046.699 dengan pertumbuhan 1.004 persen dalam satu tahun merupakan data yang konsisten dengan rilis yang tersedia, dan kaitannya dengan peluncuran skema open bundling masuk akal secara mekanisme pasar. Meski demikian, klaim bahwa seluruh capaian ini sepenuhnya disebabkan oleh satu faktor tunggal dinilai menyesatkan. Pertumbuhan sebesar itu adalah hasil kombinasi antara strategi integrasi produk, tren pasar emas, dan perluasan adopsi layanan perbankan digital secara umum. Keberlanjutan angka tersebut ke depannya akan sangat bergantung pada kualitas retensi dan nilai transaksi, bukan hanya pada kecepatan akuisisi.









Comments (0)