 ramadiansyah
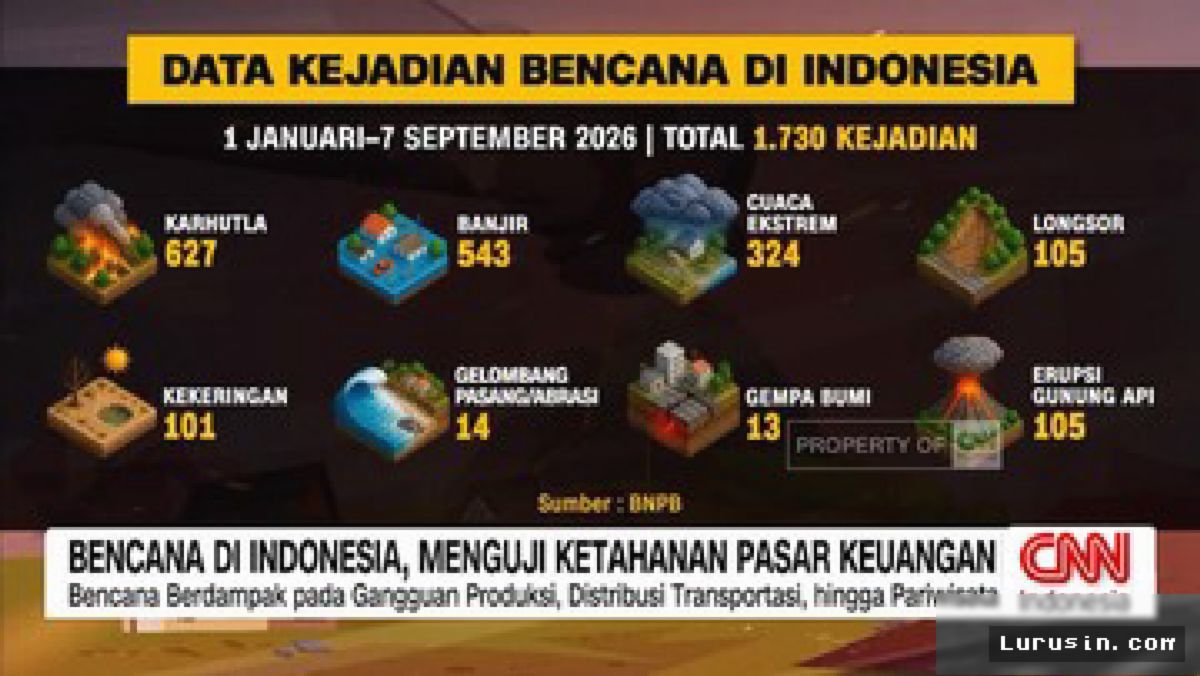
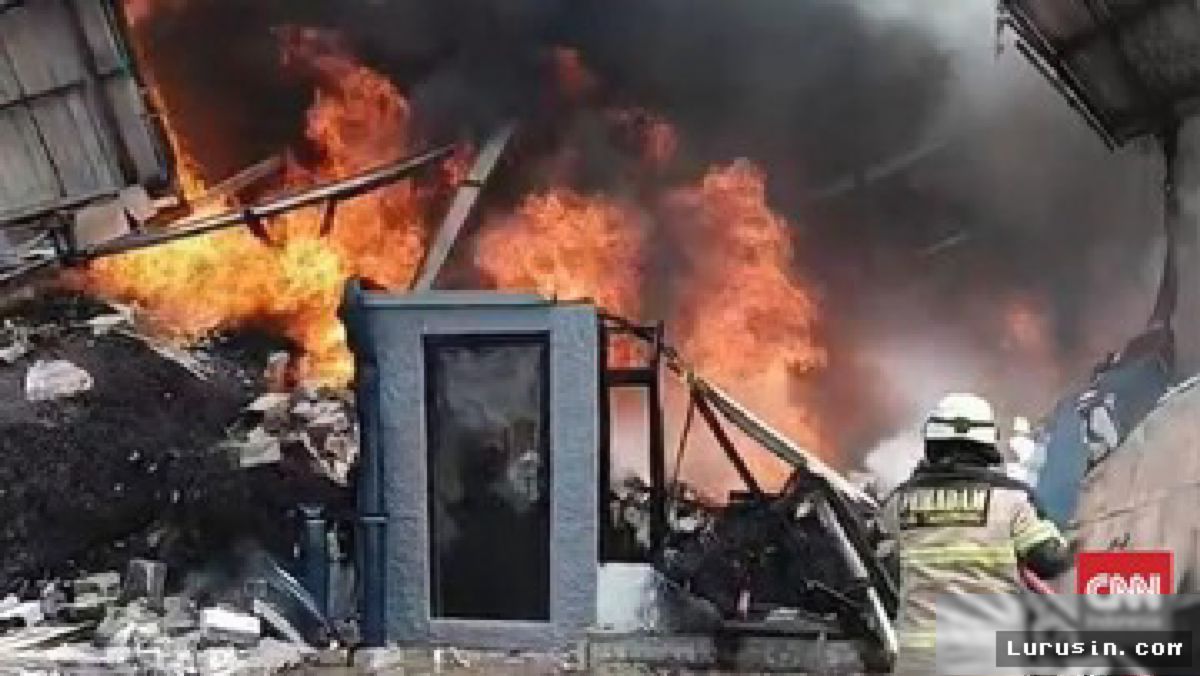
Gelombang bencana alam yang menerjang berbagai wilayah di Indonesia sepanjang tahun 2026 tidak hanya meninggalkan jejak kerusakan fisik dan duka kemanusiaan, tetapi juga menghantam ketahanan ekonomi nasional. Berdasarkan data terbaru dari Badan Nasional Penanggulangan Bencana (BNPB), tercatat setidaknya 1.730 kejadian bencana alam melanda tanah air sejak awal Januari hingga 7 September 2026. Intensitas bencana yang tinggi ini kini menjadi ujian berat bagi stabilitas pasar keuangan dan ketahanan fiskal negara.
Kerusakan infrastruktur, kelumpuhan sentra produksi pangan, hingga hilangnya mata pencaharian warga di berbagai daerah memicu rantai dampak ekonomi yang masif. Para pelaku pasar dan investor mulai mencermati seberapa jauh instrumen keuangan nasional mampu menahan tekanan akumulatif dari krisis ekologis yang kian menajam ini.
Timeline Escalation Bencana Alam Sepanjang 2026
Berdasarkan laporan investigasi BNPB dan analisis dampak ekonomi kawasan, berikut adalah kronologi eskalasi bencana yang mengguncang stabilitas nasional:
- Januari – Maret 2026 (Puncak Hidrometeorologi Basah): Banjir bandang dan tanah longsor skala besar melumpuhkan jalur logistik vital di Sumatra dan Jawa. Kerusakan infrastruktur awal memicu lonjakan biaya distribusi barang yang mulai menekan inflasi daerah.
- April – Juni 2026 (Transisi Musim dan Bencana Geologi): Serangkaian gempa bumi tektonik sedang hingga kuat merusak pemukiman dan fasilitas umum di Indonesia timur, disusul ancaman kekeringan lokal di wilayah agraris yang menurunkan produksi pangan nasional.
- Juli – 7 September 2026 (Akumulasi Kritis): Total bencana melampaui 1.730 insiden. Tekanan terhadap APBN dan sektor swasta mulai terefleksi pada anggaran penanggulangan darurat yang membengkak, memaksa pemerintah merestrukturisasi alokasi belanja daerah.
Tekanan Sistemik terhadap Sektor Keuangan dan Perbankan
Dampak dari 1.730 bencana alam ini tidak terisolasi di lokasi kejadian saja, melainkan merambat ke pusat perekonomian nasional melalui beberapa saluran risiko utama:
- Beban Fiskal APBN: Anggaran Pendapatan dan Belanja Negara harus mengalokasikan triliunan rupiah untuk dana siap pakai (DSP) serta rekonstruksi jangka panjang, yang berpotensi melebar kan defisit anggaran jika tidak diimbangi pendapatan yang optimal.
- Risiko Kredit Macet (NPL) Perbankan: Devisit produksi pada sektor pertanian, UMKM, dan pariwisata di daerah terdampak memicu peningkatan risiko Non-Performing Loan (NPL) bagi lembaga keuangan daerah maupun bank nasional.
- Tekanan Industri Asuransi: Klaim atas kerusakan aset properti, kendaraan, dan gagal panen melonjak tajam, menguji likuiditas dan rasio solvabilitas (RBC) perusahaan asuransi umum domestik.
"Pasar keuangan saat ini tidak bisa lagi memisahkan risiko iklim dari proyeksi pertumbuhan ekonomi. Angka 1.730 bencana dalam kurun waktu kurang dari sembilan bulan bukan sekadar statistik sosial, melainkan ancaman nyata bagi stabilitas makroekonomi jika instrumen disaster risk financing kita tidak segera diperkuat," tegas seorang analis risiko keuangan independen.
Langkah Efisiensi dan Uji Daya Tahan Pasar
Menghadapi situasi ini, Kementerian Keuangan bersama Bank Indonesia dan Otoritas Jasa Keuangan (OJK) dituntut untuk mengoptimalkan skema Disaster Risk Financing and Insurance (DRFI). Kehadiran dana wali umat atau Pooling Fund Bencana (PFB) menjadi benteng utama agar belanja darurat tidak mengganggu kestabilan pasar obligasi negara.
Meskipun tekanan semakin nyata, ketahanan pasar keuangan Indonesia masih menunjukkan daya tahan relatif stabil berkat cadangan devisa yang memadai dan mitigasi perbankan yang ketat. Namun, jika tren bencana alam terus meningkat tanpa adanya strategi ketahanan iklim yang terintegrasi, persepsi risiko investor terhadap obligasi dan saham domestik dapat terpengaruh secara permanen dalam jangka panjang.
Angka ini tak hanya membawa duka kemanusiaan, tetapi juga menguji daya tahan pasar keuangan, risiko NPL perbankan, dan efisiensi APBN. Baca analisis selengkapnya di Lurusin.com!



Comments (0)