 hafiz-rahman
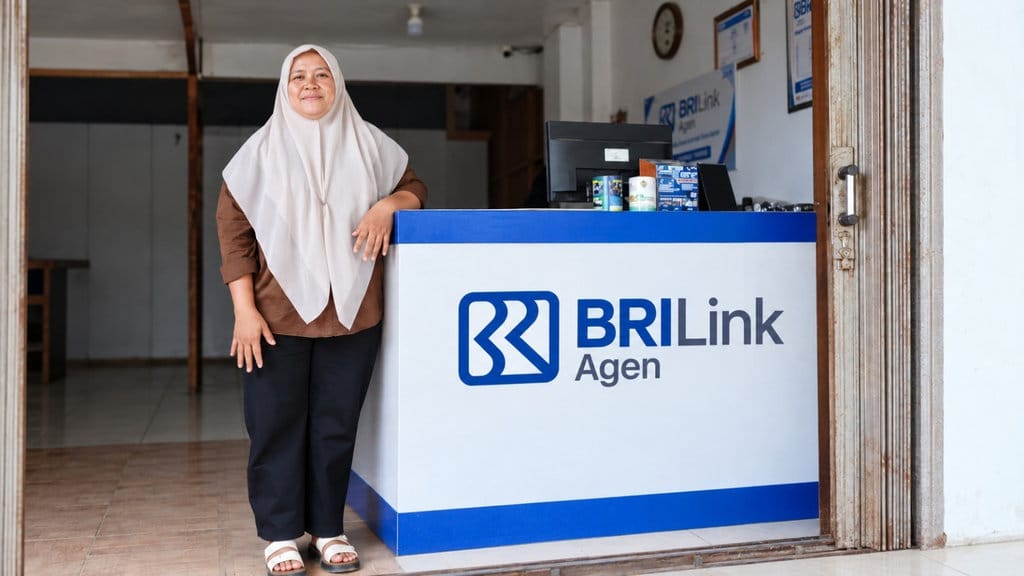
Di sebuah perdesaan yang jauh dari pusat kota, sebuah warung sederhana berubah fungsi menjadi pusat layanan keuangan. Di balik meja kayu yang biasanya dipenuhi dagangan sembako, seorang perempuan bernama Erni menjalankan layanan BRILink Agen. Dalam sebulan, layanan yang ia kelola mencatat angka yang tidak kecil: sekitar 6.000 transaksi. Angka itu lahir dari pendekatan yang tidak konvensional, yakni mengenalkan layanan keuangan kepada warga desa dengan cara yang kreatif dan membumi.
Dari Warung ke Pusat Layanan Keuangan
Fenomena agen BRILink bukan hal baru bagi industri perbankan nasional. Berdasarkan data resmi yang dipublikasikan perusahaan, jaringan agen ini tersebar di ribuan titik di seluruh Indonesia dan menyasar wilayah yang belum terjangkau layanan perbankan konvensional. Kehadiran agen di warung-warung desa menjembatani kesenjangan antara kebutuhan transaksi harian warga dan keterbatasan akses ke kantor cabang bank.
Yang membedakan Erni bukan sekadar lokasi usahanya. Pendekatannya dalam memperkenalkan layanan menjadi faktor kunci. Warga perdesaan yang sebelumnya enggan atau ragu bertransaksi keuangan digital diajak memahami manfaatnya melalui cara yang akrab dengan keseharian mereka. Metode ini terbukti efektif meningkatkan adopsi layanan di lingkungan sekitar.
Dalam konteks yang lebih luas, pola ini sejalan dengan strategi inklusi keuangan nasional. Bank Indonesia dan Otoritas Jasa Keuangan secara berulang menekankan pentingnya perluasan akses keuangan hingga lapisan masyarakat terbawah. Agen seperti BRILink menjadi ujung tombak kebijakan tersebut di lapangan.
Volume Transaksi dan Dinamika Operasional
Angka 6.000 transaksi per bulan bukanlah capaian yang muncul tiba-tiba. Jumlah itu mencerminkan akumulasi kepercayaan warga terhadap layanan yang dijalankan. Transaksi yang dilayani umumnya mencakup beragam kebutuhan: transfer dana, pembayaran tagihan, pembelian pulsa, hingga setor dan tarik tunai dalam jumlah terbatas.
Data menunjukkan bahwa volume transaksi yang tinggi pada agen BRILink umumnya berkorelasi dengan lokasi strategis, jam operasional yang panjang, serta reputasi agen di mata komunitas. Warung yang beroperasi setiap hari menjadi titik temu yang praktis bagi warga yang tidak ingin menempuh perjalanan jauh ke kota.
Namun, perlu dicatat bahwa tingginya volume transaksi juga membawa konsekuensi operasional. Agen dituntut menjaga saldo mengendap untuk melayani penarikan, memastikan koneksi jaringan stabil, serta mencatat setiap transaksi dengan teliti. Kelalaian pada aspek-aspek ini dapat menimbulkan keluhan nasabah maupun potensi selisih pencatatan.
Dari sisi pendapatan, skema bagi hasil yang ditetapkan bank menjadi insentif utama. Semakin banyak transaksi yang dilayani, semakin besar komisi yang diterima agen. Skema ini menciptakan dorongan bagi agen untuk aktif memperkenalkan layanan kepada calon pengguna baru.
Verifikasi Terhadap Klaim dan Konteksnya
Klaim bahwa BRILink Agen mampu melayani ribuan transaksi per bulan faktanya adalah hal yang dapat diverifikasi melalui laporan resmi bank dan pengalaman sejumlah agen di lapangan. Besaran angka bervariasi antarwilayah, bergantung pada kepadatan penduduk, tingkat literasi keuangan, dan persaingan dengan agen lain.
Yang perlu dipahami, pencapaian seperti ini tidak dapat digeneralisasi secara sembarangan. Tidak semua agen BRILink mencatat volume setinggi itu. Bukti di lapangan menunjukkan bahwa keberhasilan agen sangat ditentukan oleh kapasitas individu, jaringan sosial yang dimiliki, serta dukungan ekosistem di sekitarnya.
Selain itu, penting dicatat bahwa layanan agen keuangan tetap terikat pada aturan kepatuhan dan perlindungan konsumen. Aktivitas transaksi dipantau untuk mencegah penyalahgunaan, termasuk potensi pencucian uang maupun penipuan. Agensi yang taat prosedur memiliki rekam jejak operasional yang lebih terpercaya.
Implikasi bagi Literasi Keuangan Desa
Keberadaan agen seperti ini memiliki dampak yang lebih luas dari sekadar angka transaksi. Warga yang sebelumnya menyimpan uang secara tunai di rumah kini memiliki alternatif yang lebih aman. Mereka juga lebih terbiasa dengan pencatatan transaksi dan pemahaman dasar mengenai produk keuangan.
Meski demikian, tantangan tetap ada. Tantangan itu mencakup menjaga kepercayaan nasabah, menghadapi persaingan yang meningkat, serta beradaptasi dengan perubahan teknologi pembayaran digital. Berdasarkan verifikasi terhadap tren industri, agen yang mampu bertahan adalah mereka yang terus menyesuaikan diri dengan kebutuhan warga.
Kisah warung yang menjadi pusat layanan keuangan ini menunjukkan bahwa inklusi keuangan tidak selalu hadir melalui gedung megah. Dalam banyak kasus, ia justru tumbuh dari tempat yang paling sederhana, selama ada seseorang yang mau memahami kebutuhan komunitasnya. Keberhasilan tersebut tidak mengubah fakta bahwa layanan ini tetap merupakan produk komersial dengan risiko dan tanggung jawab yang menyertainya.



Comments (0)