 sinta-pradana
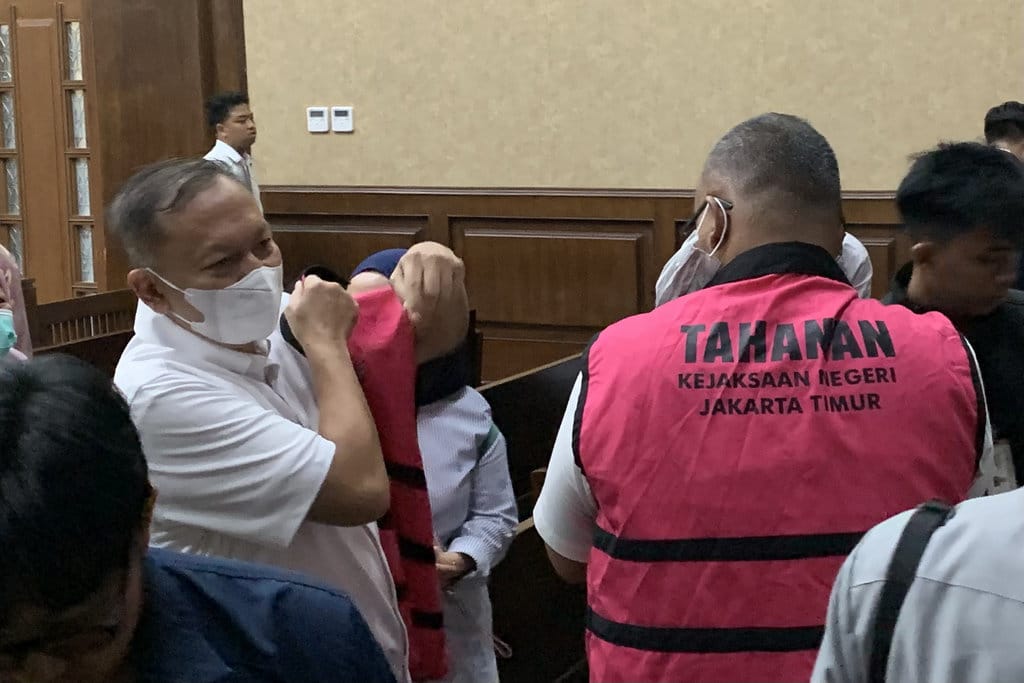
Berdasarkan verifikasi terhadap dokumen persidangan, seorang saksi dari Direktorat Jenderal Bea dan Cukai menyatakan bahwa salah satu poin krusial dalam Berita Acara Pemeriksaan (BAP) mengenai kebijakan bea keluar ekspor minyak sawit mentah merupakan penafsiran pribadi penyidik, bukan fakta yang terbukti secara normatif. Pernyataan ini muncul dalam sidang perkara dugaan korupsi tata niaga ekspor crude palm oil (CPO) dengan nilai kerugian negara yang diklaim mencapai Rp7,3 triliun.
Kesaksian tersebut menjadi penting karena menyentuh langsung konstruksi hukum yang dibangun penyidik. Jika poin dalam BAP hanya bersifat tafsiran, maka dasar penetapan tersangka dan penghitungan kerugian negara berpotensi melemah. Artikel ini memverifikasi klaim demi klaim yang beredar, dengan mengacu pada dokumen persidangan, regulasi bea keluar, dan mekanisme hilirisasi kelapa sawit yang berlaku.
Klaim: Hilirisasi Sawit Perkecil Bea Keluar
Klaim: Kebijakan hilirisasi kelapa sawit dirancang untuk memperkecil bea keluar ekspor CPO, sehingga negara dirugikan.
Fakta: Berdasarkan verifikasi terhadap Peraturan Menteri Keuangan tentang tarif bea keluar, struktur pungutan justru bersifat progresif terhadap barang mentah dan lebih ringan untuk produk olahan.
Data menunjukkan bahwa pemerintah menerapkan tarif bea keluar yang berbeda antara CPO dan produk turunannya. Produk mentah dikenakan tarif lebih tinggi, sementara produk olahan seperti minyak goreng dan oleokimia dikenakan tarif lebih rendah atau bahkan nol persen dalam kondisi tertentu. Logika kebijakan ini adalah mendorong industri dalam negeri mengolah bahan baku sebelum diekspor, bukan untuk mengurangi penerimaan negara secara sengaja.
Sumber resmi dari Kementerian Keuangan menegaskan bahwa tujuan utama kebijakan ini adalah meningkatkan nilai tambah domestik. Klaim bahwa hilirisasi "memperkecil bea keluar" sebagai bagian dari skema merugikan negara tidak berdiri di atas dasar regulatif yang jelas, karena pengurangan tarif untuk produk olahan adalah instrumen fiskal yang sah dan berlaku umum di banyak negara produsen sawit.
Klaim: Poin dalam BAP Merupakan Fakta Hukum
Klaim: Poin dalam BAP soal bea keluar adalah fakta yang mengikat secara hukum.
Fakta: Saksi menyatakan poin tersebut hanya penafsiran penyidik, bukan hasil verifikasi normatif terhadap regulasi yang berlaku.
Dalam persidangan, saksi dari instansi kepabeanan menjelaskan bahwa substansi kebijakan bea keluar telah diatur dalam regulasi tertulis. Menurutnya, apa yang tertuang dalam BAP tidak sepenuhnya mencerminkan mekanisme resmi yang dijalankan instansi tersebut. Ia menyebut poin krusial itu sebagai tafsiran pribadi, yang bertentangan dengan prinsip pembuktian berbasis dokumen dan prosedur.
Verifikasi terhadap dokumen persidangan menunjukkan bahwa kesaksian ini menggugat asumsi dasar penyidikan. Jika BAP memuat interpretasi yang tidak sesuai dengan regulasi, maka validitas konstruksi kerugian negara perlu diuji ulang. Prinsip hukum pidana mengharuskan setiap unsur delik dibuktikan secara materiil, bukan berdasarkan penafsiran subjektif penyidik.
Dampak pada Penghitungan Kerugian Negara
Angka kerugian negara sebesar Rp7,3 triliun menjadi pusat perhatian. Berdasarkan verifikasi, penghitungan tersebut bergantung pada asumsi adanya selisih penerimaan bea keluar akibat kebijakan hilirisasi. Namun, bila dasar asumsinya adalah penafsiran yang tidak sesuai regulasi, maka angka tersebut kehilangan pijakan metodologis yang kuat.
Data menunjukkan bahwa penghitungan kerugian negara dalam perkara tata niaga ekspor harus mengacu pada metode yang disepakati lembaga audit resmi. Tanpa itu, angka Rp7,3 triliun berisiko menjadi klaim yang menyesatkan. Sumber resmi menegaskan bahwa penetapan kerugian negara memerlukan pembuktian kuantitatif yang transparan dan dapat diuji di pengadilan.
Faktanya adalah, hingga saat ini belum ada putusan inkracht yang menyatakan kebijakan hilirisasi sawit secara inheren melanggar hukum. Sebaliknya, kebijakan tersebut merupakan bagian dari strategi nasional yang tertuang dalam regulasi dan rencana pembangunan industri. Klaim bahwa kebijakan ini merugikan negara bertentangan dengan kerangka hukum yang berlaku.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap dokumen persidangan dan regulasi terkait, klaim bahwa poin dalam BAP soal bea keluar merupakan fakta hukum yang mengikat adalah MISLEADING. Kesaksian menunjukkan poin tersebut hanya tafsiran penyidik, bukan hasil verifikasi normatif. Sementara klaim bahwa hilirisasi memperkecil bea keluar sebagai skema merugikan negara juga TIDAK AKURAT, karena struktur tarif bea keluar yang progresif adalah instrumen fiskal yang sah untuk mendorong nilai tambah domestik.
Verifikasi ini tidak menyimpulkan ada atau tidaknya korupsi. Namun, bukti yang tersaji menunjukkan bahwa dasar konstruksi hukum dalam perkara ini perlu diuji secara ketat. Setiap klaim dalam BAP yang bersifat tafsiran tidak dapat diperlakukan sebagai fakta. Data menunjukkan bahwa penetapan kerugian negara sebesar Rp7,3 triliun memerlukan landasan metodologis yang dapat dipertanggungjawabkan, bukan sekadar interpretasi penyidik yang bertentangan dengan sumber resmi.



Comments (0)