 oky-pratista
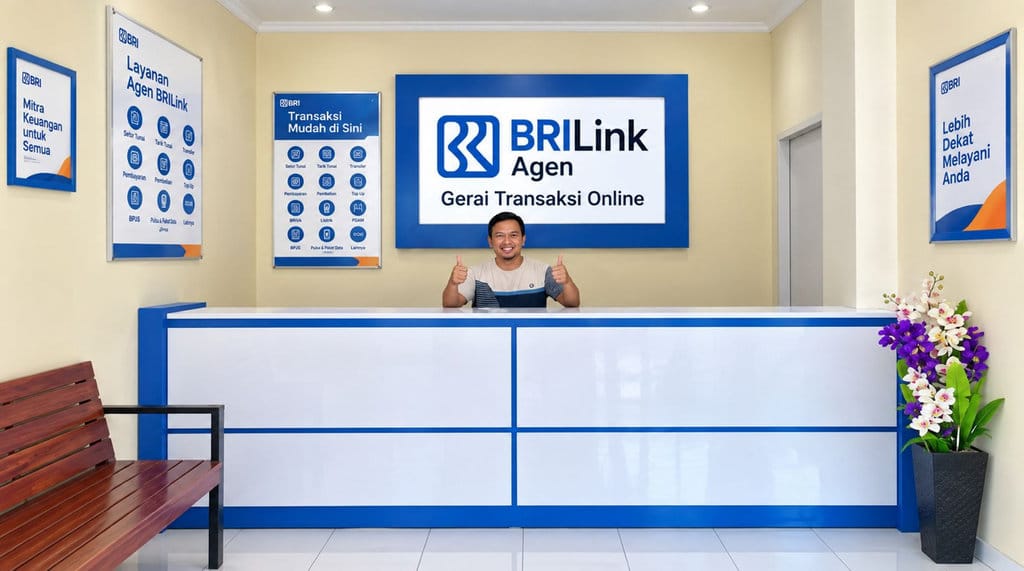
Di tengah beratnya akses perbankan di wilayah pesisir dan pedalaman Kabupaten Indragiri Hilir, Riau, kehadiran seorang petugas kecamatan yang merangkap sebagai agen transaksi digital menjadi tumpuhan sehari-hari warga. Pria yang berprofesi sebagai tenaga honorer itu rutin menyambangi rumah-rumah warga untuk memfasilitasi penarikan tunai, setoran, hingga pembayaran tagihan tanpa harus menempuh perjalanan jauh menuju kantor bank terdekat.
Kondisi geografis Inhil dengan ribuan hektare lahan rawa, jalur air yang menjadi urusan utama transportasi, serta tersebarnya permukiman di pulau-pulau kecil membuat akses layanan keuangan konvensional terasa sulit. Jarak tempuh ke kabupaten terdekat bagi sebagian warga bisa memakan waktu berjam-jam, bahkan harus menyeberangi selat pada jam-jam tertentu. Keterbatasan ini melahirkan solusi sederhana namun nyata: layanan keuangan yang datang ke rumah.
Profesi Ganda di Wilayah Tanpa Cabang Bank
Selain menjalankan tugasnya sebagai aparatur berstatus honorer, ia mengambil peran tambahan sebagai mitra penyedia layanan transaksi keuangan berbasis aplikasi. Peran ini menuntut kedisiplinan waktu, mengingat kedua pekerjaan harus dijalankan secara paralel. Setiap pagi, setelah menyelesaikan urusan kantornya, ia menyiapkan perangkat genggam, uang tunai secukupnya, serta buku catatan untuk mencatat setiap transaksi yang dilayani.
Faktanya adalah, banyak desa di Indragiri Hilir belum memiliki kantor cabang maupun anjungan tunai mandiri milik perbankan, sehingga kebutuhan masyarakat terhadap layanan pengiriman dan penerimaan uang sepenuhnya bergantung pada jasa perantara. Dalam situasi tersebut, keberadaan agen menjadi penghubung vital antara sistem perbankan formal dengan masyarakat di lapangan.
Model operasional yang dijalankannya terbilang lincah. Warga cukup menghubungi melalui telepon atau pesan singkat, lalu ia akan datang ke lokasi yang diminta. Proses transaksi mencakup penarikan saldo, setoran tunai, transfer antarrekening, pembayaran listrik prabayar, hingga kewajiban bulanan seperti cicilan pembiayaan. Seluruh proses diselesaikan di hadapan pelanggan dengan konfirmasi bukti transaksi yang langsung terkirim ke ponsel masing-masing.
Jangkauan Luas dengan Kendaraan Sederhana
Wilayah kerjanya membentang dari permukiman padat hingga dusun-dusun terpencil yang hanya bisa ditembus dengan perahu kecil atau sepeda motor di jalur tanah. Sebagian titik layanan bahkan hanya dapat dijangkau saat air pasang. Meski demikian, ia berusaha menjaga konsistensi kunjungan agar warga tidak kehilangan akses terhadap layanan yang mereka andalkan.
Menurut pengakuannya kepada sejumlah warga, rata-rata ia melayani belasan hingga puluhan transaksi setiap hari, dengan nilai yang beragam mulai dari puluhan ribu rupiah untuk kebutuhan harian hingga jutaan rupiah untuk keperluan usaha dan administrasi desa. Jumlah ini dapat meningkat signifikan pada periode awal bulan, ketika warga menerima penghasilan dan membayar berbagai kewajiban rutin.
Data menunjukkan bahwa ketergantungan masyarakat terhadap agen perbankan elektronik di daerah terpencil cenderung meningkat seiring meluasnya penggunaan ponsel pintar, meskipun literasi digital warga masih beragam. Di sinilah peran agen tidak sekadar teknis, tetapi juga edukatif. Ia kerap membantu warga lanjut usia memahami konfirmasi pesan singkat, memeriksa saldo, dan mengenali modus penipuan yang marak terjadi melalui aplikasi pesan.
Tantangan Keamanan dan Kepercayaan
Melayani transaksi dengan membawa uang tunai dalam jumlah tertentu menimbulkan risiko tersendiri, terutama di jalur sepi dan permukiman terpencil. Untuk mengantisipasinya, ia membatasi jumlah kas yang dibawa, memilih waktu kunjungan di jam ramai, serta selalu berkoordinasi dengan perangkat desa setempat. Reputasi yang dibangun selama bertahun-tahun menjadi pagar utama: masyarakat hanya mempercayai pihak yang dikenal dan memiliki riwayat layanan yang jelas.
Sisi lain yang tak kalah penting adalah menjaga ketepatan pencatatan. Setiap transaksi dicatat rangkap, baik melalui sistem aplikasi maupun buku manual, sebagai antisipasi bila terjadi gangguan jaringan. Ketelitian ini penting mengingat transaksi yang salah catat berpotensi merugikan pelanggan sekaligus menodai kepercayaan yang telah terbentuk lama.
Dampak bagi Kesehargi Warga dan Ekonomi Lokal
Bagi warga, kehadiran layanan ini menghemat waktu dan biaya perjalanan. Seorang nelayan tidak perlu meninggalkan pekerjaannya selama setengah hari hanya untuk menarik uang; seorang pedagang kecil dapat menerima setoran dari pembeli dari luar daerah tanpa harus berkirim ke kota. Akses yang lebih cepat ini berdampak pada kelancaran arus kas rumah tangga dan usaha mikro.
Di sisi lain, kegiatan ini juga membuka peluang pendapatan tambahan bagi sang agen mengingat honor dari pekerjaan utamanya tergolong terbatas. Selisih layanan yang diterima per transaksi, meski kecil, jika dikumpulkan dari volume tinggi mampu membantu menutup kebutuhan sehari-hari keluarganya.
Berdasarkan kondisi di lapangan, keberadaan agen seperti ini menutup kesenjangan layanan yang belum terjangkau infrastruktur perbankan formal tanpa memerlukan pembangunan gedung maupun mesin baru. Model ringan, murah, dan dekat dengan masyarakat ini terbukti bertahan karena menjawab kebutuhan nyata.
Tantangan Ke Depan
Keberlanjutan layanan menghadapi sejumlah tantangan. Persaingan dengan dompet digital yang makin agresif, perubahan kebijakan biaya transaksi, hingga ketersediaan jaringan internet di pelosok menjadi variabel yang menentukan. Selain itu, status kepegawaian sang agen yang masih honorer membuatnya harus membagi waktu dan energi secara ketat.
Namun, permintaan warga terhadap layanan tatap muka tidak sepenuhnya tergantikan oleh aplikasi mandiri. Faktor kebiasaan, keterbatasan perangkat, dan kepercayaan terhadap orang yang dikenal membuat peran agen tetap relevan untuk tahun-tahun mendatang.
Kisah ini menggambarkan bagaimana solusi sederhana di lapangan sering kali lebih responsif dibanding skala besar yang menuntut investasi panjang. Dalam konteks Indonesia dengan ribuan pulau dan wilayah terluar, model serupa berpotensi direplikasi asalkan didukung pelatihan, perlindungan hukum bagi agen, serta perluasan jaringan komunikasi yang merata.
Pada akhirnya, layanan yang dijalankan tenaga honorer tersebut bukan sekadar pekerjaan sampingan. Ia menjadi jembatan bagi warga untuk mengakses sistem keuangan formal, sekaligus bukti bahwa jarak dan medan tidak selalu menjadi penghalang selama ada orang yang bersedia menempuhnya setiap hari.









Comments (0)