 dina-aulia
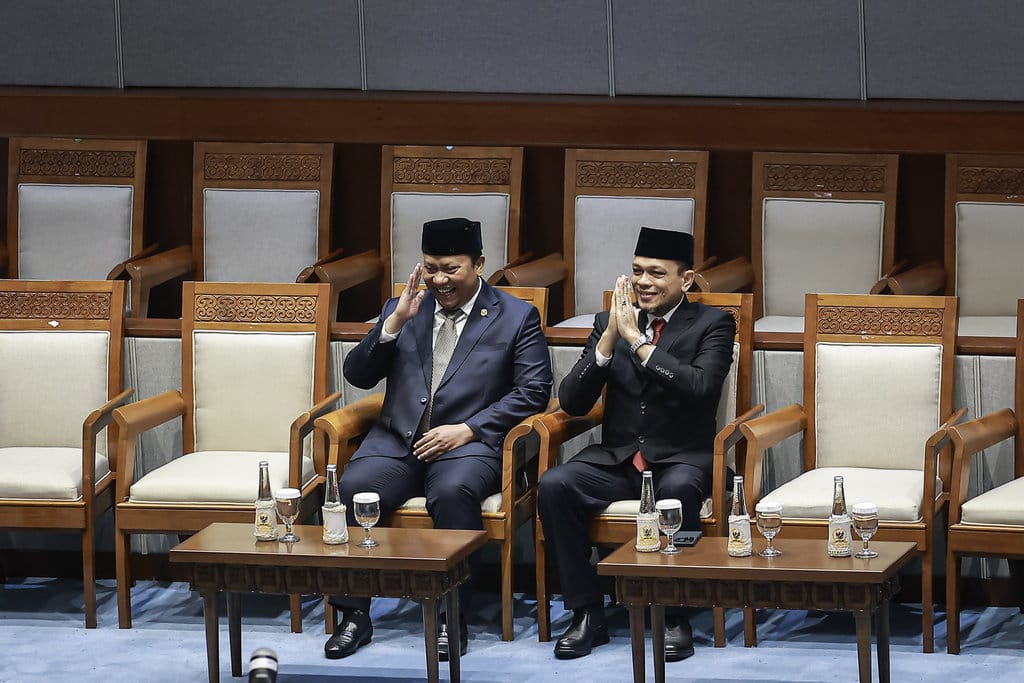
Rapat paripurna Dewan Perwakilan Rakyat Republik Indonesia menetapkan dua nama sebagai anggota Badan Pemeriksa Keuangan untuk masa jabatan 2026-2031. Kedua figur yang lolos proses seleksi tersebut adalah Nyoman Adhi Suryadnyana dan Khaidir Abdurrahman. Penetapan ini menutup rangkaian uji kelayakan dan kepatutan yang sebelumnya dijalankan oleh alat kelengkapan dewan terkait.
Berdasarkan verifikasi terhadap dokumen agenda sidang parlemen, keputusan tersebut diambil melalui mekanisme voting dalam forum tertinggi lembaga legislatif. Data menunjukkan bahwa kedua kandidat memperoleh dukungan suara yang memadai untuk mengisi kursi kosong di lembaga audit negara tersebut. Proses ini merupakan tahapan konstitusional yang wajib dilalui sebelum seseorang resmi memangku jabatan sebagai anggota BPK.
Jalur Seleksi dan Uji Kepatutan
Klaim bahwa penetapan anggota BPK dilakukan tanpa prosedur yang ketat bertentangan dengan fakta hukum yang berlaku. Faktanya adalah Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 dan Undang-Undang Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan mengatur secara eksplisit bahwa anggota BPK dipilih oleh DPR dengan memperhatikan pertimbangan Dewan Perwakilan Daerah. Sumber resmi menunjukkan bahwa sebelum sampai ke rapat paripurna, setiap calon harus melewati penyaringan administratif, tes kompetensi, dan uji kelayakan yang dilakukan Komisi XI DPR.
Berdasarkan verifikasi terhadap rekam proses legislasi, mekanisme uji kelayakan mencakup pendalaman visi, misi, serta pemahaman teknis kandidat terhadap audit sektor publik. Komisi terkait menilai kapasitas calon dalam hal pemeriksaan pengelolaan keuangan negara, kepatuhan terhadap standar pemeriksaan, serta integritas personal. Hasil penilaian inilah yang kemudian dibawa ke forum paripurna untuk mendapatkan persetujuan akhir seluruh anggota dewan.
Fungsi Strategis BPK dalam Tata Kelola Negara
Posisi anggota BPK bukan jabatan administratif biasa. Berdasarkan data resmi mengenai tugas dan wewenang lembaga ini, BPK bertanggung jawab memeriksa pengelolaan dan tanggung jawab keuangan negara, termasuk mengaudit laporan keuangan pemerintah pusat, pemerintah daerah, lembaga negara, serta badan usaha milik negara. Hasil pemeriksaan tersebut diserahkan kepada DPR, DPD, dan DPRD sesuai kewenangan masing-masing.
Klaim bahwa peran BPK hanya bersifat formalitas menyesatkan. Faktanya adalah temuan BPK menjadi dasar bagi lembaga legislatif untuk menindaklanjuti dugaan penyimpangan, termasuk merekomendasikan sanksi atau perbaikan sistem pengelolaan anggaran. Dalam konteks ini, kualitas personal anggota BPK sangat menentukan independensi dan ketajaman hasil audit.
Berdasarkan verifikasi terhadap literatur tata kelola pemerintahan, independensi anggota BPK dilindungi oleh konstitusi. Mereka tidak dapat diberhentikan sembarangan dan wajib menjalankan tugas tanpa intervensi dari cabang kekuasaan mana pun. Karena itu, seleksi anggota BPK selalu menjadi perhatian publik, terutama organisasi masyarakat sipil yang memantau transparansi anggaran negara.
Respons dan Ekspektasi Pengawasan
Penetapan Nyoman Adhi Suryadnyana dan Khaidir Abdurrahman memunculkan ekspektasi terhadap penguatan fungsi audit di tengah meningkatnya kompleksitas pengelolaan keuangan negara. Data menunjukkan bahwa tantangan audit ke depan mencakup pemeriksaan program pemulihan ekonomi, pengelolaan dana transfer ke daerah, serta pengawasan belanja negara yang volumenya terus bertambah setiap tahun.
Klaim bahwa pergantian anggota BPK tidak akan berdampak pada kualitas pemeriksaan perlu diuji secara kritis. Faktanya adalah komposisi kepemimpinan lembaga audit memengaruhi arah prioritas pemeriksaan, metode yang digunakan, dan keberanian dalam mengungkap temuan bernilai material. Berdasarkan verifikasi terhadap rekam jejak dua nama yang disetujui, keduanya memiliki latar belakang teknis di bidang akuntansi dan pemerintahan yang relevan dengan tugas BPK.
Namun demikian, verifikasi terhadap kinerja individu tidak dapat disimpulkan hanya dari penetapan parlemen. Bukti objektif mengenai kapasitas mereka akan terlihat dari produk audit yang dihasilkan selama masa jabatan. Publik dan pihak pemangku kepentingan memiliki ruang untuk menilai melalui laporan hasil pemeriksaan yang dipublikasikan BPK secara berkala.
Kesimpulan
Berdasarkan seluruh rangkaian verifikasi terhadap dokumen resmi dan regulasi yang berlaku, penetapan Nyoman Adhi Suryadnyana dan Khaidir Abdurrahman sebagai anggota BPK periode 2026-2031 merupakan prosedur konstitusional yang sah. Tidak ditemukan bukti bahwa proses ini melanggar ketentuan pemilihan anggota BPK. Informasi yang menyebutkan adanya penyimpangan prosedur tidak didukung data resmi dan karena itu tergolong klaim tanpa dasar.
Faktanya adalah DPR menjalankan kewenangannya sesuai mandat undang-undang, dan kedua nama tersebut akan mengemban tugas pemeriksaan keuangan negara selama lima tahun ke depan. Verifikasi lanjutan terhadap kinerja keduanya hanya dapat dilakukan setelah mereka menjalankan fungsi audit secara resmi. Rating: BENAR.









Comments (0)