 dina-aulia
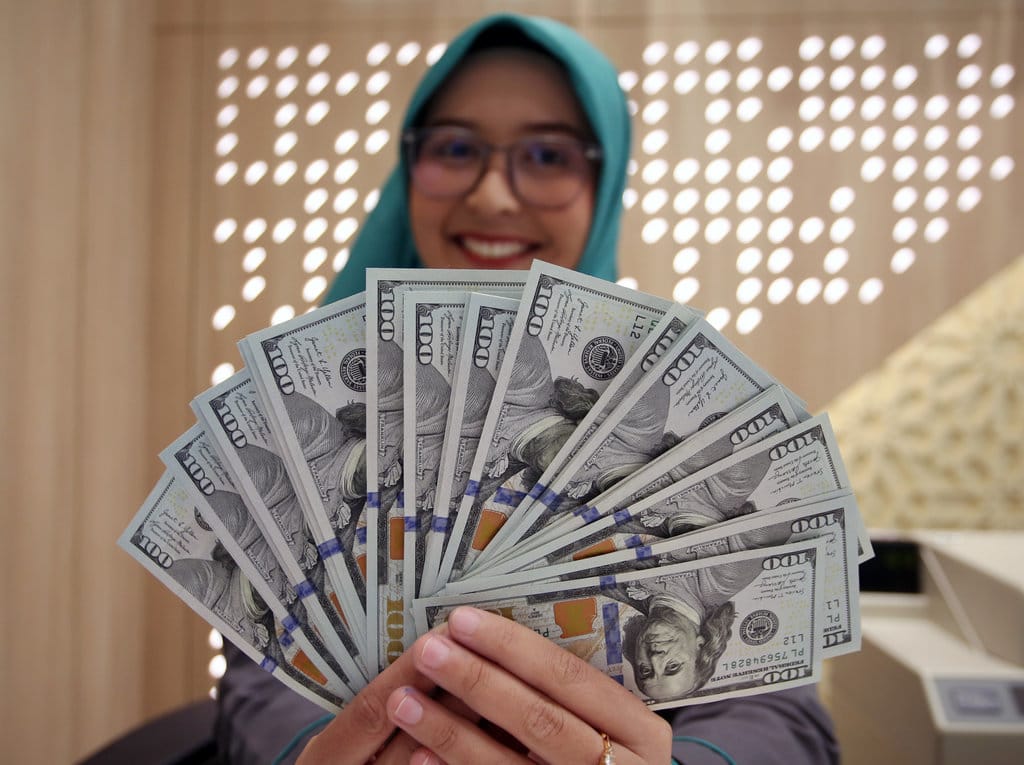
Rencana perluasan mata uang penyelesaian transaksi di bursa komoditas menjadi salah satu isu yang kini mengemuka di pasar berjangka dalam negeri. Selama ini mayoritas kontrak diperdagangkan dan diselesaikan dalam rupiah, namun pelaku usaha menilai bahwa keterbatasan itu belum sepenuhnya mencerminkan karakter perdagangan mineral dan komoditas strategis yang mayoritas berdenominasi mata uang asing. Pihak berwenang menyebut bahwa skema baru akan memungkinkan dolar Amerika Serikat digunakan sebagai alternatif selain rupiah, dengan tujuan menekan gesekan kurs sekaligus memperbesar daya saing bursa nasional.
Perubahan tersebut tidak berdiri sendiri. Ia merupakan bagian dari upaya memperbaiki arsitektur perdagangan komoditas secara menyeluruh, mulai dari mekanisme kliring, penjaminan transaksi, hingga pengawasan pelaku pasar. Dalam beberapa bulan terakhir, sejumlah aturan turunan disiapkan agar perpindahan mata uang penyelesaian tidak menimbulkan risiko baru, terutama terkait fluktuasi nilai tukar dan potensi pelaporan transaksi yang tidak transparan.
Latar Belakang Perubahan Skema
Permintaan terhadap skema transaksi ganda muncul dari kondisi riil di lapangan. Pelaku usaha yang bergerak di sektor pertambangan, perkebunan, dan perdagangan hasil bumi kerap menjual produknya ke pasar internasional. Ketika kontrak dijual dalam dolar, proses konversi ke rupiah di dalam negeri menambah lapisan biaya yang tidak bisa dianggap kecil, apalagi bila nilai tukar bergerak tajam dalam waktu singkat. Situasi tersebut membuat sebagian perusahaan memilih melewati bursa dalam negeri dan lebih dulu mencari harga di pasar luar.
Faktanya adalah, selama komoditas hanya dapat diselesaikan dengan satu mata uang, daya tarik bursa lokal menjadi terbatas. Data pasar menunjukkan bahwa volume kontrak komoditas masih didominasi instrumen tertentu, sementara produk berbasis mineral strategis belum mendapatkan porsi yang sepadan. Karena itu, kebijakan baru ini dipandang sebagai langkah untuk menarik kembali partisipasi eksportir besar maupun pedagang perantara yang selama ini lebih nyaman bertransaksi di luar negeri.
Mekanisme Konversi dan Penjaminan
Dalam rancangan yang beredar, penggunaan dolar AS akan diatur melalui jalur kliring resmi. Setiap transaksi tetap dicatat dalam sistem bursa, dan perbedaan mata uang hanya terjadi pada tahap penyelesaian. Dengan demikian, pemantauan arus dana tetap dapat dilakukan secara penuh. Peserta pasar nantinya diwajibkan menempatkan margin dalam mata uang yang sama dengan kontraknya, sehingga risiko gagal bayar bisa diminimalkan.
Selain itu, mekanisme penjaminan transaksi disiapkan agar perubahan mata uang tidak menggeser beban risiko kepada pihak lain. Lembaga kliring berperan menjamin kewajiban para pihak, sementara bank kustodian menangani pemisahan dana nasabah. Pendekatan ini meniru praktik yang lazim di bursa komoditas internasional, di mana pemilihan mata uang penyelesaian diserahkan pada kebutuhan transaksi, asalkan seluruh prosedur tetap terlacak.
Koordinasi Antarlembaga dan Tata Kelola
Aspek tata kelola menjadi titik paling kritis dalam penerapan aturan baru ini. Otoritas Jasa Keuangan membangun koordinasi dengan kementerian serta lembaga teknis yang menangani sektor pertambangan, perdagangan, dan keuangan. Pembagian peran tersebut perlu jelas agar tidak terjadi tumpang tindih kewenangan, khususnya terkait penetapan komoditas strategis, standardisasi mutu barang, dan pelaporan ekspor.
Berdasarkan penjelasan yang diberikan pihak berwenang, kerja sama lintas instansi diarahkan pada penyusunan standar operasional yang seragam. Langkah itu mencakup pendataan komoditas yang masuk kategori strategis, penyusunan indikator harga acuan, serta penyelarasan sistem pelaporan antara bursa dengan bea cukai. Tanpa kesepakatan teknis semacam ini, risiko terbesarnya adalah perbedaan interpretasi aturan yang berujung pada ketidakpastian bagi pelaku pasar.
Dampak Bagi Pelaku Usaha
Bagi perusahaan tambang dan eksportir, ketersediaan dolar AS sebagai mata uang penyelesaian dinilai akan memangkas biaya konversi. Perusahaan tidak perlu lagi mengambil posisi valas terpisah hanya untuk mengantisipasi selisih kurs, karena kontrak dan penyelesaian dapat disamakan. Bagi pedagang berjangka, hal ini berpotensi meningkatkan likuiditas seiring masuknya peserta baru yang sebelumnya enggan terlibat.
Namun, kebijakan ini juga menimbulkan sejumlah catatan. Adanya dua pilihan mata uang dapat membuat pasar lebih sensitif terhadap pergerakan dolar, terutama bila sentimen global berubah cepat. Karena itu, pengawasan terhadap posisi berlebih wajib diperketat. Pihak penyelenggara bursa diminta memperkuat sistem pemantauan agar tidak muncul upaya memanfaatkan selisih kurs untuk kepentingan yang tidak sehat.
Langkah Selanjutnya
Selanjutnya, tahapan uji coba operasional akan dijalankan sebelum aturan resmi diberlakukan. Uji coba mencakup simulasi kliring dengan dua mata uang, pengetesan sistem pelaporan, serta penyiapan sosialisasi kepada anggota bursa. Pelaku pasar juga diminta menyesuaikan prosedur internal, terutama terkait pencatatan keuangan dan pemenuhan margin.
Secara keseluruhan, rencana ini menempatkan bursa komoditas nasional pada jalur yang lebih terbuka terhadap praktik perdagangan global. Keberhasilannya bergantung pada kualitas tata kelola, kesiapan infrastruktur teknis, dan konsistensi pengawasan. Jika ketiganya berjalan beriringan, pasar komoditas dalam negeri berpeluang memperbesar perannya sebagai penentu harga bagi sejumlah barang strategis yang selama ini lebih dulu dikutip dari bursa luar negeri.









Comments (0)