 hafiz-rahman
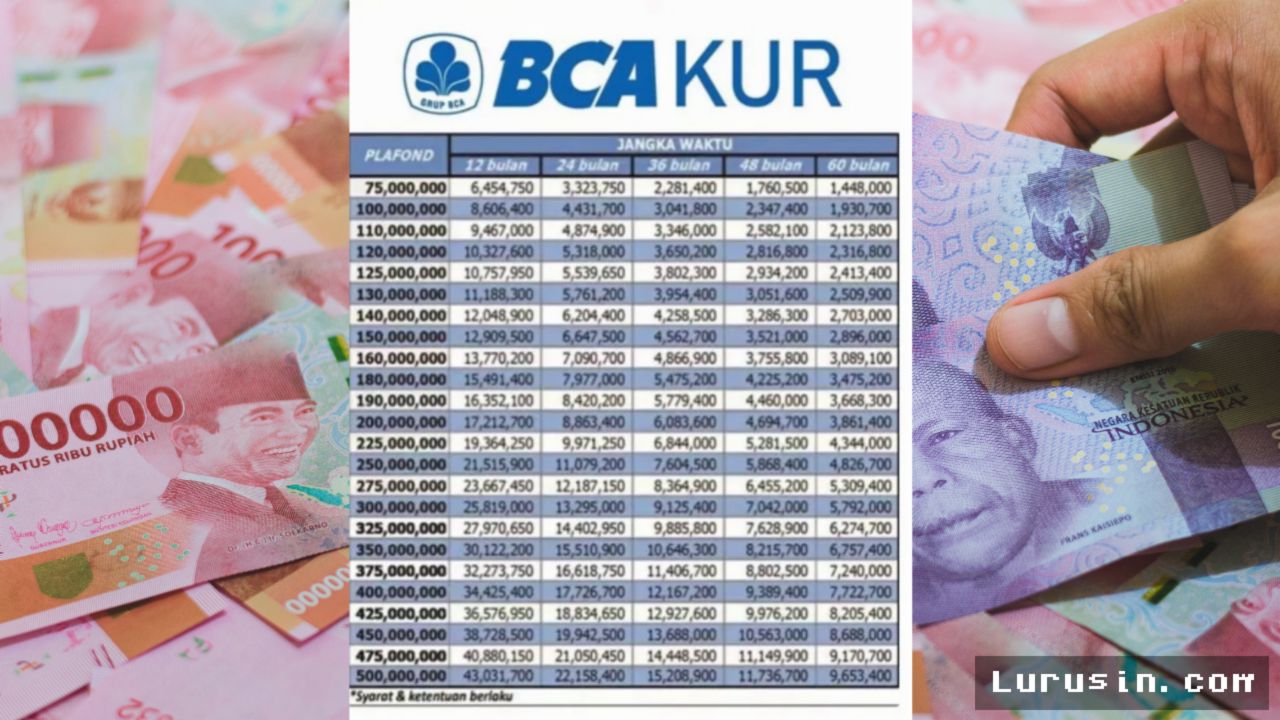
Akses permodalan bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) kembali menjadi sorotan utama di tengah pengetatan likuiditas perbankan nasional. PT Bank Central Asia Tbk (BCA) menyalurkan program Kredit Usaha Rakyat (KUR) 2026 dengan plafon maksimal mencapai Rp500 juta. Program subsidi bunga pemerintah ini dirancang untuk mendongkrak kapasitas usaha produktif melalui skema cicilan terjangkau dengan suku bunga efektif 6 persen per tahun untuk debitur pertama.
Investigasi tim redaksi terhadap simulasi kredit perbankan komersial menunjukkan bahwa plafon Rp500 juta masuk ke dalam kategori KUR Kecil (Ritel). Skema ini memerlukan analisis mendalam terkait kemampuan arus kas (cash flow) debitur sebelum pengajuan disetujui oleh analis kredit.
Kronologi dan Bedah Angsuran Berdasarkan Tenor
Berdasarkan perhitungan anuitas suku bunga bersubsidi 6 persen flat per tahun (setara bunga efektif), berikut adalah rincian proyeksi angsuran bulanan yang harus disiapkan pelaku usaha:
- Tenor 12 Bulan (1 Tahun): Beban angsuran berada di kisaran Rp43.033.200 per bulan. Skema jangka pendek ini lazim dimanfaatkan untuk pembiayaan modal kerja musiman atau pengadaan stok skala besar dengan perputaran cepat.
- Tenor 24 Bulan (2 Tahun): Estimasi cicilan tercatat sekitar Rp22.160.300 per bulan, cocok untuk ekspansi operasional tingkat menengah.
- Tenor 36 Bulan (3 Tahun): Beban cicilan bulanan menyusut ke angka Rp15.211.000 per bulan.
- Tenor 48 Bulan (4 Tahun): Debitur wajib mengalokasikan dana sekitar Rp11.742.500 per bulan untuk melunasi pokok beserta margin bunga.
- Tenor 60 Bulan (5 Tahun): Menjadi opsi dengan beban paling ringan, yakni Rp9.666.400 per bulan, yang umumnya diperuntukkan bagi kredit investasi aktiva tetap seperti pembelian mesin atau renovasi tempat usaha.
"Penyaluran pembiayaan bersubsidi wajib mempertimbangkan rasio kemampuan membayar debitur agar tidak memicu pembengkakan rasio kredit bermasalah atau non-performing loan di sektor produktif," ungkap pakar perbankan independen saat menanggapi struktur kredit ritel UMKM.
Syarat Agunan dan Validasi Sistem SLIK OJK
Kendati menawarkan bunga rendah, penelusuran di lapangan mengonfirmasi bahwa pinjaman di atas Rp100 juta mewajibkan agunan fisik yang bernilai proporsional. BCA menetapkan sejumlah dokumen legalitas mutlak, antara lain:
- Identitas resmi (e-KTP pemohon dan pasangan, Kartu Keluarga, serta NPWP aktif).
- Surat Izin Usaha Perdagangan (SIUP) atau Nomor Induk Berusaha (NIB) dengan rekam jejak operasional minimal 6 bulan.
- Agunan tambahan berupa Sertifikat Hak Milik (SHM), Sertifikat Hak Guna Bangunan (SHGB), atau BPKB kendaraan bermotor.
- Riwayat riil dalam Sistem Layanan Informasi Keuangan (SLIK) OJK yang bersih dari catatan kredit macet.
Ketatnya verifikasi administratif ini bertujuan menjamin ketepatan sasaran dana stimulus negara, sekaligus memitigasi risiko gagal bayar di tengah dinamika pasar yang terus berubah.




Comments (0)