 oky-pratista
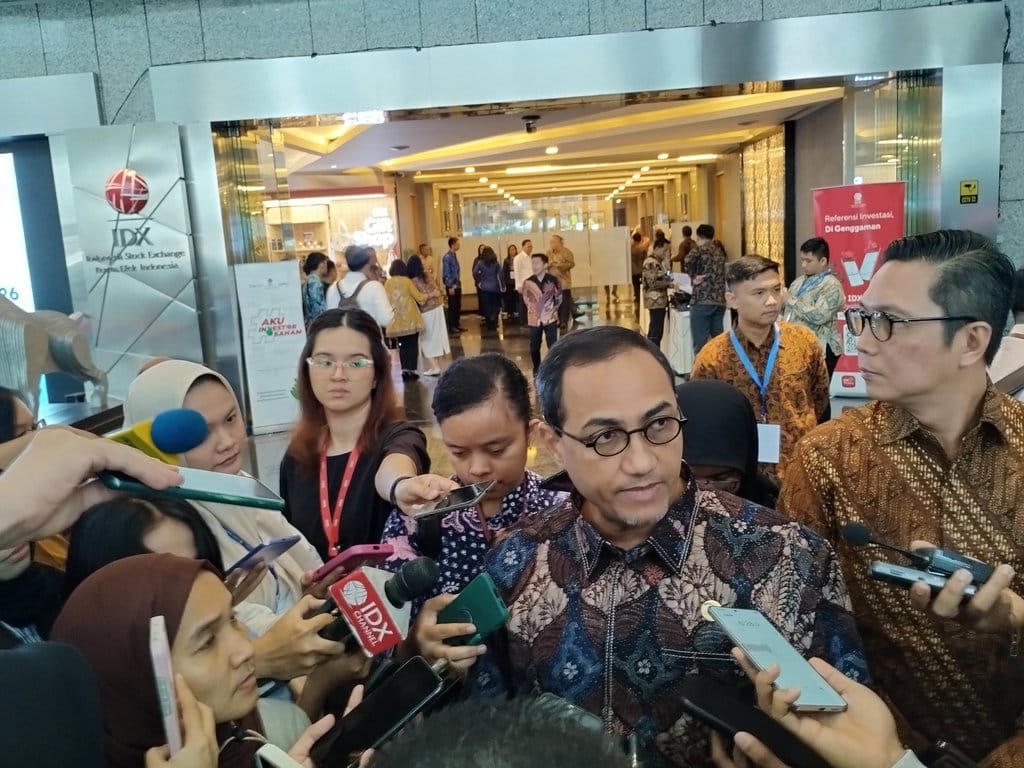
Pasar modal nasional memasuki fase yang padat agenda. Puluhan emiten calon baru berbaris rapi di antrean penawaran umum perdana, membawa ambisi besar menopang likuiditas bursa sepanjang tahun berjalan. Jumlahnya tidak main-main: ada 29 perusahaan yang tercatat sedang menyiapkan diri masuk ke papan pencatatan, dengan potensi dana terhimpun yang diperkirakan mencapai Rp250 triliun bila seluruh rencana terealisasi.
Skala Antrean dan Proyeksi Dana
Data yang beredar di kalangan pelaku pasar menunjukkan bahwa pipeline emiten baru tersebut mencakup beragam sektor, mulai dari energi terbarukan, teknologi finansial, infrastruktur, hingga konsumer. Skala penawaran tiap emiten bervariasi, ada yang menyiapkan aksi korporasi bernilai ratusan miliar rupiah, namun tidak sedikit pula yang merencanakan aksi di kisaran triliunan.
Angka Rp250 triliun sendiri bersifat proyektif. Artinya, angka tersebut adalah potensi maksimal apabila seluruh emiten menuntaskan rencana penawaran umumnya dalam satu tahun berjalan. Faktanya, realisasi akhir selalu melekat pada kondisi pasar, di mana sentimen global, arus dana asing, serta kebijakan moneter ikut menentukan seberapa besar minat investor merespons aksi korporasi tersebut.
Sejumlah analis menyebut bahwa antrean sepanjang ini menggambarkan kepercayaan korporasi terhadap iklim investasi domestik. Perusahaan-perusahaan menilai momentum penawaran umum dinilai tepat untuk memperkuat struktur permodalan, membiayai ekspansi, atau sekadar meningkatkan visibilitas di hadapan publik investor.
Faktor Penentu Keberhasilan Penawaran
Menyusun pipeline sebesar apa pun tidak menjamin seluruhnya akan berlabuh mulus. Beberapa variabel kunci menentukan apakah rencana penawaran umum perusahaan benar-benar terealisasi atau ditunda ke periode berikutnya.
Klaim bahwa seluruh antrean akan langsung terkonversi menjadi pendanaan penuh → Faktanya, jadwal pencatatan sangat bergantung pada kesiapan dokumen, penilaian harga wajar, serta respons pasar terhadap kondisi makro.
Pertama, kesiapan internal calon emiten. Dokumen registrasi, audit keuangan, hingga pemaparan prospektus harus tuntas sesuai ketentuan regulator. Keterlambatan dokumen berpotensi menggeser jadwal, bahkan menggugurkan rencana dalam tahun berjalan.
Kedua, penilaian harga penawaran. Harga yang terlalu agresif berpotensi menimbulkan keengganan investor, sementara harga terlalu konservatif dapat mengurangi dana segar yang berhasil dihimpun. Keseimbangan inilah yang kerap menjadi titik paling menentukan.
Ketiga, kondisi pasar. Volatilitas indeks, pergerakan kurs, serta perubahan suku bunga acuan akan mempengaruhi selera risiko investor. Saat pasar tenang dan likuiditas melimpah, minat investor terhadap penawaran umum umumnya meningkat, sebaliknya ketika pasar diliputi ketidakpastian, sebagian emiten memilih menunda aksi korporasi.
Implikasi bagi Struktur Pasar
Bila seluruh pipeline terlaksana, dampaknya tidak hanya dirasakan oleh emiten semata. Indeks utama berpotensi mengalami penyesuaian komposisi, mengingat kapitalisasi pasar baru akan masuk mengikuti pencatatan saham perdana. Investor ritel pun mendapat lebih banyak pilihan instrumen, khususnya pada sektor-sektor yang selama ini kurang terwakili di bursa.
Ketersediaan pilihan beragam sektor juga membuka peluang diversifikasi. Investor dapat menyebar risiko antarindustri, mengurangi ketergantungan pada segmen tertentu yang selama ini mendominasi pergerakan indeks.
Selain itu, keberhasilan penawaran umum skala besar biasanya berkontribusi terhadap pendalaman pasar modal. Perusahaan-perusahaan yang baru tercatat akan terekspos pada disiplin pelaporan berkala, yang pada gilirannya memperkuat tata kelola korporasi secara umum.
Tantangan di Sepanjang Jalan
Antrean panjang bukan berarti tanpa hambatan. Sebagian calon emiten masih menghadapi isu terkait struktur kepemilikan, transaksi afiliasi, hingga proyeksi keberlanjutan usaha. Semua aspek tersebut mendapat sorotan ketat saat proses verifikasi berlangsung.
Di sisi lain, kebutuhan pendanaan korporasi berjalan seiring dengan kebutuhan pemerintah menerbitkan instrumen utang. Persaingan alokasi dana investor antara pasar surat berharga negara dan pasar saham kerap menjadi faktor yang membentuk arus dana.
Data menunjukkan bahwa keputusan investor institusi dalam mengalokasikan aset sangat dipengaruhi imbal hasil obligasi. Ketika imbal hasil obligasi menarik, sebagian dana berpotensi beralih dari instrumen saham, termasuk dari aksi penawaran umum baru.
Tantangan lain berupa kesiapan infrastruktur pasar untuk menyerap suplai saham baru dalam jumlah besar. Penambahan likuiditas yang terlalu cepat tanpa diimbangi permintaan berpotensi menekan harga saham pasca-pencatatan, yang pada akhirnya dapat menurunkan kepercayaan investor terhadap aksi serupa berikutnya.
Prospek ke Depan
Melihat antrean yang terbentuk saat ini, pasar modal berpotensi mengalami perluasan basis emiten yang signifikan. Kunci utamanya terletak pada koordinasi antara perusahaan, penjamin pelaksana emisi, dan regulator agar seluruh proses berjalan tertib serta tepat waktu.
Bagi investor, periode ini menawarkan peluang sekaligus risiko. Peluang muncul dari banyaknya pilihan emiten baru dengan profil usaha beragam, sementara risiko tetap melekat pada ketidakpastian valuasi dan kondisi makro.
Keseluruhan proses menegaskan satu hal: angka besar dalam pipeline tidak otomatis berbanding lurus dengan pendanaan akhir. Kondisi pasar dan pembacaan korporasi terhadap beragam faktor penopang tetap menjadi penentu utama. Karena itu, pemantauan berkala terhadap perkembangan jadwal penawaran umum menjadi hal yang wajar dilakukan demi memahami arah pasar modal ke depan.









Comments (0)