 sinta-pradana
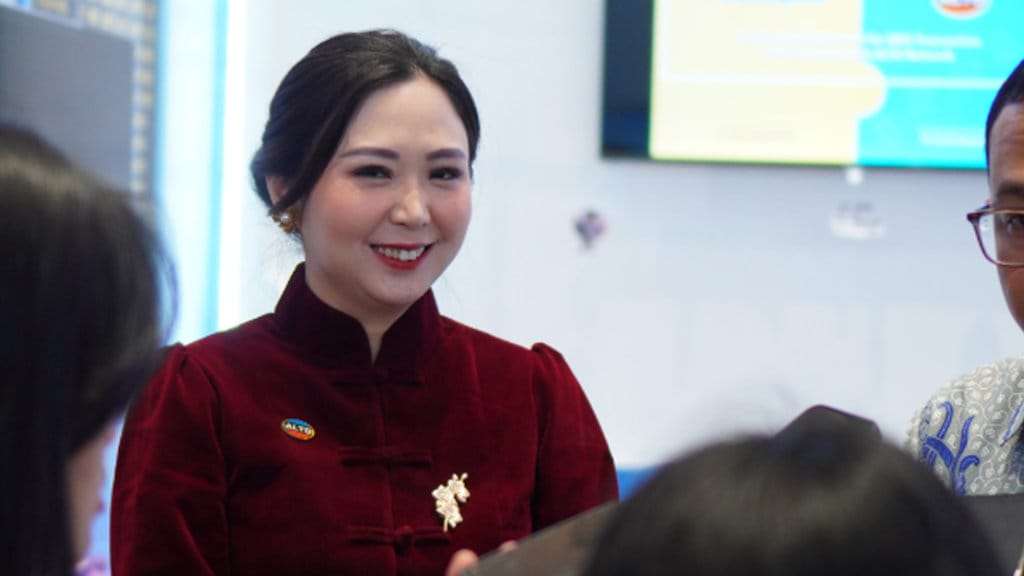
Industri pembayaran digital Indonesia memasuki babak baru dengan langkah strategis yang diambil salah satu penyelenggara jaringan switching nasional. Perusahaan tersebut mengumumkan penjajakan dan penandatanganan lima kerja sama sekaligus, sebuah jumlah yang tergolong signifikan dalam satu siklus pengembangan bisnis. Fokus utama dari rangkaian kolaborasi itu adalah memperluas jangkauan layanan kode QR berstandar nasional serta menyiapkan fondasi bagi transaksi lintas batas yang selama ini masih terbatas pada segmen tertentu.
Keputusan untuk menggandeng mitra dalam jumlah besar tidak bisa dilihat sebagai langkah rutin. Ekosistem pembayaran di tanah air berkembang dengan kecepatan tinggi, sementara tuntutan konsumen terhadap kemudahan, kecepatan, dan keamanan terus meningkat. Dalam konteks inilah kemitraan menjadi instrumen penting: tidak ada satu pun pelaku yang mampu berdiri sendiri membangun infrastruktur transaksi yang merata sampai ke pelosok.
Lima Kerja Sama dalam Satu Paket Pengembangan
Secara garis besar, kelima kerja sama yang diumumkan tersebut mencakup berbagai sisi rantai pembayaran, mulai dari sisi penerbit, penyedia layanan, hingga akseptasi di merchant. Dengan pendekatan multi-mitra, jaringan transaksi dapat dihubungkan ke lebih banyak titik, sehingga opsi bertransaksi bagi masyarakat menjadi semakin variatif. Pendekatan ini menegaskan bahwa pertumbuhan layanan pembayaran tidak lagi ditentukan oleh satu pihak, melainkan oleh kualitas interkoneksi antar-pelaku.
Bagi pengguna akhir, dampak dari perluasan kemitraan semacam ini biasanya terasa pada dua hal: ketersediaan kanal pembayaran yang lebih luas dan pengalaman transaksi yang lebih mulus. Ketika dua sistem yang sebelumnya berdiri sendiri saling terhubung, merchant tidak perlu lagi mengelola terlalu banyak perangkat atau akun secara terpisah. Di sisi lain, konsumen memperoleh keleluasaan memilih metode pembayaran tanpa perlu khawatir soal kompatibilitas.
QRIS sebagai Tulang Punggung Transaksi Harian
Standar QR kode terintegrasi telah menjadi tulang punggung pembayaran ritel di Indonesia sejak beberapa tahun terakhir. Adopsinya menembus berbagai lini, dari pasar tradisional dan warung kelontong hingga gerai ritel modern serta layanan jasa. Data pertumbuhan penggunaan QRIS dari sumber resmi perbankan dan penyelenggara infrastruktur menunjukkan tren kenaikan konsisten dari tahun ke tahun, baik dari sisi jumlah transaksi maupun nilai nominal.
Dalam kerangka lima kerja sama baru tersebut, pengembangan QRIS menempati posisi sentral. Perluasan jaringan berarti lebih banyak merchant yang dapat menerima pembayaran digital, dan lebih banyak merchant berbanding lurus dengan meningkatnya frekuensi penggunaan oleh masyarakat. Semakin tinggi akseptasi di lapangan, semakin kuat pula efek jaringan yang pada akhirnya mendorong pergeseran perilaku dari tunai ke non-tunai.
Namun, perluasan semata tidak cukup. Kualitas layanan—seperti kestabilan koneksi, kecepatan notifikasi, dan mekanisme penyelesaian sengketa—turut menentukan kepercayaan pengguna. Oleh karena itu, kolaborasi antar-pelaku juga diarahkan pada penyelarasan standar operasional agar pengalaman transaksi tetap konsisten meskipun dilakukan melalui penyedia yang berbeda.
QRIS Cross Border: Membuka Jalur Transaksi Lintas Negara
Aspek lain yang tak kalah penting dari pengumuman ini adalah pengembangan layanan QRIS lintas negara. Konsepnya sederhana namun implikasinya luas: seorang pelaku usaha di satu negara dapat menerima pembayaran dari pengunjung asing tanpa perlu mengganti sistem, begitu pula sebaliknya. Integrasi semacam ini telah diterapkan di beberapa negara Asia Tenggara dan secara bertahap diperluas ke koridor pasar wisatawan utama.
Bagi sektor pariwisata dan perdagangan, kemampuan tersebut menjawab salah satu hambatan klasik: kesulitan menukar mata uang dan keterbatasan penerimaan alat pembayaran asing di merchant kecil. Dengan sistem QR yang saling terhubung, pelancong cukup memindai kode yang sudah dikenalnya, sementara pedagang lokal menerima dana dalam mata uang domestik. QRIS Cross Border pada dasarnya memindahkan kompleksitas pertukaran ke lapisan infrastruktur, bukan ke meja kasir.
Tentu, penerapan lintas negara membawa tantangan tersendiri, mulai dari kepatuhan terhadap regulasi valuta asing di tiap yurisdiksi, mekanisme pembiayaan, hingga penanganan risiko fraud lintas batas. Karena itu, kolaborasi dengan mitra lokal di negara tujuan menjadi langkah yang tidak bisa dihindari, dan di sinilah kelima kemitraan yang diumumkan memainkan perannya.
Implikasi bagi Pelaku Usaha dan Arah Berikutnya
Untuk pelaku usaha, khususnya usaha mikro, kecil, dan menengah, perluasan ekosistem pembayaran berarti akses permodalan dan pencatatan transaksi yang lebih rapi. Transaksi digital yang tercatat rapi membuka pintu bagi produk pembiayaan berbasis data, sesuatu yang sulit didapatkan jika seluruh aktivitas masih berjalan tunai tanpa jejak. Dengan demikian, manfaat kemitraan ini melampaui sekadar kemudahan bertransaksi.
Secara keseluruhan, langkah ini menempatkan infrastruktur pembayaran nasional pada jalur konsolidasi. Alih-alih bersaing secara terpisah, pelaku besar mulai memilih jalur kolaborasi untuk mempercepat penetrasi. Berdasarkan arah pengembangan yang terlihat, fokus ke depan diperkirakan bertumpu pada perluasan akseptasi, penguatan keamanan transaksi, dan penyempurnaan konektivitas lintas negara.
Pertanyaan yang tersisa bukanlah apakah ekosistem ini akan terus membesar, melainkan seberapa cepat seluruh lapisan masyarakat—termasuk di daerah dengan konektivitas terbatas—dapat merasakan manfaatnya secara merata.









Comments (0)