 oky-pratista
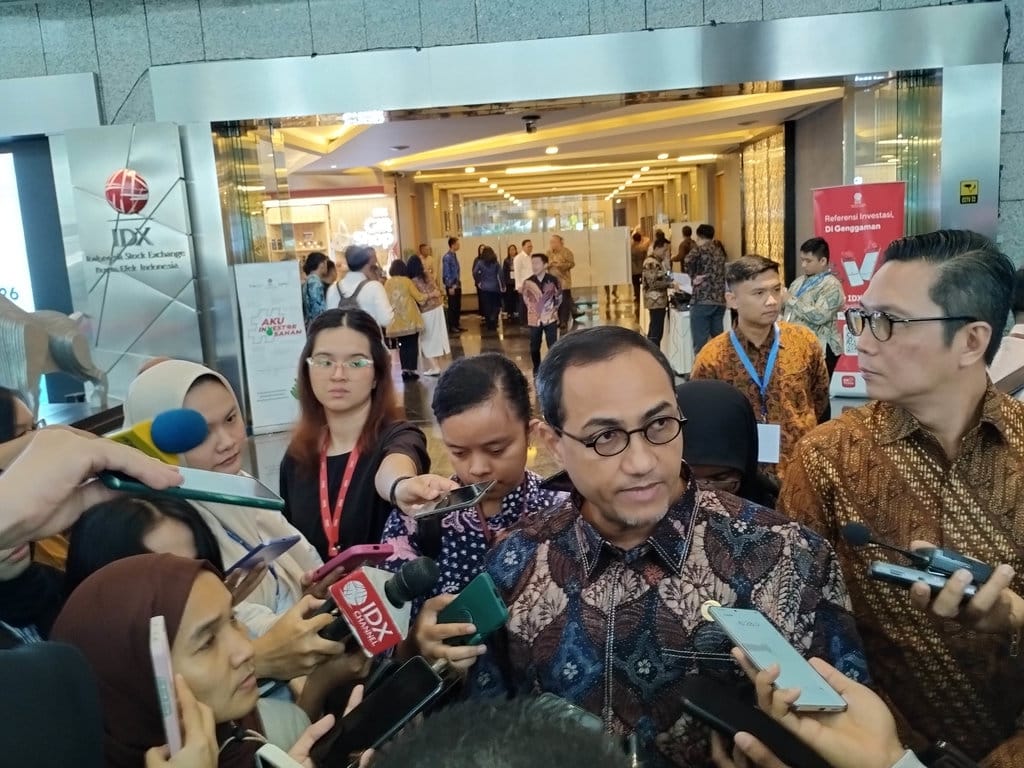
Sebuah narasi terdistribusi di kalangan pelaku pasar modal dan komunitas investor yang mengindikasikan bahwa antrean 29 entitas korporasi dalam pipeline Penawaran Umum Perdana Saham (Initial Public Offering/IPO) dipastikan akan merealisasikan target perolehan dana senilai Rp250 triliun secara definitif. Narasi tersebut mengasumsikan kepastian likuiditas pasar dan penyelesaian administrasi emisi tanpa menimbang variabel ketidakpastian makroekonomi serta regulasi formal penerbitan efek. Platform verifikasi forensik Lurusin melakukan audit data terhadap klaim tersebut dengan meneliti ketentuan regulator pasar modal, basis data registrasi emisi, dan kerangka hukum penawaran umum.
Pemeriksaan Status Yuridis dan Pipeline 29 Calon Emiten
[KLAIM]: Beredar klaim bahwa 29 korporasi yang saat ini berada di dalam daftar antrean penawaran saham bursa akan segera mengeksekusi pencatatan saham perdana guna merealisasikan target nominal Rp250 triliun.
[SUMBER KLAIM]: Laporan agregator sirkulasi data pasar saham dan publikasi ringkasan momentum bursa tanpa telaah regulasi.
[VERIFIKASI]: Berdasarkan verifikasi terhadap dokumen Sistem Informasi Perizinan Terpadu (SPRINT) dan data pipeline PT Bursa Efek Indonesia (BEI), status 29 calon emiten tersebut berada dalam tahap evaluasi dokumen pendahuluan dan penelaahan kepatuhan (compliance review). Berdasarkan regulasi resmi Otoritas Jasa Keuangan (OJK), khususnya Peraturan OJK (POJK) Nomor 53/POJK.04/2015 serta POJK Nomor 7/POJK.04/2021 tentang Tata Cara Pendaftaran Efek, kepemilikan status antrean administrasi sama sekali tidak memuat kewajiban hukum yang mengikat (binding legal commitment) bagi korporasi untuk merampungkan proses IPO hingga tanggal pencatatan (listing date).
[FAKTA]: Data menunjukkan bahwa tahapan pipeline bersifat dinamis dan kondisional. Setiap calon emiten memiliki hak prerogatif untuk menunda, merevisi struktur emisi, atau menarik kembali (withdraw) dokumen pendaftaran apabila kondisi pasar modal tidak akomodatif. Menyamakan status administratif antrean pencatatan dengan kepastian transaksi emisi merupakan interpretasi yang tidak akurat secara prosedural dan hukum pasar modal.
Disparitas Target Tahunan Rp250 Triliun dengan Pipeline Ekuitas
[KLAIM]: Target penggalangan dana sebesar Rp250 triliun diposisikan sebagai target langsung yang akan dicapai secara eksklusif dari aksi penawaran umum perdana 29 korporasi tersebut.
[VERIFIKASI]: Tim investigator Lurusin memverifikasi cetak biru target tahunan pasar modal yang dirilis oleh regulator pengawas industri keuangan. Verifikasi silang dokumen statistik membuktikan bahwa angka Rp250 triliun bukan merupakan proyeksi emisi khusus instrumen saham IPO. Parameter Rp250 triliun tersebut adalah target agregat penghimpunan dana pasar modal secara menyeluruh, yang mencakup kombinasi dari Penawaran Umum Perdana Saham (IPO), Penambahan Modal dengan Memberikan Hak Memesan Efek Terlebih Dahulu (Rights Issue), penerbitan Waran, serta instrumen surat utang yang mencakup Efek Bersifat Utang dan Sukuk (EBUS) korporasi.
[FAKTA]: Faktanya adalah, menyandarkan pemenuhan target akumulatif Rp250 triliun semata-mata kepada 29 perusahaan dalam pipeline ekuitas adalah analisis yang menyesatkan. Komposisi pipeline bursa saat ini mencakup entitas dengan klasifikasi aset skala kecil, menengah, hingga beberapa entitas berskala besar, yang secara matematis tidak dirancang untuk memikul target agregat Rp250 triliun secara soliter. Dokumen resmi menunjukkan bahwa porsi terbesar dari pemenuhan angka target pasar modal nasional secara historis ditopang oleh penerbitan obligasi korporasi serta aksi penambahan modal sekunder (rights issue) dari emiten yang telah tercatat sebelumnya.
Analisis Risiko Penyerapan Pasar dan Hasil Verifikasi
Realisasi penghimpunan dana pada pasar primer ekuitas tunduk pada mekanisme penawaran awal (bookbuilding) dan penjaminan emisi (underwriting agreement). Bukti empiris di pasar sekunder memperlihatkan bahwa fluktuasi Indeks Harga Saham Gabungan (IHSG), pergerakan suku bunga acuan bank sentral, serta pergeseran likuiditas global secara langsung memengaruhi pembentukan harga saham perdana.
Klaim bahwa nominal target akan tercapai tanpa hambatan bertentangan dengan klausul standar dalam perjanjian penjaminan emisi. Dokumen prospektus ringkas setiap emiten selalu memuat klausul risiko pasar, di mana underwriter memiliki wewenang kontraktual untuk membatalkan komitmen penjaminan jika terjadi peristiwa kahar pasar (material adverse change). Apabila minat investor institusi dan ritel pada masa penawaran awal menunjukkan valuasi yang tertekan, calon emiten cenderung menunda pernyataan pendaftaran guna menghindari risiko undersubscription.
[KESIMPULAN]: Narasi yang mengaitkan antrean 29 perusahaan IPO dengan kepastian pencapaian target pendanaan Rp250 triliun dinyatakan MISLEADING (MENYESATKAN). Berdasarkan verifikasi data resmi, angka Rp250 triliun adalah sasaran agregat multi-instrumen pasar modal (saham, rights issue, dan obligasi), bukan target spesifik bagi 29 calon emiten. Selain itu, pendaftaran 29 calon emiten dalam pipeline BEI bersifat tentatif dan sepenuhnya bergantung pada hasil masa penawaran, izin efektif regulator, serta absorpsi likuiditas pasar modal.









Comments (0)