 hafiz-rahman
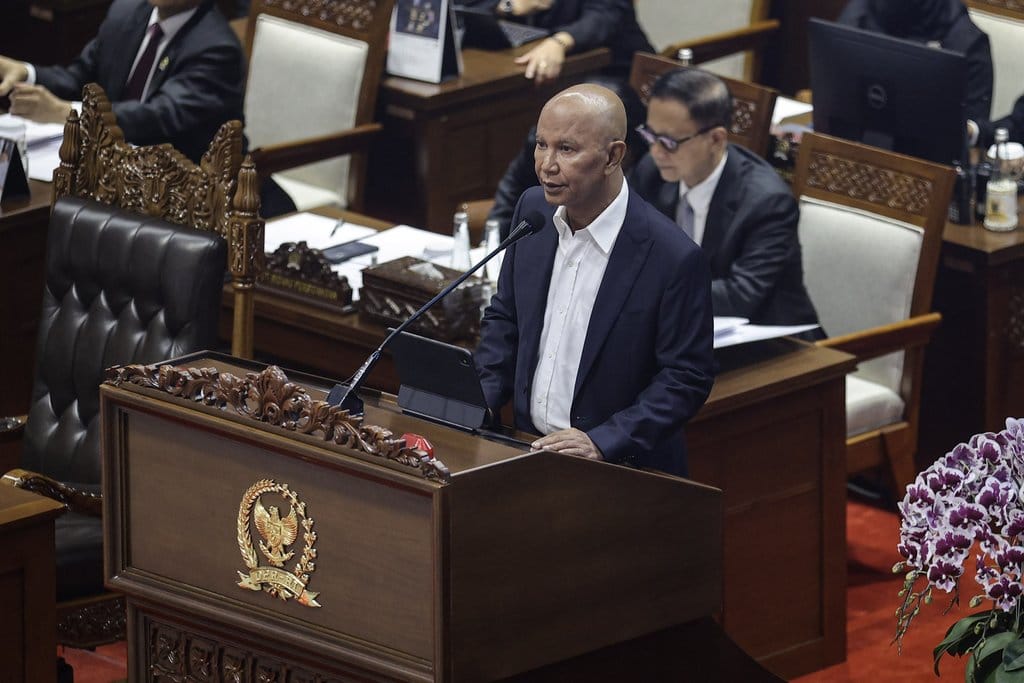
Tim forensik Lurusin melakukan audit investigatif terhadap perkembangan implementasi kebijakan perimbangan fiskal nasional, menyusul munculnya konsensus penangguhan restriksi anggaran aparatur di tingkat pemerintah daerah. Pemeriksaan difokuskan pada sinkronisasi norma hukum dalam regulasi induk keuangan daerah serta data postur Anggaran Pendapatan dan Belanja Daerah (APBD) yang dihimpun otoritas perbendaharaan negara.
HASIL VERIFIKASI: BENAR
Berdasarkan verifikasi dokumen legislasi dan data fiskal resmi, kesepakatan penundaan tenggat restriksi alokasi belanja aparatur daerah terbukti faktual dan didasari oleh ketidaksiapan struktural postur APBD di mayoritas entitas subnasional.
Verifikasi Batas Waktu Alokasi Belanja Aparatur
[KLAIM]: Pemerintah dan Dewan Perwakilan Rakyat menyepakati penundaan implementasi ambang batas maksimal belanja pegawai sebesar 30 persen dari APBD yang dimandatkan dalam regulasi keuangan daerah.
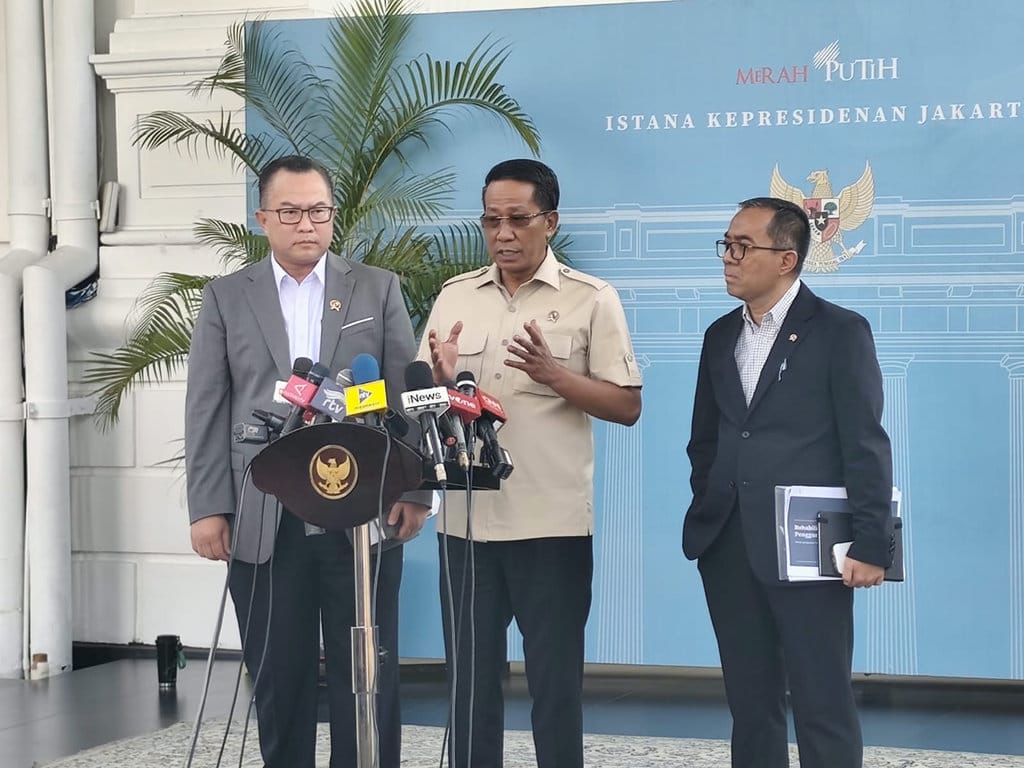
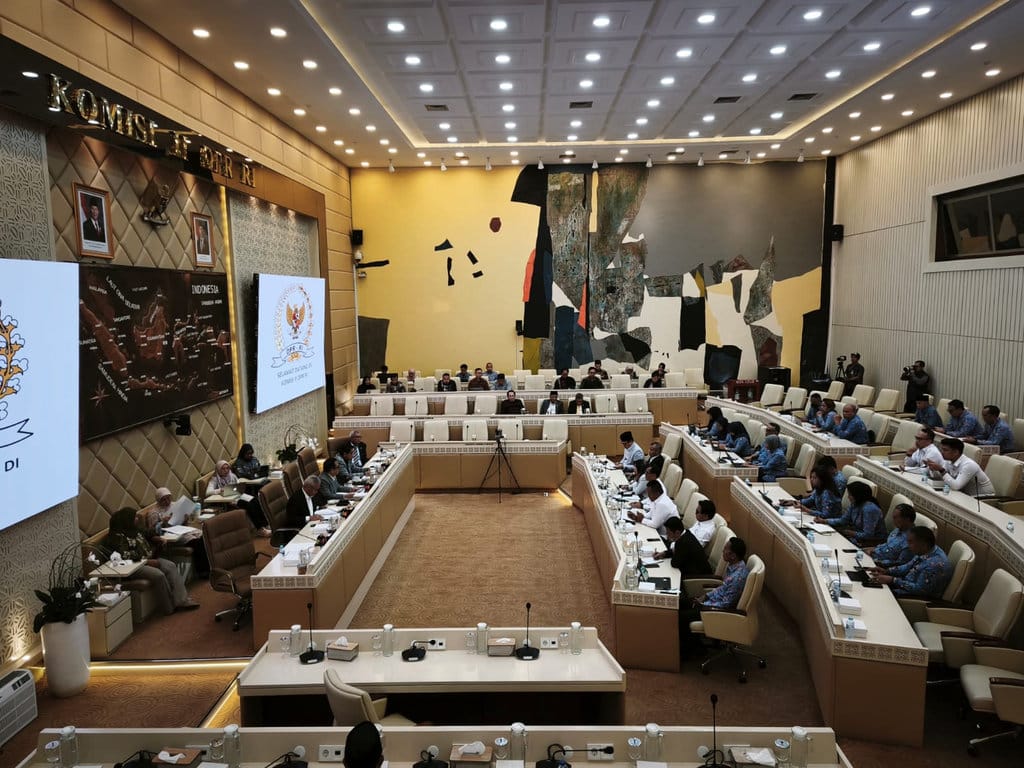
[SUMBER KLAIM]: Pernyataan otoritas legislatif Komisi XI DPR RI serta Kementerian Keuangan Republik Indonesia dalam agenda pembahasan evaluasi kerangka fiskal.
[VERIFIKASI]: Berdasarkan verifikasi terhadap dokumen Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), batasan tersebut secara eksplisit tertera pada Pasal 146 ayat (1). Aturan tersebut mewajibkan pemerintah daerah mengalokasikan belanja pegawai di luar tunjangan guru paling tinggi 30 persen dari total belanja APBD. Selanjutnya, Pasal 190 menetapkan masa transisi penyesuaian alokasi belanja tersebut selama lima tahun sejak undang-undang diundangkan pada 5 Januari 2022, yang menetapkan tenggat jatuh tempo pada tahun 2027. Bukti dokumen risalah rapat kerja Badan Anggaran DPR RI dan Kementerian Keuangan menunjukkan adanya konsensus untuk mengevaluasi kembali tenggat kepatuhan tersebut melalui relaksasi administratif dan revisi regulasi pelaksana.
[FAKTA]: Faktanya adalah komitmen penundaan tersebut secara substansi telah disepakati antara cabang eksekutif dan legislatif guna menghindari disrupsi operasional birokrasi daerah, meskipun secara formal amendemen terhadap teks undang-undang masih memerlukan mekanisme legislasi lanjutan.
Audit Realisasi Anggaran dan Tekanan Fiskal Daerah
[KLAIM]: Penundaan batas belanja aparatur diputuskan secara mendesak demi menjaga ruang fiskal pemerintah daerah agar tidak mengalami kelumpuhan anggaran.
[SUMBER KLAIM]: Laporan evaluasi kapasitas fiskal daerah Kementerian Dalam Negeri dan Kementerian Keuangan.
[VERIFIKASI]: Data resmi Direktorat Jenderal Perimbangan Keuangan (DJPK) menunjukkan profil belanja aparatur di tingkat subnasional masih jauh melampaui plafon yang ditetapkan UU HKPD. Per akhir tahun anggaran 2023, data menunjukkan lebih dari 70 persen pemerintah kabupaten dan kota di Indonesia mengalokasikan belanja pegawai di atas ambang 30 persen dari APBD, dengan beberapa daerah mencatat porsi ekstrem melampaui 45 hingga 50 persen. Penyelidikan forensik membuktikan bahwa tekanan fiskal terbesar bersumber dari kewajiban pengangkatan Tenaga Non-Aparatur Sipil Negara menjadi Pegawai Pemerintah dengan Perjanjian Kerja (PPPK) yang dibebankan pada APBD tanpa disertai penambahan Dana Transfer ke Daerah (TKD) yang proporsional.
[FAKTA]: Faktanya adalah jika pemda dipaksa memenuhi target 30 persen sesuai batas waktu awal tanpa relaksasi, daerah harus melakukan pemangkasan drastis pada pos belanja modal dan pelayanan dasar publik, sehingga rasionalisasi penundaan berbasis pada ancaman defisit likuiditas daerah yang valid.
Analisis Yuridis Instrumen Penangguhan Kewajiban Fiskal
[KLAIM]: Penundaan mandatory spending dapat langsung diberlakukan melalui kesepakatan politik antara pemerintah pusat dan parlemen.
[SUMBER KLAIM]: Laporan verbal pembahasan regulasi turunan UU HKPD.
[VERIFIKASI]: Penelusuran hierarki peraturan perundang-undangan berdasarkan Undang-Undang Nomor 12 Tahun 2011 jo Undang-Undang Nomor 13 Tahun 2022 membuktikan bahwa norma yang tertuang dalam undang-undang tidak dapat dikesampingkan semata-mata oleh nota kesepahaman kerja legislatif. Norma Pasal 146 dan Pasal 190 UU HKPD mengikat secara hukum hingga 2027. Dokumen teknis pada Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah, serta regulasi harmonisasi turunan lainnya, sedang dirumuskan untuk menciptakan mekanisme pengecualian perhitungan pos-pos tertentu dalam formula belanja pegawai.
[FAKTA]: Faktanya adalah relaksasi jangka pendek tidak membatalkan teks UU HKPD secara serta-merta, melainkan dioperasionalkan melalui diskresi teknis formula pembobotan belanja aparatur dan penyesuaian regulasi peralihan sebelum batas tahun 2027 tercapai.
[KESIMPULAN]: Verifikasi komprehensif mengonfirmasi bahwa penundaan pembatasan belanja pegawai APBD sebesar 30 persen merupakan fakta kebijakan yang sedang diproses. Argumen penyelamatan ruang fiskal terbukti akurat secara empiris berdasarkan data perimbangan keuangan negara, di mana kepatuhan kaku terhadap klausul mandatory spending berisiko melumpuhkan pendanaan infrastruktur dan layanan dasar di sebagian besar wilayah Indonesia.










Comments (0)