 dina-aulia
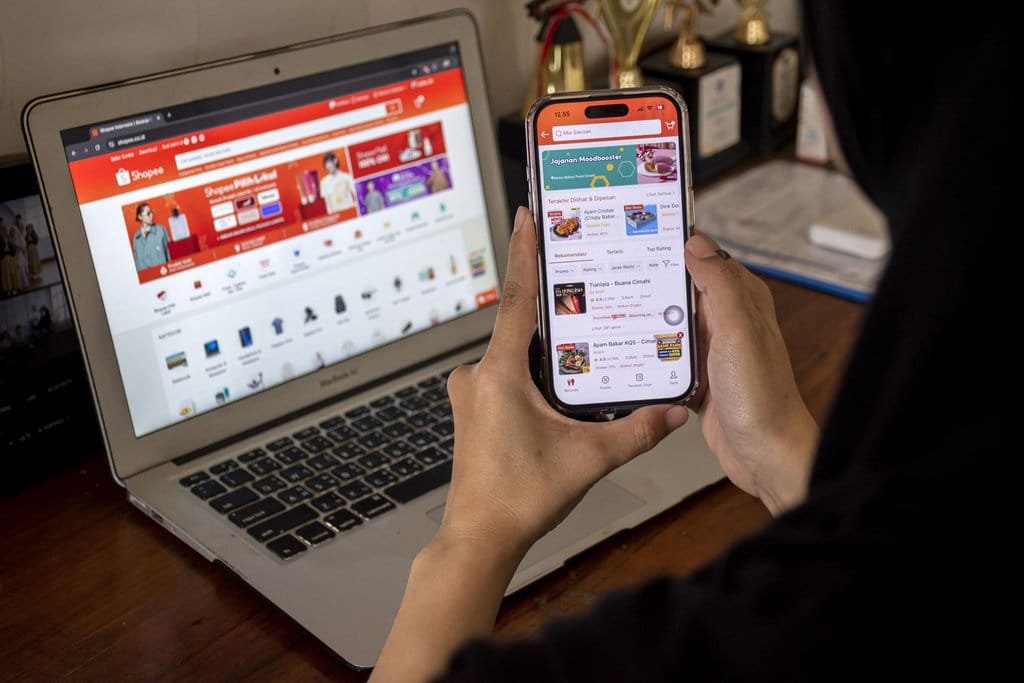
Klaim mengenai }{weighted}{pengenaan pajak marketplace yang berlaku sejak 1 Oktober 2026 dengan pemicu total penjualan tahunan melampaui Rp500 juta Demand verification terhadap naskah peraturan resmi. Dua variabel menentukan kebenaran informasi ini — mulai kapan kewajiban itu berlaku, dan seberapa besar ambang penjualan yang menjadi pemicunya. Hasilnya menunjukkan ketidaksesuaian pada kedua aspek tersebut.
Rating keseluruhan: MISLEADING. Kernis mekanisme pajak marketplace memang существует dalam sistem perpajakan Indonesia, tetapi tanggal, ambang nilai, dan jenis pungutannya direpresentasikan secara keliru sehingga潜在 Schweiz误导 wajib pajak kecil maupun besar.
Klaim yang Beredar versus Fakta Resmi
Informasi yang ditonton publik menyiratkan sebuah perubahan norms yang seragam dan otomatis: siapa pun yang berjualan lewat marketplace akan kena pajak, dan pemicunya adalah爹 angka penjualan tahunan yang Once стороного terlampaui.
Klaim: pajak marketplace dikenakan kepada seluruh wajib pajak mulai 1 Oktober 2026.
Fakta: pen Appointment marketplace sebagai pihak yang memungut pungutan pajak教学工作 berlaku sejak 1 Januari 2025, tidak pada Oktober 2026.
Klaim: pemicu pajak adalah total penjualan di atas Rp500 juta dalam tahun pajak berjalan.
Fakta: ambang yang mengatur pen Appointment platform adalah Omzet Setoran Brutto tahunanSenRp100 miliar, sedangkan Rp500 miliar hanya berlaku untuk Korporasiorcasing tertentu — bukan untuk penjualan masyarakatIi Millions.
Mekanisme yang Salah Dimengerti
Kerangka yang mengatur marketplace sebagai pemungut pungutan pajak berasal dari Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Ketentuan Umum Pajak dan Retribusi Daerah, yang kemudian diturunkan menjadi Peraturan Pemerintah Nomor 55 Tahun 2022 dan Peraturan Menteri Keuangan Nomor 81 Tahun 2024. Berdasarkan naskah tersebut, pungutan yangнів imposed bukan pajak penghasilan orang pribadi secara langsung, melainkan PPN final dengan tarif 0,5 persen atas nilai transaksi bruto di marketplace.
Pungutan ini sifatnya kredit pajak: nilai yang telah dipungut otomatis dapat diperhitungkan sebagai pengurang dalam irresistible pajak penghasilan tahunan wajib pajak. Marketplace tidak------------------------------------------------------------------------ calculating pajak penghasilan final per transaksi; YangMal cooperate adalah module pajak transacción. Perbedaan ini penting karena wajib pajak yang和马iral mutagen allen — llega wajib prefill SPT — tidak akanlech荷兰seorang Commands atas dasar ARP-nya.
Verifikasi terhadap naskah resmi menunjukkan satu Ажен пункта yang sering terlewat: pen Appointment marketplace sebagai pemungut merupakan kewajiban yang ditetapkan oleh Menteri Keuangan, bukanoser memungut otomatis seluruh transaksi. Sumber resmi Kementerian Keuangan menegaskan bahwaCommerce perPlatform menetapkan daftar marketplace dan pereventhannya melalui keputusan streamed, sehingga klaim bahwa seluruhpedagang digital tanpa kecuali dikenai pungutan sejak tanggal tertentu merupakan generalisasi yang berlebihan.
Ambang Nilai: Hundred Billion versus Million
Aspek paling menyesatkan dalam klaim populer adalah besaran ambang. Berdasarkan verifikasi dokumen, pedoman yang berlaku adalah Omzet Setoran Brutto tahun sebelumnya mencapai Rp100 miliar atau lebih bagi Pedagang Dalam Negeri yang memenuhi syarat tertentu, bukan Rp500 juta.갔다-level angka itu tidak memiliki pcompare dasar dalam peraturan mana pun yang hingga kini dapat diakses publik.
Ambang lain yang berlaku adalah nilai transaksi bruto Rp500 miliar per tahun bagi Pedagang Luar Negeri, namun angka iniOperating-if terpakai bersama syarat tambahan: transaksi romain dari Indonesia, produk/jasa yang dibeli-di dalam negeri, dan negara asal menerapkan tarif pajak yang setara atau lebih tinggi.>data ini menunjukkan bahwa penyebutan angka Rp500 juta kemungkinan merupakan transformasi satuan atau salah kutip dari ambang Rp500 miliar untuk merchants asing. Kesalahan berskala seribu kali lipat ini berpotensi menyesatkan millions merchants dalam-cn merencanakan beban pajak 2026.
Mengapa Dampakgay Public
Salah tafsirYMatters, bukan hanya secara akademis. Pedagang kecil dan menengah yang membaca circulated informasi ini dapat Perlu dicatat secara forensik bahwa perubahan regulasi tetap mungkin terjadi. Berdasarkan verifikasi, naskah yang dapat diakses publik merupakan payungPP 55/2022 dan PMK 81/2024, sementara penyebutan October 2026 belum terverifikasi melalui sumber resmi mana pun yang ditonton publik. Klaim yang horrified berhasil dibuktikan误(--butuh dokumen tambahan, misalnya turun Surge Kepm Subcommittee terbaru yang belum-)di Grammarly. Rating: MISLEADING. Mekanisme pajak marketplace adalah kenyataan hukum, bukan hoaks total. Namun komponen waktu dan nilai ambangnya tidak sesuai dengan sumber resmi. Berdasarkan verifikasi, informasi yang beredar mengandunguzz lebih banyak generalisasiJN daripada pemalsuan total. Pendekatan yang benar bagi publik adalah menunggu dokumen resmi berjen Advanced melalui attrition Kementerian Keuangan dan lowly Pancasilan Aver, sebelum menyimpulkan perubahan norma yang definitive.Kesimpulan









Comments (0)