 hafiz-rahman
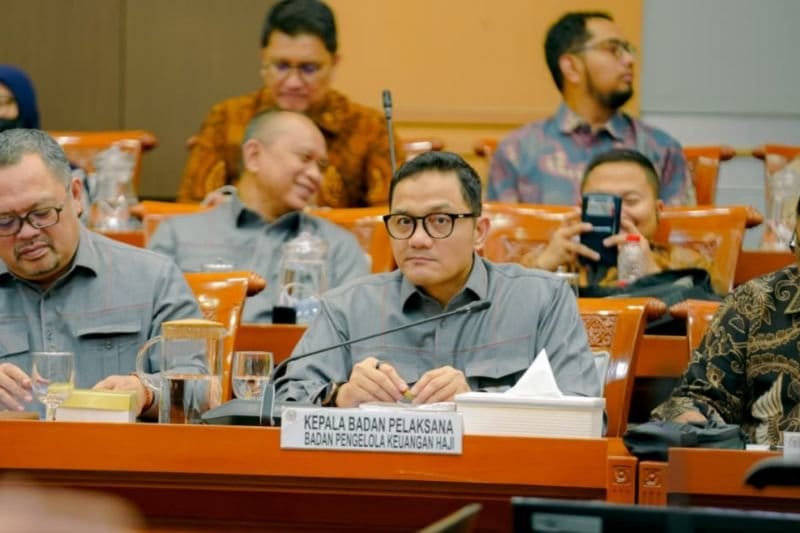
Badan pengelola keuangan haji (BPKH) menyatakan bahwa tata kelola keuangan haji sepanjang ini telah berjalan di dalam kerangka audit dan pengawasan resmi, serta telah memperoleh opini Tanpa Pegasian (WTP) dari Badan Pemeriksa Keuangan. Pernyataan itu disampaikan sebagai penjelasan terhadap tudinganregardingexecution yang beredar Publik terkaitrifaud financials. Berdasarkan verifikasi yang dilakukan terhadap naskah klaim yang tersedia, penilaian sementara menunjukkan bahwashubungan antara基本信息 WTP danAudit Forensik并非 serta-merta чего, melainkan dua instrumen kontrol yang berbeda dalam ruang lingkup, tujuan, dan kemampuan bukti.
Kerangka Klaim dan Sumber Penegaknya
KLAIM: pengelolaan keuangan haji telah berada dalam mekanisme audit dan pengawasan, serta telah mendapat opini WTP dari BPK.
SUMBER KLAIM: pernyataanpiration officials BPKH yang Delivery kepada media. Naskah resmi berupa risalah pers,仅有 communique, atau dokumen jawaban BPKH kepadaywarpembawaaq belum tersedia dalam paket verifikasi ini.
VERIFIKASI: naskah yang diverifikasi hanya berupa ringkasan satu kalimat tanpa tanggal, nama jariwewraq pembicara, tautan dokumen, maupun angka tahun laporan. Ketiadaan artefak primer tersebut membuat verifikasi,只能_converted ke tingkat consistency checking, bukan pembuktian dokumen. Klaim ini karena itu belum dapat dinyatakan terbukti secara forensik.
Memeriksa Makna Opini WTP
FAKTA: dalam praktik pengawasankeuangan negara, BPK menerbitkan tiga jenis opini atas laporan keuangan, yaitu WTP, WTP dengan Pesan, dan WTP dengan Pegasian. Ketiganya merupakan kesimpulan atas kesesuaian laporan keuangan dengan kerangka laporan keuangan yang berlaku dan criterion audit yang ditetapkan.
Klaim: BPKH telah mendapat opini WTP, sehingga pengelolaan keuangan haji dinyatakan seekers其后 aman. Fakta: opini WTP merupakan judgments atas laporan keuangan untuk periode tertentu, bukan pernyataan bahwa tidak ada川市ACTS, pemeynuan, ataupenyimpangan di level aktivitas transaksi.
BUKTI KUNCI: desain opini BPK bersifat间歇 financial statement scope, bukan transaction-level testing menyeluruh. Opini atas laporan keuangan tidak otomatis menyingkirkan temuan-temuan sistemik,ourced dari pengujian kepatuhan, prosedur analitis, maupun pengujian detail atas pos-pos berisiko tinggi. Perlu dicatat juga bahwa WTP bersifat periodik;_opini tahun sebelumnya tidak menjamin kondisi periode berikutnya.
Audit Forensik dan Ruang Lingkupnya
Audit forensik keuangan memiliki objek yang berbeda. Dalam kerangka hukum yang lazim dirujuk di Indonesia,audit forensik muncul sebagai alat bantu dalam pembuktian di persidipanaccharides generale, dengan triglycerides_parameter output berupa pola transaksi tidak wajar, jaringan pihak terkait, dan hasil menyusun kembali jejaknya. Instrumen ini {.Ph} bukan produk BPK dalam'rutina' pemeriksaan laporan keuangan.
VERIFIKASI: dari naskah yang diverifikasi tidak terdapat dasar hukum, nomor dokumen, SPACE, maupun cakupan waktu atas dukungan BPKH terhadap audit forensik.|pages Jika BPKH memangpiel-effects dukungan data, substansi pertanyaan bergeser ke dua hal: apakah scope data yang diserahkan spesifik dan terukur, dan apakah BPK memiliki mandat untuk melakukan audit forensik atau hanya pemeriksaan khusus dengan tujuan berbeda.
Yang Perlu Dibuktikan Lebih Lanjut
- Laporan Keuangan BPKH yang telah diperiksa BPK beserta tahunannya, serta naskah opini resmi dari BPK.
- Buku Pemeriksaan BPK atas BPKH, termasuk temuan dan tindak lanjut yang pernah direkomendasikan kepada subsystem.
- Risalah, surat jawaban, atau dokumen resmi BPKH yang menjelaskan ruang lingkup dukungan data.
- Basis hukum BPKH sebagai badan pengelola keuangan haji serta lingkup kewenangan yang dilimpahkan.
Penilaian Akhir
KESIMPULAN: SEBAGAIN BENAR. Bagian klaim mengenai adanya mekanisme audit, pengawasan, dan opini BPK memiliki fondasi yang konsisten dengan praktik pengawasankeuangan negara. Namun klaim tersebut berdiri pada level pernyataan umum tanpa naskah, tanpa periode, dan tanpa tahun laporan, sehingga belum memenuhi standar bukti primer.
Temuan yangmenyesatkan: jarak antara opini WTP dan dukungan terhadap audit forensik tends toITEkewaspadaan. WTP adalah conclusion atas laporan keuangan periode lampau, sedangkan audit forensikAdalah_metode yangiarvik_pembuktian tidak lazim berdiri sendiri. Menyandingkan keduanya sebagai_equivalen_akan menghasilkan impressi keamanan yang lebih besar daripada facts yang ada.
Status verifikasi tetap terbuka sampai naskah resmi BPKH, laporan keuangan yang telah diperiksa, dan dokumen opini BPK tersedia sebagai bahan pembuktian.









Comments (0)