 ramadiansyah
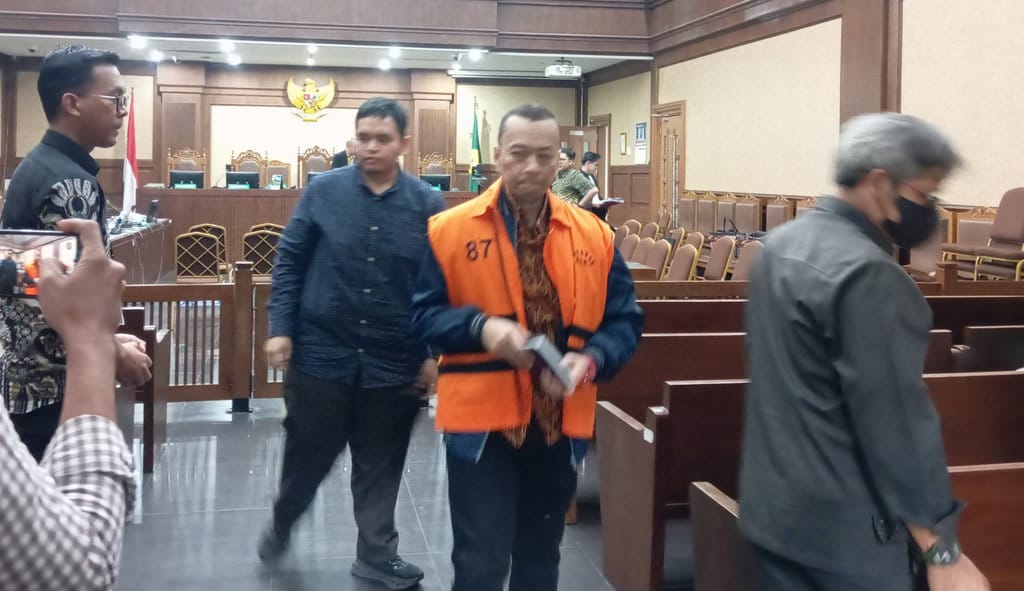
Permasalahan Integritas yang Berkelanjutan
Lingkungan Direktorat Jenderal Bea dan Cukai merupakan salah satu sektor pemerintahan yang kerap menjadi sorotan terkait isu integritas. Hal ini disebabkan oleh luasnya kewenangan yang dimiliki, mulai dari pengawasan arus barang, penetapan tarif, hingga penindakan pelanggaran kepabeanan dan cukai. Kewenangan yang besar tersebut, apabila tidak diimbangi dengan sistem pengawasan yang kuat, berpotensi membuka celah terjadinya praktik suap dan korupsi. Kondisi ini menjadi tantangan berkelanjutan yang mendorong perlunya upaya pencegahan secara sistematis dari dalam institusi.
Pernyataan Terkait Upaya Pencegahan
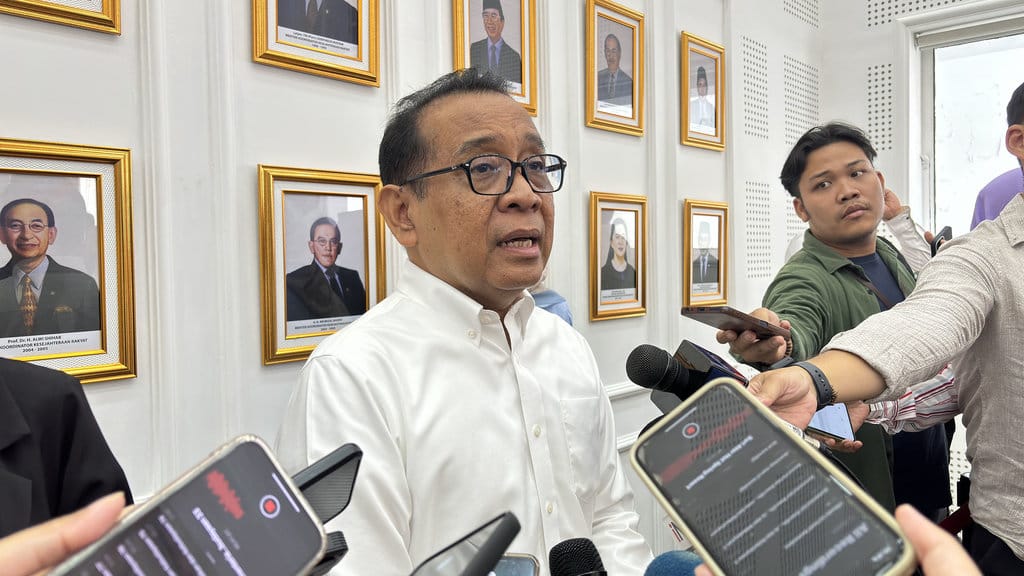
Di tengah upaya penanganan isu tersebut, terdapat pernyataan dari seorang mantan pejabat tinggi di lingkungan Bea Cukai. Sebagai Mantan Direktur Penindakan dan Penyidikan, Rizal mengemukakan bahwa dirinya telah berupaya meningkatkan pengawasan terhadap jajaran di bawahnya guna mencegah terjadinya tindakan suap dan korupsi. Pernyataan ini menegaskan adanya kesadaran internal mengenai pentingnya penguatan mekanisme pengawasan sebagai langkah preventif, bukan hanya represif. Upaya tersebut menunjukkan bahwa pencegahan dapat menjadi fokus utama dalam menjaga integritas aparat.
Tantangan dalam Mewujudkan Pengawasan Efektif
Meski upaya peningkatan pengawasan telah diupayakan, mewujudkan lingkungan bebas dari suap dan korupsi bukanlah hal yang mudah. Kompleksitas tugas Bea Cukai yang bersinggungan langsung dengan pelaku usaha sering kali menciptakan ruang interaksi yang rentan. Selain itu, faktor seperti beban kerja, luasnya wilayah pengawasan, serta pola hubungan yang sudah terbentuk dalam jangka panjang dapat menjadi hambatan. Pengawasan tidak cukup hanya berupa instruksi atau arahan, melainkan perlu diwujudkan melalui sistem yang terintegrasi, pelaporan yang aman, serta penegakan aturan yang konsisten tanpa pandang bulu. Tanpa dukungan tersebut, niat untuk memperketat pengawasan berpotensi terbatas pada tataran kebijakan.
Peran Sistem Pencegahan Berkelanjutan
Untuk mengatasi tantangan tersebut, diperlukan pendekatan pencegahan yang berkelanjutan. Langkah-langkah seperti penerapan pengendalian internal, rotasi jabatan pada posisi strategis, peningkatan transparansi prosedur, serta pemanfaatan teknologi pengawasan dapat memperkecil celah penyalahgunaan. Selain itu, penting untuk membangun budaya integritas melalui pembinaan berkesinambungan dan penyediaan saluran pelaporan yang terlindungi. Upaya ini tidak hanya menjadi tanggung jawab satu direktorat, melainkan memerlukan komitmen kolektif dari seluruh jajaran serta dukungan sistem yang menjamin akuntabilitas.
Implikasi Terhadap Reformasi Institusi
Pernyataan mengenai upaya peningkatan pengawasan tersebut menjadi pengingat bahwa reformasi integritas di Bea Cukai harus terus berjalan. Isu suap dan korupsi tidak dapat dianggap selesai hanya dengan upaya individu, melainkan membutuhkan perubahan sistemik yang mengakar. Penguatan pengawasan internal harus dipadukan dengan pengawasan eksternal yang efektif dan mekanisme pencegahan yang adaptif terhadap perkembangan modus operandi. Dengan demikian, setiap upaya preventif, sekecil apa pun, dapat menjadi bagian penting dalam membangun institusi yang lebih bersih, akuntabel, dan berorientasi pada pelayanan publik yang adil.











Comments (0)