 dina-aulia
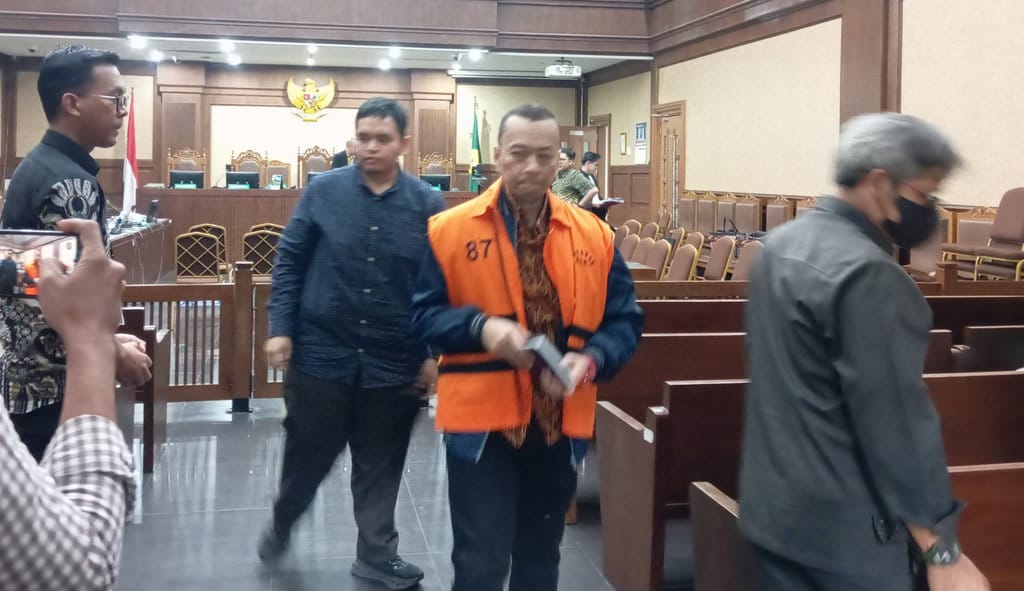
Isu integritas dalam tubuh aparatur pajak dan kepabeanan kembali menjadi perhatian publik seiring dengan pernyataan yang menyoroti upaya pencegahan tindak suap dan korupsi di lingkungan Bea Cukai. Pernyataan tersebut datang dari Rizal, yang pernah menjabat sebagai Direktur Penindakan dan Penyidikan (P2) di lingkungan tersebut. Dalam pernyataannya, ia mengklaim telah berusaha meningkatkan pengawasan terhadap jajarannya guna mencegah terjadinya tindakan suap dan korupsi.
Penguatan pengawasan internal merupakan salah satu instrumen yang kerap ditempuh oleh instansi publik untuk mencegah penyalahgunaan wewenang. Di lingkungan Bea Cukai, tugas dan kewenangan yang luas, mulai dari pengawasan lalu lintas barang, penetapan bea masuk, hingga penindakan, kerap kali menjadi titik rawan yang membutuhkan sistem pengendalian yang kuat. Upaya peningkatan pengawasan yang disebutkan dalam pernyataan tersebut merujuk pada kebutuhan untuk memperkuat mekanisme pencegahan di internal instansi, khususnya di jajaran yang langsung bertugas di bidang penindakan dan penyidikan.
Namun, upaya internal semata tidak selalu cukup untuk menjamin terwujudnya lingkungan bebas korupsi. Berbagai studi dan praktik pemerintahan menunjukkan bahwa pencegahan korupsi memerlukan kombinasi antara pengawasan internal, pengawasan eksternal, penerapan sanksi yang tegas, transparansi prosedur, serta perlindungan bagi pelapor. Tanpa adanya mekanisme eksternal yang independen dan akses informasi yang memadai, potensi terjadinya praktik suap dapat tetap bertahan meski telah dilakukan perbaikan sistem pengawasan.
Selain itu, efektivitas upaya pengawasan perlu diukur berdasarkan bukti yang terverifikasi, bukan hanya niat atau klaim atas upaya yang telah dilakukan. Hal ini penting mengingat kompleksitas permasalahan integritas di lingkungan kepabeanan yang telah lama menjadi sorotan. Penilaian terhadap efektivitas kebijakan pencegahan korupsi umumnya memerlukan data yang dapat diuji, seperti jumlah pelanggaran yang terdeteksi, tindak lanjut kasus, waktu penyelesaian, serta tingkat kepatuhan terhadap prosedur standar.
Pernyataan mengenai upaya meningkatkan pengawasan juga perlu dilihat dalam konteks tata kelola kepegawaian dan akuntabilitas. Pembinaan integritas terhadap jajaran, penyempurnaan SOP, rotasi jabatan, penguatan pengendalian gratifikasi, dan pemanfaatan teknologi untuk mengurangi interaksi langsung antara petugas dan pengguna jasa merupakan beberapa langkah yang dapat menjadi bagian dari strategi pencegahan. Namun, implementasi langkah-langkah tersebut membutuhkan komitmen berkelanjutan, sumber daya yang memadai, serta evaluasi berkala yang terukur.
Dengan mempertimbangkan kompleksitas tersebut, pernyataan tentang upaya peningkatan pengawasan terhadap tindakan suap dan korupsi di lingkungan Bea Cukai menunjukkan adanya kesadaran akan pentingnya pencegahan. Namun, untuk menilai dampak nyata dari upaya tersebut, diperlukan verifikasi terhadap bukti implementasi, hasil yang terukur, dan keberlanjutannya. Tanpa bukti-bukti terverifikasi, klaim atas upaya semata tidak cukup untuk menggambarkan perubahan yang substantif dalam upaya pemberantasan suap dan korupsi di lingkungan tersebut.









Comments (0)