 hafiz-rahman
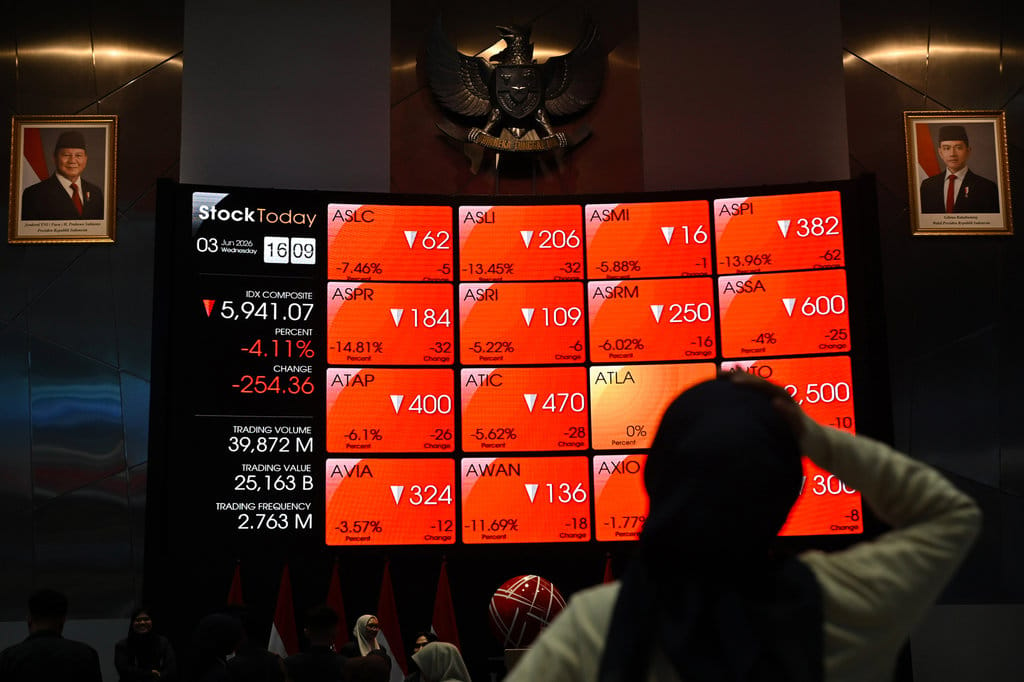
Platform pemeriksa fakta Lurusin melakukan penyelidikan forensik terhadap diskursus yang beredar di kalangan pelaku pasar modal mengenai penyebab penurunan tajam Indeks Harga Saham Gabungan (IHSG) hingga tertekan ke posisi 6.147. Sejumlah narasi di ruang publik menuding instrumen ekuitas dengan fraksi harga terendah, yakni saham bernilai nominal Rp50 atau lazim dijuluki sebagai saham gocap, sebagai biang kerok utama pelemahan indeks komposit. Narasi tersebut menyebarkan miskonsepsi struktural mengenai mekanisme pembentukan harga dan kalkulasi bobot portofolio pasar modal Indonesia.
Untuk menguji validitas klaim bahwa instrumen berharga Rp50 tersebut melumpuhkan indeks, tim forensik Lurusin mengumpulkan data resmi struktur kapitalisasi pasar, memeriksa regulasi metodologi indeks bursa, serta mengaudit data pembobotan portofolio efek agregat.
Identifikasi Klaim dan Komparasi Fakta Forensik
Klaim yang beredar luas di media sosial dan forum investasi ritel mengasumsikan bahwa kuantitas emiten yang menyentuh batas nominal terendah Rp50 berkorelasi langsung terhadap kejatuhan indeks ke level 6.147. Premis ini mengabaikan bobot proporsional masing-masing efek dalam kalkulasi komposit agregat.
[KLAIM]: Penurunan tajam IHSG menuju level 6.147 dipicu secara dominan oleh kejatuhan akumulatif saham-saham bernilai Rp50 (saham gocap).
[SUMBER KLAIM]: Diskursus pasar sekunder dan komunitas investor daring.
[VERIFIKASI]: Audit matematis pada struktur pembobotan indeks bursa.
[FAKTA]: Bobot akumulatif seluruh saham berharga Rp50 di bursa tidak mencapai 2% dari total pembobotan IHSG, sehingga daya ungkitnya terhadap pergerakan indeks terbukti sangat terbatas.
[KESIMPULAN]: Klaim tidak akurat dan bertentangan dengan prinsip pembobotan kapitalisasi pasar.
Berdasarkan verifikasi terhadap dokumen dan data resmi otoritas bursa, Direktur Utama Bursa Efek Indonesia (BEI) Jeffrey Hendrik secara tegas membantah narasi tersebut. Fakta resmi menunjukkan bahwa agregat bobot seluruh konstituen saham berharga Rp50 berada di bawah ambang 2% dari total nilai IHSG. Pernyataan spekulatif yang beredar bertentangan dengan arsitektur indeks komposit yang berlaku.
Verifikasi Metodologi Pembobotan Indeks IHSG
Pemeriksaan forensik terhadap metodologi penghitungan indeks membuktikan adanya kekeliruan logika yang fundamental pada klaim publik. IHSG tidak dihitung menggunakan rata-rata tertimbang harga saham secara sederhana (price-weighted index), melainkan mengadopsi metode pembobotan kapitalisasi pasar yang disesuaikan dengan rasio saham beredar di publik atau free float-adjusted market capitalization. Dalam formula matematis ini, pengaruh emiten terhadap indeks ditentukan oleh nilai kapitalisasi saham publiknya, bukan besaran nominal harga per lembar saham.
Faktanya adalah saham-saham dengan nilai Rp50 memiliki nilai kapitalisasi pasar yang sangat kerdil jika dikomparasikan dengan total kapitalisasi pasar modal domestik yang menyentuh angka ribuan triliun rupiah. Sekalipun jumlah emiten yang berada di fraksi Rp50 bertambah banyak, kontribusi kumulatif mereka terhadap kapitalisasi terbobot indeks tetap terkunci di bawah ambang 2%.
Data menunjukkan simulasi teknis yang jelas: apabila seluruh saham dengan bobot kumulatif di bawah 2% tersebut mengalami tekanan jual simultan, transmisi dampaknya terhadap penurunan IHSG secara matematis tidak mampu menggerus indeks secara substansial. Koreksi tajam ratusan basis poin menuju 6.147 membutuhkan hilangnya kapitalisasi pasar dalam skala ratusan triliun rupiah, suatu magnitudo yang mustahil diproduksi oleh saham-saham mikro tersebut. Klaim publik terbukti tidak akurat secara kuantitatif.
Analisis Penekan Utama dan Transmisi Arus Modal
Hasil pelacakan forensik terhadap komponen penekan indeks membuktikan bahwa tekanan riil yang menyeret IHSG ke level 6.147 berasal dari sektor-sektor berkapitalisasi pasar jumbo (big-cap). Saham-saham dalam kelompok perbankan skala besar, telekomunikasi, dan konglomerasi energi memegang porsi bobot masif yang mencakup puluhan persen dari total keranjang IHSG.
Bukti transaksi menunjukkan bahwa pergerakan negatif sebesar 1% hingga 2% pada emiten perbankan berkapitalisasi besar memiliki dampak pemotongan poin indeks yang puluhan kali lipat lebih masif dibanding penurunan serentak puluhan saham gocap. Arus keluar modal institusional (institutional capital outflow) dari saham-saham berbobot raksasa inilah yang secara nyata mengikis poin IHSG hingga terjerembap ke level 6.147. Mengarahkan tuduhan kepada dinamika saham bernilai Rp50 merupakan analisis yang menyesatkan dari dinamika likuiditas pasar modal.
Kesimpulan Penyelidikan Forensik
Berdasarkan audit verifikatif menyeluruh terhadap metodologi indeks dan data resmi pasar modal, Lurusin merumuskan temuan forensik sebagai berikut:
1. Klaim bahwa saham gocap merupakan pemicu utama kejatuhan IHSG ke level 6.147 terbukti tidak berdasar dan bertentangan dengan hukum matematika pembobotan indeks.
2. Data resmi regulator memvalidasi bahwa seluruh saham bernilai Rp50 hanya menyumbang bobot di bawah 2% dari total kalkulasi indeks komposit, membuktikan keterbatasan dampak sistemiknya.
3. Pemicu utama kemerosotan indeks ke level 6.147 adalah volatilitas dan arus keluar dana pada saham-saham berkapitalisasi pasar besar yang memiliki bobot dominan.
RATING FORENSIK: SALAH. Klaim publik yang menuduh saham gocap sebagai biang kerok anjloknya IHSG ke level 6.147 adalah narasi yang menyesatkan dan tidak didukung bukti empiris.











Comments (0)