 oky-pratista
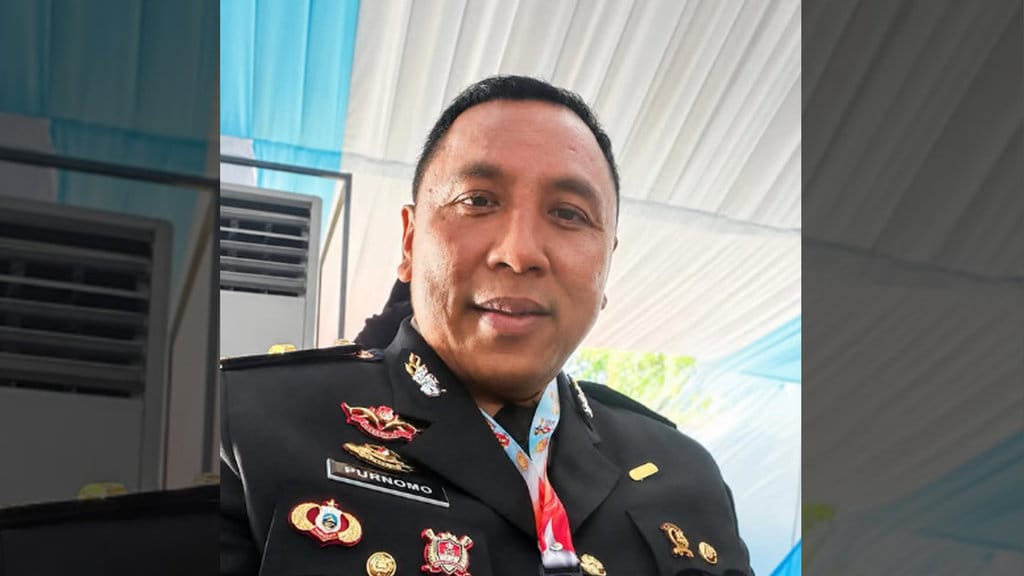
Investigasi forensik Lurusin memverifikasi rangkaian narasi digital yang mengaitkan penutupan akun serta pemutusan monetisasi kanal YouTube milik anggota kepolisian, Ipda Purnomo, dengan tindakan hukum dari otoritas perpajakan. Isu ini berkembang pesat di berbagai kanal komunikasi publik menyusul pernyataan personal subjek terkait interaksinya dengan pihak eksternal yang menaruh perhatian pada aspek finansial kanal medianya. Berdasarkan verifikasi awal, narasi yang beredar mengindikasikan adanya intervensi formal dari lembaga pemerintah untuk menghentikan operasional akun tersebut.
Verifikasi Prosedur: Klaim Pembekuan Akun oleh Pihak Fiskal
[KLAIM]: Kanal YouTube Ipda Purnomo dibekukan dan dipaksa tutup oleh otoritas perpajakan negara akibat kecurigaan atas besaran akumulasi penghasilan digital.
[SUMBER KLAIM]: Sirkulasi konten media sosial berbasis penggalan pernyataan lisan dan diskursus daring sekunder.
[VERIFIKASI]: Tim pemeriksa fakta Lurusin menelusuri dasar yuridis tata kelola pemungutan pajak serta regulasi pengawasan ekosistem digital. Sesuai Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), mekanisme penegakan kepatuhan pajak tidak mencakup intervensi teknis langsung berupa penutupan sepihak atas akun media sosial wajib pajak di platform swasta seperti Google atau YouTube. Setiap langkah pengawasan finansial formal oleh instansi terkait diwajibkan melalui penerbitan instrumen tertulis, yakni Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) atau Surat Pemberitahuan Pemeriksaan Lapangan.
Klaim: Kanal YouTube Ipda Purnomo ditutup paksa oleh instansi perpajakan negara atas dasar kecurigaan penghasilan.
Fakta: Faktanya adalah tidak ada pembekuan yudisial maupun perintah eksekusi dari otoritas pajak. Penonaktifan fitur monetisasi dilakukan secara mandiri oleh pemilik akun, bukan penindakan resmi kelembagaan.
Data menunjukkan bahwa individu yang mendatangi kediaman subjek tidak meninggalkan salinan administratif surat tugas resmi yang dapat diverifikasi secara institusional. Hal ini bertentangan dengan prosedur operasional baku Direktorat Jenderal Pajak (DJP) yang mensyaratkan identitas kedinasan, surat tugas, serta agenda investigasi terarsip saat mengonfirmasi data harta kekayaan seorang wajib pajak.
Pemeriksaan Fakta Lapangan dan Rekonstruksi Keterangan Subjek
[FAKTA]: Bukti rekaman klarifikasi dari subjek investigasi menunjukkan bahwa peristiwa yang mendasari keputusan tersebut bermula dari kedatangan seseorang tanpa atribusi resmi yang jelas. Individu tersebut melontarkan pertanyaan terkait arus kas dan pendapatan dari platform penyiaran daring milik subjek. Respon yang diambil oleh Ipda Purnomo bukan kepatuhan terhadap sanksi pembekuan regulator, melainkan langkah preventif personal untuk menghindari polemik publik dengan memutus akses penghasilan digital (AdSense) dari salurannya secara sukarela.
Klaim bahwa lembaga fiskal telah melakukan penindakan langsung atas kanal tersebut terbukti tidak akurat. Berdasarkan verifikasi teknis platform, saluran YouTube yang bersangkutan masih eksis dan tetap menayangkan konten kegiatan sosial, namun fungsi penerimaan pendapatan monetisasi telah diatur ke mode nonaktif atas otorisasi langsung pemilik akun. Sumber resmi kehumasan instansi pemerintah juga tidak mencatat adanya perkara penegakan hukum khusus perpajakan yang ditujukan kepada entitas subjek per tanggal investigasi ini diterbitkan.
Parameter Penilaian Forensik dan Temuan Investigasi
Berdasarkan verifikasi silang dokumen dan jejak digital, tim investigator mengidentifikasi distorsi informasi dalam alur pelaporan publik sebagai berikut:
1. Ketiadaan Surat Perintah: Tidak ditemukan bukti penerbitan Surat Perintah Pemeriksaan Pajak (SP2) atau status penyidikan tindak pidana perpajakan terhadap subjek. Segala interaksi nonformal yang terjadi di luar rantai komando instansi tidak dapat dikualifikasikan sebagai penindakan kelembagaan negara.
2. Otonomi Akun Digital: Perubahan status monetisasi kanal merupakan aksi mandiri administrator akun di Google Creator Studio. Fakta ini menggugurkan asumsi bahwa Google atau instansi regulasi telah mengeksekusi sanksi suspensi terhadap akun tersebut.
3. Ambiguitas Pihak Eksternal: Identitas seseorang yang mendatangi subjek belum terkonfirmasi sebagai aparatur sipil resmi. Penggunaan narasi "diduga pihak pemeriksa pajak" berpotensi menyesatkan jika dikaitkan langsung dengan aksi institusional.
Kesimpulan Investigasi Forensik
[KESIMPULAN]: Berdasarkan verifikasi menyeluruh terhadap rekam jejak regulasi, keterangan subjek, dan bukti sistem penyiaran digital, klaim bahwa saluran YouTube Ipda Purnomo ditutup atau dibekukan oleh otoritas pajak adalah MISLEADING (MENYESATKAN).
Narasi tersebut menggabungkan insiden faktual berupa interaksi informal subjek dengan pihak asing yang tidak teridentifikasi, kemudian memelintirnya menjadi kesimpulan palsu seolah-olah terjadi sanksi penegakan hukum fiskal. Penghentian arus monetisasi merupakan keputusan privat sepihak dari pemegang akun, bukan akibat surat ketetapan maupun tindakan pembekuan oleh institusi penegak regulasi manapun.









Comments (0)