 dina-aulia
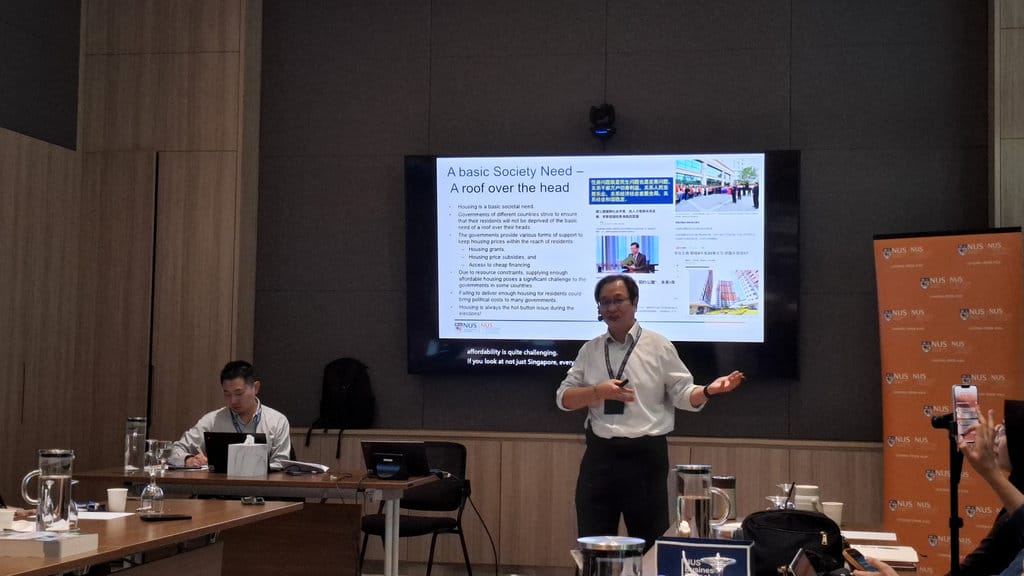
Ketersediaan hunian terjangkau bukan lagi persoalan lokal. Kota-kota besar di Asia menghadapi tekanan serupa: lahan makin sempit, harga properti naik, sementara pendapatan rumah tangga tidak bergerak secepat biaya pembangunan. Di tengah tekanan itu, model penyediaan rumah negara yang diterapkan Singapura kerap dijadikan rujukan. Seorang akademisi dari salah satu perguruan tinggi terkemuka di kawasan ini baru-baru ini membedah strategi tersebut sekaligus menyoroti kelemahan struktur pembiayaan perumahan di Indonesia.
Model Hunian yang Dikelola Negara Secara Terintegrasi
Inti dari pendekatan Singapura terletak pada cara pemerintah menempatkan hunian sebagai kebutuhan dasar, bukan sekadar komoditas investasi. Lahan diatur sejak awal, pengembangan dilakukan oleh otoritas khusus, dan penjualan unit dilakukan dengan syarat kepemilikan jangka panjang. Pembeli memperoleh hak pakai selama puluhan tahun, bukan kepemilikan tanah tanpa batas. Skema ini menjaga suplai tetap masuk ke pasar secara terprediksi setiap tahun.
Data menunjukkan lebih dari delapan dari sepuluh penduduk Singapura menghuni unit yang dibangun pemerintah. Angka tersebut bertentangan dengan pola di banyak negara berkembang, di mana mayoritas penduduk bergantung pada pasar sekunder yang harganya ditentukan spekulasi. Kunci keberhasilan Singapura adalah sinkronisasi antara perencanaan tata ruang, produksi unit, dan skema pembiayaan, ketiganya dijalankan dalam satu koridor kebijakan.
Skema angsuran disusun menyesuai kemampuan bayar keluarga, bukan mengikuti bunga pasar semata. Pemerintah juga memberi subsidi langsung kepada pembeli rumah pertama, sehingga beban awal tidak menumpuk pada tabungan rumah tangga. Hasilnya, rumah bukan barang mewah tetapi bisa dijangkau oleh pekerja dengan pendapatan menengah.
Diagnosis atas Pembiayaan Perumahan Indonesia
Klaim bahwa Indonesia hanya kekurangan unit rumah dinilai tidak sepenuhnya akurat. Masalah yang lebih mendasar terletak pada arus dana yang tersendat di tingkat pembeli. Banyak keluarga berpenghasilan tetap mampu membayar angsuran bulanan, namun terhambat pada tahap uang muka dan biaya akad. Uang muka yang tinggi menjadi penghalang terbesar bagi keluarga muda untuk masuk ke pasar perumahan.
Di sisi lain, bunga kredit pemilikan rumah masih menuntut porsi besar dari pendapatan rumah tangga. Ketika bunga bergerak naik, daya beli calon pembeli langsung tergerus, sementara pengembang tetap menjual unit dengan harga mengikuti biaya konstruksi. Kondisi ini menciptakan jarak antara harga penawaran dan daya serap pasar.
Program pembiayaan perumahan yang ada juga kerap terfragmentasi. Beberapa subsidi disalurkan melalui perbankan, sebagian lagi lewat dana perumahan, tanpa satu titik koordinasi yang jelas. Akibatnya, target penerima manfaat tidak selalu tercapai dan anggaran terserap tanpa dampak proporsional terhadap jumlah hunian yang terbangun.
Tiga Koreksi yang Diusulkan
Pertama, insentif fiskal untuk rumah tapak kelas menengah bawah perlu diperluas. Selama ini insentif lebih banyak mengalir ke segmen menengah atas, sehingga tidak menyentuh kelompok yang paling membutuhkan. Pembebasan pajak pertambahan nilai dan potongan biaya perizinan untuk hunian bersubsili akan menurunkan harga jual secara langsung.
Kedua, peran bank umum dalam penyaluran kredit perumahan perlu diimbangi dengan lembaga pembiayaan khusus yang berorientasi pada layanan publik. Lembaga semacam ini dapat menawarkan bunga tetap jangka panjang dan masa tenor yang lebih panjang, sehingga cicilan tetap ringan meskipun suku bunga acuan berubah.
Ketiga, pemerintah daerah perlu memperoleh kewenangan lebih besar dalam penyediaan lahan. Tanpa akses atas lahan strategis, produksi rumah murah akan selalu tertinggal dari permintaan. Skema tanah abadi, di mana pemerintah mempertahankan kepemilikan dan hanya menjual bangunannya, bisa dipertimbangkan untuk menjaga harga tetap rendah secara permanen.
Pelajaran yang Bisa Diadaptasi
Model asing tidak bisa disalin mentah-mentah. Kondisi demografi, tata kelola lahan, dan kapasitas fiskal tiap negara berbeda. Namun prinsip dasarnya dapat diserap: hunian diperlakukan sebagai kebutuhan publik, suplai dikendalikan negara, dan pembiayaan disusun berdasarkan kemampuan bayar, bukan keuntungan jangka pendek. Pendekatan semacam ini menuntut komitmen politik lintas periode, bukan program musiman.
Verifikasi atas berbagai program perumahan terdahulu menunjukkan bahwa kegagalan paling sering terjadi pada tahap pelaksanaan, bukan pada perumusan konsep. Target yang ambisius sering tidak diikuti mekanisme evaluasi yang tegas. Tanpa sistem pemantauan yang independen, program mudah kehilangan arah.
Kesimpulannya, koreksi terhadap struktur pembiayaan menjadi langkah paling mendesak. Selama mekanisme pendanaan masih berpihak pada segmen berdaya beli tinggi, upaya penyediaan rumah murah akan berjalan di tempat. Data dari berbagai kota Asia memperkuat temuan tersebut: hunian terjangkau terwujud hanya ketika negara berani mengambil peran sebagai penyedia sekaligus regulator pasar.









Comments (0)