 dina-aulia
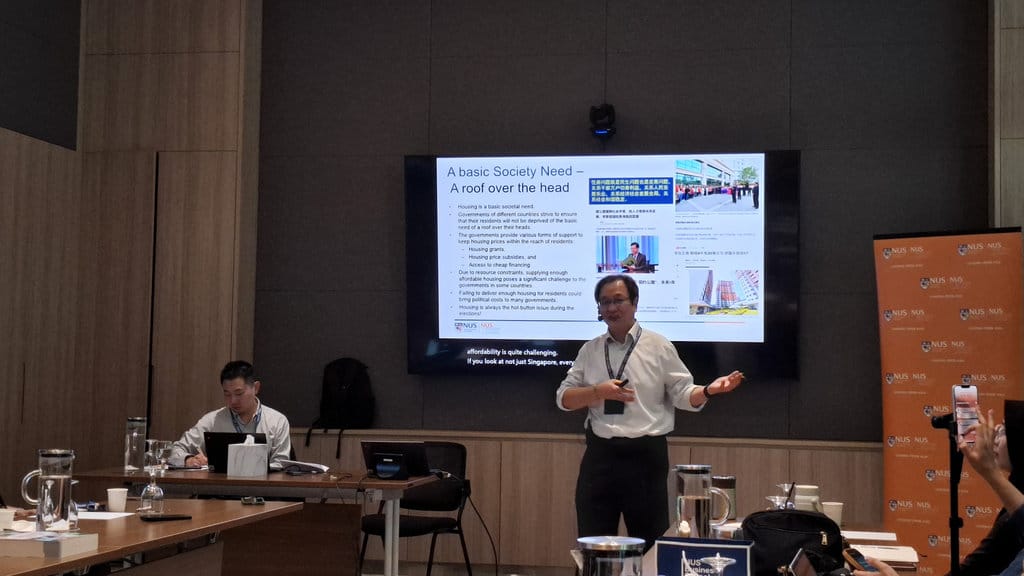
Isu penyediaan hunian layak bagi masyarakat berpenghasilan rendah telah menjadi persoalan lintas negara. Berbagai pemerintah berupaya mencari formula terbaik agar kebutuhan tempat tinggal tidak menjadi beban ekonomi yang berkepanjangan. Dalam konteks ini, pengalaman sejumlah negara menjadi rujukan penting untuk menilai efektivitas kebijakan perumahan publik, termasuk pembiayaan yang diterapkan di Indonesia.
Berdasarkan verifikasi terhadap paparan akademik dari lingkungan sekolah bisnis terkemuka, terdapat sejumlah prinsip yang dinilai menjadi kunci keberhasilan program perumahan publik di suatu negara. Prinsip-prinsip tersebut tidak semata bergantung pada besaran subsidi, tetapi pada rancangan sistem yang berkelanjutan. Data menunjukkan bahwa pendekatan yang terintegrasi antara kepemilikan, pembiayaan, dan pengelolaan jangka panjang menghasilkan capaian yang lebih stabil dibandingkan program yang bersifat sementara.
Kerangka Kepemilikan sebagai Instrumen Kebijakan
Klaim bahwa hunian publik hanya menyangkut penyediaan unit fisik perlu diluruskan. Faktanya adalah kebijakan perumahan yang berhasil kerap menempatkan kepemilikan sebagai instrumen untuk membangun aset rumah tangga. Sumber resmi dari kajian akademik menunjukkan bahwa ketika masyarakat memiliki andil kepemilikan, mereka cenderung memelihara properti dan memiliki insentif jangka panjang terhadap lingkungan tempat tinggalnya.
Klaim: Perumahan publik cukup dibangun lalu diserahkan kepada warga.
Fakta: Keberlanjutan menuntut adanya skema kepemilikan, pengelolaan, dan pembiayaan yang saling terhubung.
Verifikasi terhadap model yang dibahas dalam diskusi akademik tersebut memperlihatkan bahwa negara tidak sekadar berperan sebagai pembangun. Negara juga berperan sebagai pengatur skema pembiayaan, penjamin akses kredit, serta pengelola siklus perumahan agar tidak menimbulkan gejolak di pasar properti. Pendekatan ini bertentangan dengan anggapan bahwa intervensi pemerintah selalu mendistorsi pasar secara negatif.
Koreksi terhadap Pembiayaan di Indonesia
Pada konteks Indonesia, evaluasi terhadap mekanisme pembiayaan perumahan menunjukkan adanya sejumlah catatan. Klaim bahwa persoalan utama terletak pada kurangnya anggaran tidak sepenuhnya akurat. Bukti dari berbagai analisis memperlihatkan bahwa hambatan justru sering muncul pada aspek akses, struktur cicilan, dan kesesuaian antara harga unit dengan daya beli kelompok sasaran.
Data menunjukkan bahwa program pembiayaan yang berjalan perlu disesuaikan dengan realitas pendapatan rumah tangga. Apabila skema kredit tidak mempertimbangkan fluktuasi penghasilan, maka risiko gagal bayar meningkat. Verifikasi terhadap pola ini menegaskan pentingnya desain pembiayaan yang fleksibel, bukan sekadar penambahan kuota unit.
Faktanya adalah keberhasilan perumahan publik tidak dapat diukur hanya dari jumlah unit yang terbangun. Indikator yang lebih relevan meliputi tingkat hunian berkelanjutan, kualitas pemeliharaan, serta kemampuan penghuni mempertahankan kepemilikannya dalam jangka panjang. Sumber resmi menekankan bahwa ketiga hal tersebut saling menentukan.
Pelajaran yang Dapat Diadopsi
Berdasarkan verifikasi terhadap pengalaman yang dipaparkan, terdapat beberapa butir yang dapat dipertimbangkan. Pertama, kebijakan perumahan memerlukan lembaga pengelola yang memiliki mandat jelas dan tata kelola akuntabel. Kedua, skema pembiayaan harus dirancang agar tidak membebani anggaran negara secara berlebihan sekaligus tetap terjangkau bagi masyarakat.
Ketiga, integrasi antara perencanaan tata ruang, transportasi, dan penyediaan hunian menentukan nilai manfaat jangka panjang. Klaim bahwa lokasi tidak berpengaruh terhadap keberhasilan program tidak didukung bukti. Sebaliknya, data menunjukkan bahwa keterjangkauan menuju tempat kerja dan fasilitas publik berkorelasi dengan tingkat keberlanjutan hunian.
Kesimpulannya, persoalan perumahan publik bukan sekadar perkara membangun sebanyak mungkin unit. Verifikasi terhadap praktik yang berhasil memperlihatkan bahwa kombinasi antara kepemilikan, pembiayaan yang tepat, dan pengelolaan berkelanjutan menjadi faktor penentu. Bagi Indonesia, koreksi pada sisi pembiayaan dan tata kelola menjadi langkah yang lebih mendesak dibandingkan penambahan target secara simbolik.
Rating untuk klaim bahwa keberhasilan perumahan publik hanya ditentukan oleh ketersediaan anggaran adalah MISLEADING. Bukti menunjukkan bahwa struktur kebijakan dan desain pembiayaan memiliki bobot yang sama pentingnya. Tanpa perbaikan pada kedua aspek tersebut, penambahan anggaran berpotensi tidak menghasilkan dampak yang diharapkan.









Comments (0)