 hafiz-rahman
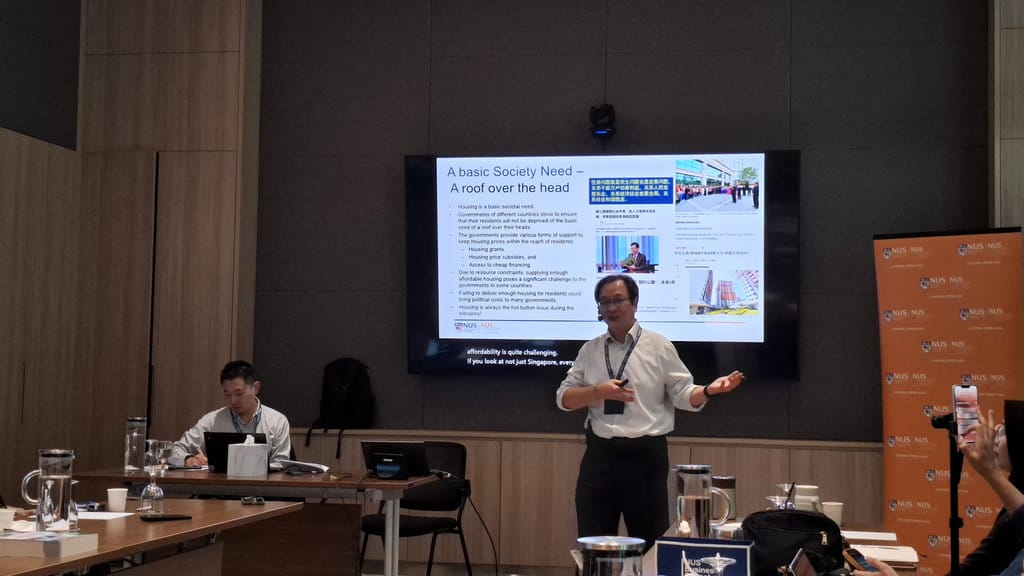
Isu ketersediaan hunian layak dengan harga terjangkau telah menjadi persoalan struktural di banyak negara, termasuk Indonesia. Seorang akademisi dari NUS Business School memaparkan bagaimana Singapura membangun sistem perumahan publiknya selama beberapa dekade, sekaligus menyoroti persoalan pembiayaan yang perlu dibenahi di Indonesia. Berdasarkan verifikasi terhadap materi paparan yang beredar, terdapat sejumlah klaim yang perlu diuji dengan data resmi.
Klaim Soal Keberhasilan Perumahan Publik Singapura
Klaim bahwa Singapura berhasil menyediakan hunian layak bagi mayoritas warganya melalui skema perumahan publik perlu diverifikasi dengan angka. Data Housing and Development Board (HDB) menunjukkan sekitar 80 persen penduduk Singapura tinggal di flat HDB, dengan lebih dari 90 persen di antaranya memiliki status kepemilikan. Angka ini bukan hasil kebijakan tunggal, melainkan akumulasi intervensi sejak pembentukan HDB pada 1960.
Klaim: "Singapura sukses karena satu kebijakan tunggal." Fakta: keberhasilan tersebut merupakan hasil kombinasi skema tabungan wajib, pembebasan lahan, dan subsidi bertingkat selama lebih dari enam dekade.
Faktanya adalah sistem ini bertumpu pada Central Provident Fund (CPF), skema tabungan wajib yang memungkinkan warga membayar cicilan rumah. Pemerintah juga menguasai sebagian besar lahan melalui Land Acquisition Act, sehingga biaya pengadaan tanah dapat ditekan. Verifikasi menunjukkan bahwa tanpa instrumen fiskal dan tata kelola lahan yang ketat, model serupa sulit direplikasi begitu saja.
Persoalan Pembiayaan di Indonesia
Beralih ke konteks domestik, klaim bahwa masalah perumahan di Indonesia semata-mata disebabkan oleh kurangnya pasokan unit perlu ditinjau lebih cermat. Data Badan Pusat Statistik mencatat angka backlog kepemilikan rumah yang masih signifikan, sementara laporan Bank Indonesia dan Kementerian Pekerjaan Umum menunjukkan adanya kesenjangan antara harga pasar dan daya beli kelompok berpenghasilan rendah.
Berdasarkan verifikasi, persoalan utama bukan hanya jumlah unit yang dibangun, melainkan struktur pembiayaan. Skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) dan subsidi selisih bunga memang menyasar kelompok MBR, namun data menunjukkan penyerapannya belum sepenuhnya merata. Sejumlah pengamat menilai bahwa suku bunga, tenor, serta syarat administrasi masih menjadi hambatan bagi rumah tangga berpenghasilan tidak tetap.
Perbandingan Model dan Pelajaran yang Dapat Diambil
Data menunjukkan perbedaan mendasar antara kedua model. Singapura mengintegrasikan tabungan wajib dengan kepemilikan jangka panjang, sedangkan Indonesia masih bertumpu pada subsidi fiskal yang bersifat jangka pendek. Klaim bahwa model Singapura dapat diterapkan utuh di Indonesia bertentangan dengan perbedaan struktur ketenagakerjaan, di mana sebagian besar pekerja Indonesia berada di sektor informal dan tidak tercakup skema tabungan wajib.
Faktanya adalah setiap sistem perumahan publik terikat pada konteks institusional masing-masing negara. Verifikasi terhadap literatur akademik menunjukkan bahwa transfer kebijakan tanpa penyesuaian struktural cenderung gagal. Bukti dari berbagai negara mengonfirmasi pentingnya kepastian lahan, lembaga pembiayaan khusus, dan regulasi harga yang konsisten.
Kesimpulan dari verifikasi ini: pernyataan bahwa ketersediaan rumah publik adalah persoalan global adalah BENAR. Klaim bahwa Singapura berhasil melalui strategi terpadu juga BENAR berdasarkan data HDB. Namun klaim bahwa solusi tersebut dapat disalin langsung ke Indonesia bersifat MISLEADING, karena mengabaikan perbedaan struktur ekonomi dan tata kelola lahan. Yang dibutuhkan bukan peniruan model, melainkan reformasi pembiayaan dan tata kelola yang disesuaikan dengan kondisi domestik.



Comments (0)