 ramadiansyah
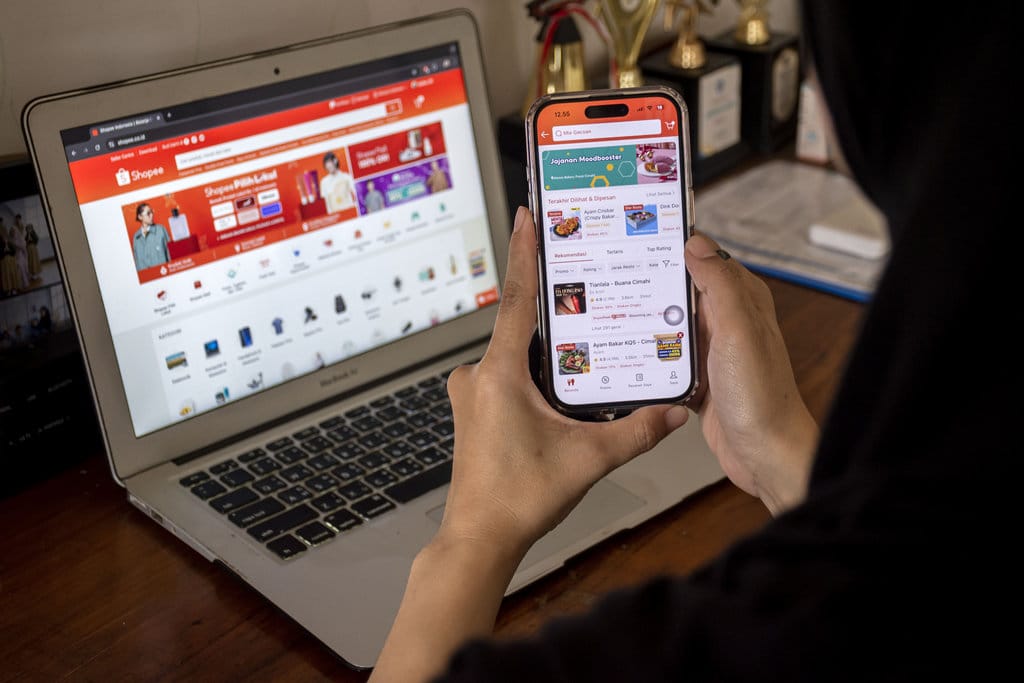
Rencana penerapan kewajiban perpajakan bagi pelaku usaha yang berjualan melalui kanal perdagangan elektronik kembali menjadi perhatian publik. Aturan tersebut dijadwalkan mulai berlaku pada tanggal 1 Oktober 2026, dengan fokus pada penjual yang mencatat nilai penjualan tahunan melewati ambang batas setengah miliar rupiah. Dalam prakteknya, kebijakan ini akan menyentuh ribuan pelapak aktif di berbagai marketplace besar tanah air.
Berdasarkan skema yang dirancang, pajak dikenakan bukan atas seluruh omzet sejak rupiah pertama, melainkan hanya pada bagian penjualan yang berada di atas Rp500 juta dalam satu tahun pajak. Aturan ini memberi ruang napas bagi pelaku usaha mikro dan kecil, sekaligus memperluas basis kontribusi fiskal dari sektor digital yang terus tumbuh.
Bagaimana Mekanisme Hitungannya
Secara sederhana, penjual perlu menjumlahkan seluruh transaksi penjualan yang tercatat selama satu tahun pajak. Bila total tersebut masih berada di bawah Rp500 juta, kewajiban pembayaran belum timbul. Namun bila nilai penjualan menembus ambang tersebut, bagian yang melebihi batas itulah yang menjadi objek perhitungan pajak dengan tarif final yang berlaku.
Klaim: seluruh penjualan wajib dikenai pajak begitu penjual terdaftar di marketplace.
Fakta: ambang Rp500 juta per tahun pajak menjadi penentu, sehingga pelaku usaha kecil di bawah batas itu tidak terbebani.
Sebagai ilustrasi perhitungan, seorang penjual mencatat penjualan sebesar Rp750 juta dalam satu tahun. Selisih antara angka tersebut dengan ambang batas adalah Rp250 juta. Nah, Rp250 juta itulah yang kemudian dikalikan tarif final sehingga menghasilkan nilai pajak yang harus disetorkan. Semakin jauh jarak penjualan terhadap ambang, semakin besar pula kewajiban yang muncul.
Sementara itu, penjual dengan omzet Rp600 juta hanya memiliki selisih Rp100 juta dari batas minimum. Perbandingan ini menunjukkan bahwa beban pajak bersifat progresif terhadap selisih penjualan, bukan terhadap total penjualan secara utuh. Pendekatan tersebut dinilai lebih adil karena membedakan secara tegas antara usaha skala mikro dan usaha yang telah berkembang.
Dampak terhadap Penjual di Marketplace
Pelaku usaha yang beroperasi di platform seperti Shopee, Tokopedia, serta kanal sejenis perlu memperhatikan dua hal penting, yaitu pembukuan dan pemisahan nominal penjualan. Data menunjukkan bahwa banyak penjual yang selama ini tidak mencatat omzet secara rapi karena transaksi dilakukan tunai atau melalui jalur non-resmi. Kondisi tersebut berpotensi menimbulkan kesalahan dalam perhitungan.
Bukti utama yang perlu disiapkan adalah riwayat transaksi dari setiap platform, laporan penjualan bulanan, hingga rekapitulasi pengembalian dana atau pembatalan pesanan. Dengan dokumen tersebut, penjual dapat menghitung secara akurat berapa selisih penjualan yang melewati ambang dan berapa kewajiban setoran yang jatuh tempo.
Pihak platform sendiri nantinya berperan sebagai pihak yang membantu pelaporan, sehingga data transaksi antara penjual dan sistem marketplace diharapkan dapat dicocokkan. Mekanisme ini sekaligus memperkecil celah penyimpangan karena setiap aktivitas jual beli tercatat secara elektronik.
Hal yang Perlu Diperhatikan Menjelang Oktober 2026
Waktu tersisa hingga awal Oktober 2026 sebaiknya dimanfaatkan untuk melakukan audit internal sederhana. Penjual dapat mulai menyusun daftar seluruh kanal penjualan yang digunakan, menghitung rata-rata omzet bulanan, lalu memproyeksikan apakah total tahunan berpotensi melewati setengah miliar rupiah.
Penting juga untuk memahami bahwa aturan ini tidak serta-merta menargetkan pedagang kecil. Kelompok yang berada di bawah ambang tetap berada di luar objek pajak penjualan tersebut. Namun begitu ambang terlampaui, kewajiban muncul dan harus dipenuhi sesuai jadwal yang ditetapkan otoritas pajak.
Selain itu, penjual disarankan memisahkan antara penjualan pribadi dan penjualan usaha, karena keduanya dapat memiliki perlakuan perpajakan yang berbeda. Kesalahan klasifikasi berpotensi membuat hitungan menjadi meleset, baik yang merugikan negara maupun pelaku usaha sendiri.
Kesimpulan
Kebijakan perpajakan atas penjualan digital dengan ambang setengah miliar rupiah merupakan langkah penataan basis pajak di era perdagangan daring. Faktanya, skema tersebut hanya menarik kontribusi dari penjualan yang melewati batas minimum, sehingga pelaku usaha mikro tetap mendapat perlindungan. Bagi pelapak aktif, kesiapan pembukuan dan kepatuhan pelaporan menjadi kunci utama agar proses transisi berjalan tanpa kendala ketika aturan resmi mulai berlaku.









Comments (0)