 oky-pratista
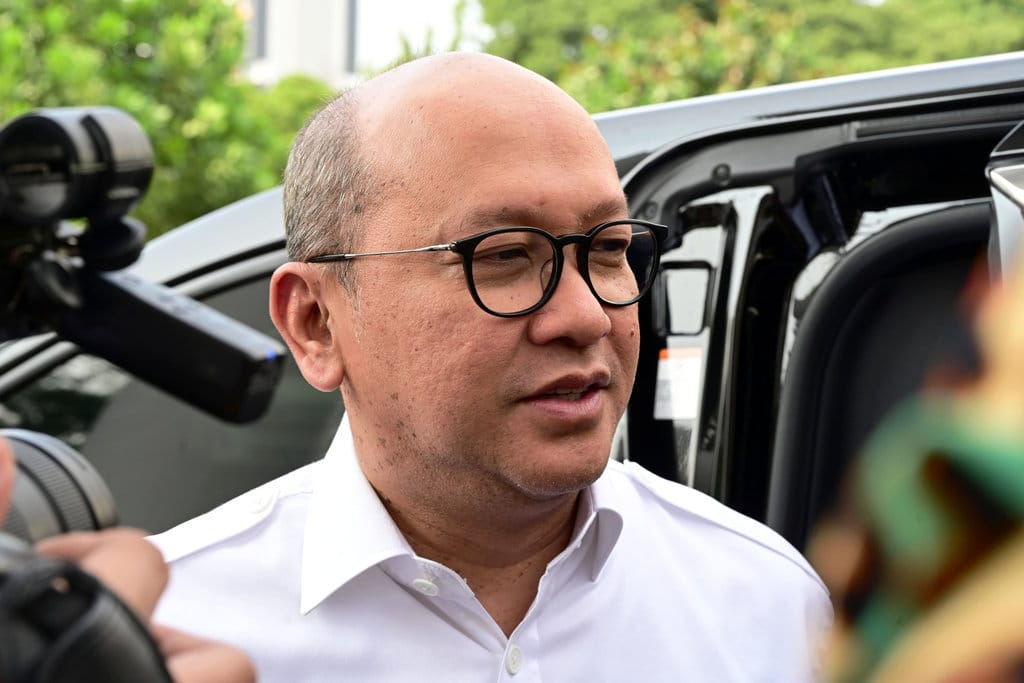
Menteri Badan Usaha Milik Negara (BUMN) Rosan Perkasa Roeslani menyampaikan pengakuan terbuka mengenai kondisi keuangan perusahaan-perusahaan pelat merah. Ia menegaskan bahwa BUMN memiliki aset dalam jumlah besar, namun arus kas atau cash flow yang dimiliki masih tergolong kecil. Pernyataan ini muncul di tengah upaya pemerintah menata ulang struktur dan lini bisnis perusahaan negara melalui program streamlining.
Pengakuan tersebut menjadi sorotan karena mengungkap paradoks yang selama ini jarang dibahas secara terbuka: besarnya nilai aset tidak selalu berbanding lurus dengan likuiditas yang tersedia. Data dan konteks pernyataan itu perlu diverifikasi secara utuh agar publik memahami akar persoalannya, bukan sekadar menangkap potongan kalimat.
Klaim: Aset Besar, Kas Kecil
Berdasarkan verifikasi terhadap pernyataan Rosan dalam forum resmi, ia mengakui adanya ketimpangan antara total aset dan kemampuan menghasilkan kas di lingkungan BUMN. Klaim bahwa aset BUMN bernilai besar memang sejalan dengan laporan keuangan konsolidasi yang dipublikasikan Kementerian BUMN. Nilai aset ratusan perusahaan negara tersebut tercatat mencapai ribuan triliun rupiah.
Namun, klaim bahwa cash flow masih kecil juga bukan tanpa dasar. Arus kas operasional yang tersedia untuk membiayai kegiatan harian, membayar utang jangka pendek, dan mendanai ekspansi relatif terbatas dibandingkan nilai aset yang dimiliki. Kondisi ini menimbulkan pertanyaan mengapa aset besar belum sepenuhnya terkonversi menjadi kemampuan likuiditas yang memadai.
Verifikasi: Apa Kata Data Resmi
Data menunjukkan bahwa sebagian aset BUMN berbentuk aset tetap seperti tanah, bangunan, dan infrastruktur yang tidak mudah dicairkan dalam waktu singkat. Dalam kerangka akuntansi, aset semacam ini berkontribusi pada nilai neraca tetapi tidak otomatis menjadi kas. Sumber resmi dari laporan keuangan sejumlah BUMN memperlihatkan proporsi aset tetap yang signifikan, sementara saldo kas dan setara kas berada pada porsi yang jauh lebih kecil.
Faktanya adalah, rasio likuiditas beberapa BUMN masih menghadapi tekanan, terutama pada sektor yang membutuhkan modal kerja besar seperti konstruksi, energi, dan infrastruktur. Bertentangan dengan kesan bahwa perusahaan negara selalu memiliki dana melimpah, sebagian entitas justru harus menavigasi struktur utang dan jadwal pembayaran yang ketat.
Latar Belakang: Program Streamlining
Pernyataan Rosan tidak dapat dipisahkan dari program streamlining yang tengah dijalankan pemerintah. Program ini mencakup penataan dan perampingan struktur, lini bisnis, serta birokrasi BUMN. Tujuannya, berdasarkan penjelasan resmi, adalah meningkatkan efisiensi, mengurangi tumpang tindih usaha, dan memperkuat kinerja keuangan.
Klaim: aset BUMN sangat besar. Fakta: nilai aset tidak selalu tercermin dalam arus kas operasional yang likuid.
Dalam konteks ini, pengakuan mengenai kecilnya arus kas menjadi justifikasi perlunya perbaikan tata kelola. Perampingan diharapkan mendorong perusahaan negara mengoptimalkan aset produktif, bukan sekadar menumpuk aset pasif yang tidak menghasilkan pendapatan berulang.
Implikasi bagi Kinerja dan Publik
Jika arus kas tetap terbatas, dampaknya bisa terasa pada kemampuan BUMN membayar dividen ke negara, memperluas usaha, dan menjaga keberlanjutan operasional. Data menunjukkan bahwa kontribusi BUMN terhadap penerimaan negara sangat bergantung pada profitabilitas dan likuiditas, bukan semata pada besaran aset.
Bagi publik, pengakuan ini bernilai penting sebagai bentuk transparansi. Verifikasi atas pernyataan tersebut mengarah pada satu kesimpulan: klaim Rosan mengenai aset besar dan arus kas kecil sebagian benar dan didukung konteks laporan keuangan, meski perlu dipahami sebagai potret sementara yang tengah coba diperbaiki melalui penataan struktur.
Ke depan, ukuran keberhasilan program streamlining bukan hanya berkurangnya jumlah entitas, melainkan membaiknya arus kas, efisiensi, dan kapasitas investasi perusahaan negara. Tanpa itu, paradoks antara aset besar dan kas kecil berpotensi bertahan lebih lama.





Comments (0)