 ramadiansyah
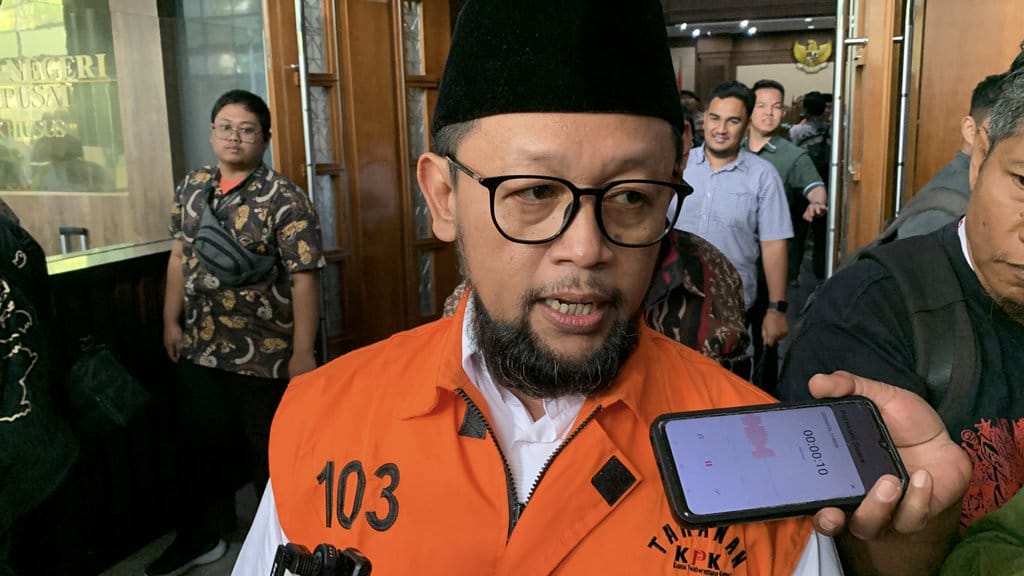
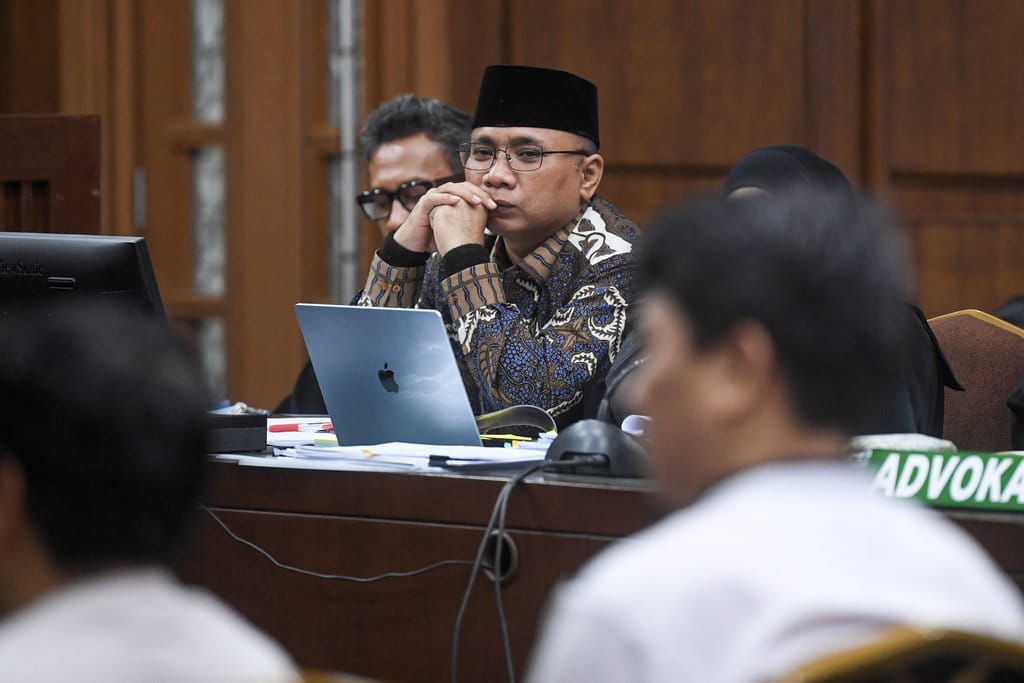
Perdebatan hukum mengenai penetapan keuntungan penyelenggaraan ibadah haji khusus sebagai kerugian negara dalam perkara dugaan korupsi kuota haji kembali mencuat. Kuasa hukum pihak terkait, Wa Ode, secara terbuka mempertanyakan dasar hukum yang digunakan penyidik untuk mengategorikan laba Penyelenggara Ibadah Haji Khusus (PIHK) sebagai kerugian negara. Pertanyaan ini menyentuh inti konstruksi hukum perkara, bukan sekadar persoalan teknis akuntansi.
Klaim dan Sumber Klaim
Klaim yang diajukan adalah bahwa keuntungan yang diperoleh PIHK, dalam hal ini entitas yang dikaitkan dengan Gus Alex, telah dinyatakan sebagai kerugian negara oleh penyidik. Sumber klaim adalah pernyataan kuasa hukum Wa Ode yang menyoroti landasan hukum penetapan tersebut. Berdasarkan verifikasi awal, pertanyaan hukum ini muncul karena penetapan kerugian negara merupakan elemen krusial dalam konstruksi pasal korupsi, khususnya Pasal 2 dan Pasal 3 Undang-Undang Tindak Pidana Korupsi.
Verifikasi: Apa yang Dimaksud Kerugian Negara
Faktanya adalah, dalam sistem hukum Indonesia, kerugian negara didefinisikan sebagai berkurangnya kekayaan negara akibat suatu perbuatan melawan hukum. Definisi ini merujuk pada Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara serta putusan Mahkamah Konstitusi Nomor 003/PUU-IV/2006. Data menunjukkan, penghitungan kerugian negara dalam perkara korupsi wajib dilakukan oleh instansi berwenang, yakni Badan Pemeriksa Keuangan (BPK) atau Badan Pengawasan Keuangan dan Pembangunan (BPKP) sesuai ketentuan peraturan perundang-undangan.
Pertanyaannya kemudian: apakah laba yang diperoleh badan usaha swasta atau penyelenggara haji khusus dapat dikategorikan sebagai kerugian negara? Secara normatif, laba entitas non-negara bukanlah kekayaan negara yang berkurang. Namun, dalam praktik penegakan hukum, penyidik sering menggunakan pendekatan "kerugian negara yang timbul akibat perbuatan melawan hukum" bila ada hak negara, kuota, atau fasilitas publik yang dialihkan secara tidak sah kepada pihak tertentu.
Klaim vs Fakta
Klaim: Keuntungan PIHK yang dikaitkan dengan Gus Alex dianggap sebagai kerugian negara dalam kasus korupsi kuota haji.
Fakta: Penetapan kerugian negara harus didasarkan pada hasil audit BPK atau BPKP serta merujuk pada peraturan perundang-undangan. Laba badan usaha swasta secara prinsip bukan kerugian negara, kecuali terdapat bukti bahwa laba tersebut diperoleh dari pengalihan hak atau fasilitas negara yang melawan hukum.
Berdasarkan verifikasi terhadap kerangka hukum yang ada, dalil kuasa hukum Wa Ode memiliki dasar argumentatif yang dapat diuji. Bila penyidik mengklaim laba PIHK sebagai kerugian negara, maka harus ada penjelasan yuridis mengenai keterkaitan antara laba tersebut dengan kekayaan negara yang berkurang. Tanpa itu, penetapan kerugian negara berpotensi bertentangan dengan asas legalitas dan kepastian hukum.
Konsekuensi Hukum dan Risiko Pembuktian
Data menunjukkan, dalam beberapa putusan pengadilan tindak pidana korupsi, hakim kerap menolak penetapan kerugian negara yang tidak didukung audit resmi atau yang tidak menjelaskan secara rinci hubungan sebab-akibat antara perbuatan terdakwa dan berkurangnya aset negara. Sumber resmi dari putusan Mahkamah Agung menegaskan, kerugian negara harus dihitung secara konkret dan bukan sekadar asumsi atau potensi keuntungan yang tidak terealisasi.
Apabila dasar hukum penetapan kerugian negara tidak kuat, maka unsur inti pasal korupsi berpotensi tidak terpenuhi. Hal ini tidak hanya berdampak pada keberlanjutan perkara, tetapi juga pada hak-hak pihak yang ditetapkan sebagai tersangka. Verifikasi menunjukkan, persoalan ini bukan soal benar atau salah secara moral, melainkan soal kecermatan konstruksi hukum.
Kesimpulan: klaim bahwa laba PIHK dianggap sebagai kerugian negara adalah klaim yang sah untuk dipertanyakan secara hukum. Faktanya adalah, penetapan kerugian negara memerlukan dasar audit resmi dan bukti keterkaitan langsung dengan kekayaan negara. Bila tidak terpenuhi, penetapan tersebut masuk kategori tidak akurat secara yuridis atau setidaknya menyesatkan. Verifikasi lebih lanjut memerlukan akses terhadap dokumen audit dan surat penetapan tersangka yang resmi. Tanpa itu, seluruh pihak sebaiknya menahan diri dari simpulan final.









Comments (0)