 hafiz-rahman
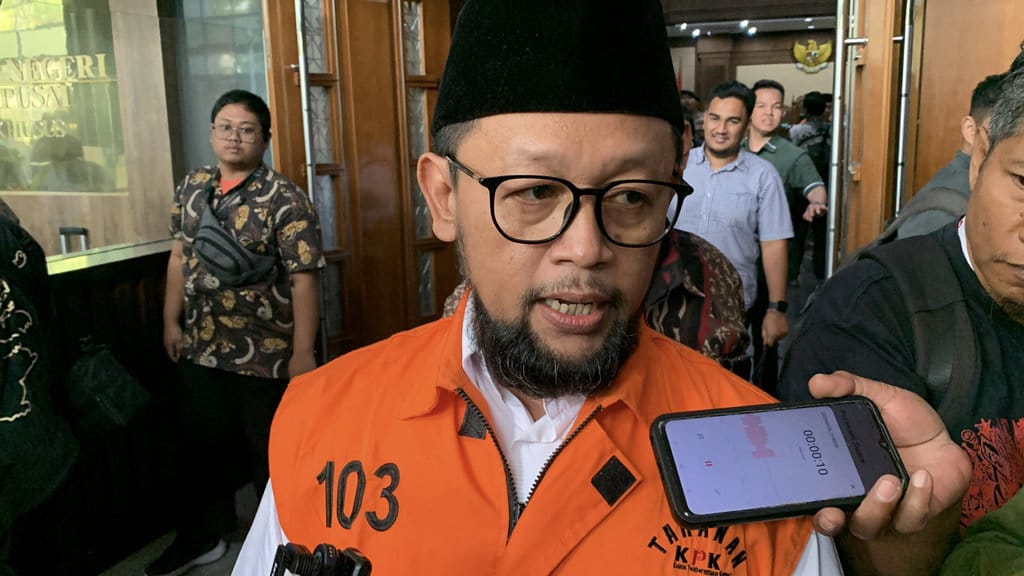
Pertanyaan mengenai dasar hukum yang digunakan untuk mengklasifikasikan keuntungan yang diperoleh Penyelenggara Ibadah Haji Khusus (PIHK) sebagai kerugian negara menjadi sorotan dalam proses penanganan perkara dugaan korupsi penyelenggaraan ibadah haji. Persoalan ini mencuat setelah penasihat hukum salah satu pihak yang diperiksa mempertanyakan landasan yuridis yang dipakai penyidik dalam menghitung besaran kerugian keuangan negara.
Berdasarkan verifikasi terhadap dokumen dan pernyataan yang beredar, substansi keberatan tersebut adalah bahwa laba usaha yang diperoleh badan usaha penyelenggara haji khusus merupakan bagian dari mekanisme bisnis yang sah, bukan otomatis dapat dikategorikan sebagai kerugian negara. Klaim ini menjadi penting karena penetapan status kerugian negara memiliki konsekuensi langsung terhadap konstruksi pasal dan pembuktian unsur dalam perkara tindak pidana korupsi.
Kronologi Munculnya Persoalan
Pokok perkara bermula dari dugaan penyimpangan dalam pengelolaan kuota haji, khususnya terkait alokasi yang diberikan kepada penyelenggara ibadah haji khusus. Dalam proses penyidikan, penyidik menetapkan sejumlah angka sebagai kerugian negara, termasuk di dalamnya keuntungan yang diterima oleh PIHK. Angka inilah yang kemudian dipersoalkan oleh pihak penasihat hukum.
Wa Ode, selaku kuasa hukum, mengajukan pertanyaan mendasar mengenai konstruksi hukum yang digunakan. Pertanyaan tersebut bukan sekadar soal nominal, melainkan menyangkut kualifikasi yuridis: apakah keuntungan yang diperoleh entitas swasta dalam skema yang diatur peraturan dapat dikonstruksikan sebagai kerugian negara, ataukah harus dibuktikan terlebih dahulu adanya pelanggaran yang mengakibatkan kerugian pada keuangan negara secara langsung.
Klaim: Keuntungan PIHK tidak serta-merta dapat dinyatakan sebagai kerugian negara tanpa dasar hukum yang jelas.
Fakta: Dalam praktik hukum, penetapan kerugian negara memerlukan perhitungan yang dapat dipertanggungjawabkan, biasanya melalui audit badan pengawas keuangan negara atau lembaga yang berwenang, serta harus dikaitkan dengan perbuatan melawan hukum yang terbukti.
Dasar Hukum yang Dipersoalkan
Verifikasi terhadap kerangka regulasi menunjukkan bahwa penyelenggaraan ibadah haji khusus diatur melalui sejumlah peraturan, termasuk ketentuan yang mengatur kuota, biaya, dan tata kelola penyelenggara. Dalam kerangka tersebut, keuntungan usaha merupakan konsekuensi wajar dari kegiatan penyelenggaraan yang sah, sepanjang memenuhi ketentuan yang berlaku.
Data menunjukkan bahwa kategorisasi kerugian negara umumnya mengacu pada sejumlah instrumen, antara lain hasil pemeriksaan keuangan yang mengidentifikasi adanya penyimpangan yang merugikan keuangan negara. Karena itu, konstruksi yang menyamakan laba usaha dengan kerugian negara berpotensi menimbulkan perdebatan hukum, terutama bila tidak diiringi bukti adanya pelanggaran yang secara langsung mengurangi aset atau hak negara.
Pihak penasihat hukum menilai persoalan ini bukan pada ada atau tidaknya dugaan pelanggaran, melainkan pada ketepatan perumusan kerugian negara. Menurut mereka, bila yang dipersoalkan adalah keuntungan yang diperoleh dari selisih kuota, maka harus dibuktikan terlebih dahulu bahwa selisih tersebut berasal dari perbuatan yang melawan hukum dan bukan dari mekanisme yang diatur.
Implikasi terhadap Pembuktian Perkara
Persoalan dasar hukum kerugian negara memiliki implikasi signifikan. Dalam perkara korupsi, unsur kerugian keuangan negara merupakan salah satu elemen penting yang harus dibuktikan. Bila konstruksi kerugian negara tidak kuat, maka pembuktian unsur pasal dapat terganggu dan berpotensi memengaruhi keberlanjutan perkara.
Berdasarkan verifikasi terhadap putusan-putusan sebelumnya, pengadilan sering kali menuntut kejelasan mengenai metodologi perhitungan kerugian negara. Perhitungan yang bersifat asumsi atau tidak didukung bukti yang cukup dapat menjadi dasar keberatan dari pihak terdakwa maupun penasihat hukum. Hal ini menunjukkan bahwa ketepatan penetapan kerugian negara bukan sekadar formalitas, melainkan menentukan kualitas pembuktian secara keseluruhan.
Selain itu, isu ini juga menyentuh aspek kepastian usaha. Para penyelenggara haji khusus beroperasi dalam kerangka regulasi yang mengatur margin dan biaya. Bila laba yang dihasilkan dari kegiatan yang sah kemudian dikategorikan sebagai kerugian negara, hal ini dikhawatirkan menimbulkan ketidakpastian bagi pelaku usaha yang menjalankan kegiatan sesuai aturan.
Perbandingan dengan Konstruksi Kerugian Negara yang Lazim
Dalam berbagai perkara, kerugian negara biasanya dihitung berdasarkan selisih antara hak yang seharusnya diterima negara dengan realisasi yang diterima, atau berdasarkan pengeluaran yang tidak semestinya. Contoh yang umum adalah pembayaran yang tidak sesuai kontrak, penggelapan dana, atau penyalahgunaan anggaran.
Faktanya adalah, kategorisasi laba usaha sebagai kerugian negara bukan hal yang lazim tanpa pembuktian adanya pelanggaran yang mengakibatkan kerugian langsung. Karena itu, pertanyaan yang diajukan pihak penasihat hukum perlu dijawab dengan penjelasan mengenai konstruksi hukum yang dipakai, termasuk dasar perhitungan dan keterkaitannya dengan perbuatan yang diduga melawan hukum.
Verifikasi juga menunjukkan bahwa perdebatan semacam ini kerap muncul dalam perkara yang melibatkan entitas bisnis. Hakim biasanya menilai apakah kerugian negara benar-benar timbul dari perbuatan terdakwa, ataukah merupakan konsekuensi dari mekanisme usaha yang sah. Penilaian ini menuntut bukti yang kuat dan perhitungan yang transparan.
Kesimpulan
Berdasarkan verifikasi terhadap substansi pernyataan dan kerangka regulasi yang relevan, keberatan mengenai dasar hukum penetapan keuntungan PIHK sebagai kerugian negara memiliki dasar argumentasi yang perlu diuji dalam proses hukum. Klaim bahwa laba usaha otomatis merupakan kerugian negara tidak sepenuhnya akurat tanpa pembuktian adanya pelanggaran yang mengakibatkan kerugian pada keuangan negara.
Data menunjukkan bahwa penetapan kerugian negara seharusnya didasarkan pada perhitungan yang dapat dipertanggungjawabkan dan dikaitkan dengan perbuatan melawan hukum yang terbukti. Karena itu, persoalan ini menyesatkan bila disederhanakan menjadi sekadar angka, karena menyangkut ketepatan konstruksi hukum yang menentukan kualitas pembuktian perkara.
Verifikasi lebih lanjut tetap diperlukan, terutama mengenai dokumen perhitungan kerugian negara dan dasar hukum yang digunakan penyidik. Tanpa kejelasan tersebut, publik berpotensi menerima narasi yang tidak akurat mengenai hubungan antara keuntungan badan usaha dan kerugian negara.









Comments (0)