 oky-pratista
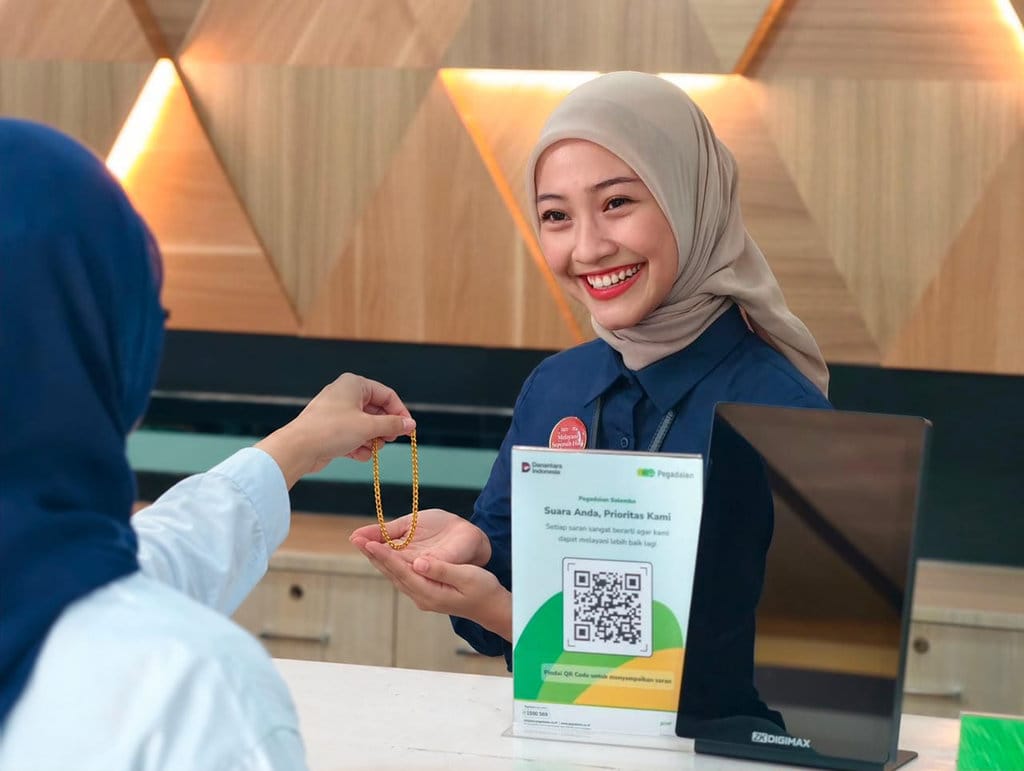
PT Pegadaian meluncurkan program Gadai Bebas Sewa Modal yang menyasar nasabah baru dengan menawarkan pinjaman tanpa bunga. Berdasarkan informasi resmi perusahaan, plafon pinjaman yang disediakan berada pada rentang Rp50 ribu hingga Rp1 juta dengan tenor 30 hari. Program ini menjadi salah satu strategi perseroan untuk memperluas basis nasabah di segmen gadai mikro.
Kemunculan produk ini menarik perhatian karena gadai konvensional umumnya membebankan sewa modal atau bunga kepada nasabah. Dalam skema yang ditawarkan Pegadaian kali ini, nasabah baru tidak dikenakan biaya sewa modal selama periode tenor yang ditetapkan. Meski demikian, masyarakat tetap perlu mencermati syarat dan ketentuan yang berlaku agar tidak salah memahami cakupan program.
Klaim yang Beredar di Ruang Publik
Klaim yang beredar menyebutkan bahwa Pegadaian menyediakan pinjaman gadai tanpa bunga untuk nasabah baru. Sumber klaim dalam hal ini adalah pengumuman resmi perusahaan melalui kanal informasi yang dikelola perseroan. Verifikasi dilakukan dengan menelusuri keterangan resmi Pegadaian mengenai produk Gadai Bebas Sewa Modal, termasuk plafon, tenor, dan ketentuan biaya.
Klaim: Pegadaian memberikan pinjaman Rp50 ribu sampai Rp1 juta tanpa bunga dengan tenor 30 hari untuk nasabah baru.
Fakta: Berdasarkan keterangan resmi perusahaan, program tersebut memang ditujukan bagi nasabah baru dengan rentang pinjaman dan tenor yang disebutkan, serta tanpa pembebanan sewa modal.
Verifikasi terhadap Ketentuan Produk
Berdasarkan verifikasi terhadap materi resmi, program ini menempatkan nasabah baru sebagai sasaran utama. Artinya, nasabah yang sebelumnya belum pernah bertransaksi gadai di Pegadaian berpotensi memenuhi kriteria penerima manfaat. Data menunjukkan bahwa plafon yang disediakan terbagi dalam rentang kecil, yakni dari Rp50 ribu hingga Rp1 juta, sehingga produk ini lebih menyasar kebutuhan dana jangka pendek berskala mikro.
Tenor yang ditetapkan adalah 30 hari. Periode ini relatif singkat dan menuntut nasabah melunasi pinjaman dalam waktu satu bulan sejak pencairan. Dalam skema gadai, nasabah menyerahkan barang jaminan sebagai dasar pemberian pinjaman. Nilai taksiran barang jaminan akan memengaruhi besaran pinjaman yang dapat diperoleh, sejalan dengan praktik gadai yang berlaku umum.
Aspek penting yang perlu dicatat adalah klaim "tanpa bunga" atau "bebas sewa modal". Faktanya adalah pembebasan sewa modal dalam program ini berlaku sesuai ketentuan yang ditetapkan perusahaan, bukan tanpa syarat mutlak. Nasabah tetap terikat pada kewajiban pengembalian pokok pinjaman dalam tenor yang disepakati. Keterlambatan pelunasan berpotensi menimbulkan konsekuensi sesuai perjanjian gadai yang berlaku.
Konteks Bisnis dan Dampak bagi Nasabah
Langkah Pegadaian memperkenalkan produk tanpa sewa modal bagi nasabah baru dapat dibaca sebagai upaya akuisisi pelanggan di segmen bawah. Sumber resmi menyebutkan bahwa segmen gadai mikro memiliki basis pengguna yang luas, terutama di kalangan masyarakat berpenghasilan rendah dan pelaku usaha kecil. Insentif berupa pembebasan sewa modal menjadi daya tarik untuk mendorong nasabah baru mencoba layanan gadai.
Dari sisi nasabah, program ini menawarkan kemudahan akses dana cepat dengan biaya yang lebih ringan pada tahap awal. Namun, verifikasi menunjukkan bahwa program bersifat terbatas, baik dari sisi plafon maupun tenor. Pinjaman maksimal Rp1 juta tidak ditujukan untuk kebutuhan pendanaan besar. Nasabah yang membutuhkan dana lebih besar harus mempertimbangkan skema gadai reguler dengan konsekuensi biaya sewa modal yang berlaku umum.
Selain itu, calon nasabah perlu memperhatikan status kepesertaan. Karena sasaran program adalah nasabah baru, maka nasabah lama kemungkinan tidak memenuhi kriteria. Verifikasi terhadap ketentuan ini penting agar tidak terjadi kesalahpahaman di masyarakat, terutama jika informasi beredar tanpa menyertakan syarat lengkap.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap keterangan resmi, klaim bahwa Pegadaian meluncurkan gadai bebas sewa modal bagi nasabah baru dengan pinjaman Rp50 ribu hingga Rp1 juta dan tenor 30 hari tergolong BENAR dengan catatan. Program tersebut benar adanya dan menyasar nasabah baru. Namun, penyebutan "tanpa bunga" perlu dipahami dalam konteks pembebasan sewa modal yang berlaku sesuai syarat dan ketentuan perusahaan, bukan bebas kewajiban secara menyeluruh.
Masyarakat disarankan membaca ketentuan resmi sebelum mengajukan pinjaman, termasuk memahami kewajiban pelunasan dalam tenor 30 hari, nilai taksiran barang jaminan, serta konsekuensi keterlambatan. Informasi yang tidak menyertakan syarat lengkap berpotensi menyesatkan. Data menunjukkan bahwa kejelasan syarat menjadi kunci agar program ini benar-benar bermanfaat dan tidak menimbulkan persoalan di kemudian hari.









Comments (0)