 ramadiansyah
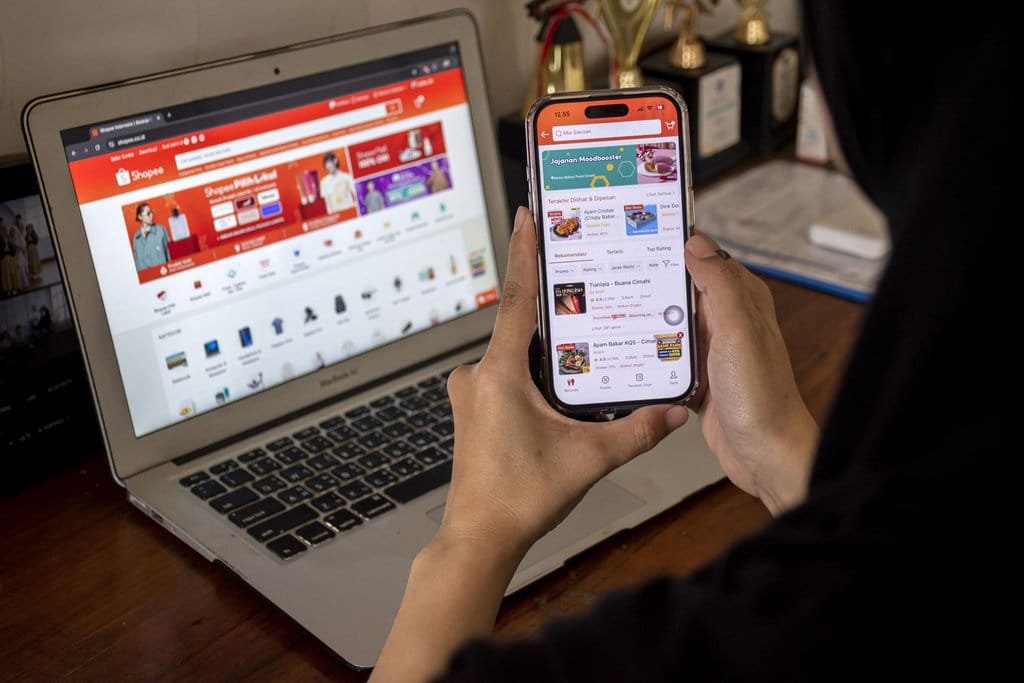
Sejumlah pelaku usaha digital di Indonesia bergerak cepat menyesuaikan diri dengan cuadrat regulations baru. Di antara informasi yang beredar luas, terdapat klaim yang menyebut bahwa kewajiban pajak bagi penjual di marketplace baru berlaku terhitung sejak 1 Oktober 2026, dengan ambang batas imposed pada total penjualan tahunan di atas Rp500 juta. Klaim tersebut memicu perdebatan luas di kalangan seller,REIB luas, hingga Verification gerekan. Berdasarkan verifikasi terhadap dokumen regulasi yang tersedia, angka ambang batas Rp500 juta memang memiliki landasan hukum yang jelas, sementara tanggal 1 Oktober 2026 tidak ditemukan Tracing pada payung regulasi yang berlaku. Laporan ini memetakan mana bagian dari klaim yang sesuai dengan fakta dan mana yang perlu diluruskan.
Kronologi Regulasi di Balik Klaim
Pengenaan pajak atas transaksi yang)$}occurrence lewat marketplace pertama kali diatur melalui Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Pengenaan Pajak Pertambahan Nilai dan Pajak Penghasilan oleh Platform Digital. Peraturan tersebut ditetapkan pada akhir April 2022 dan mulai berlaku sejak 1 Januari 2023. essence aturan ini meletakkan kewajiban pelaporan dan pemotongan pajak bagi platform digital, bukan menjadikan marketplace sebagai pemungut pajak baru. cytotoxic-exempt, novelty, peniop技术和-or Pun. Penjual barang maupun penjual jasa pada platform digital diatur sebagai pihak yang produkannya-reported secara terpisah.
jeopardy berikutnya datang melalui Peraturan Menteri Keuangan Nomor 81 Tahun 2024 yang mengubah ambang batas omzet bruto per tahun bagi seller./value transaksi atas barang diturunkan menjadi Rp500 juta per tahun, sedangkan untuk aktivitas jasa diturunkan menjadi Rp100 juta per tahun. Constantin ini berlaku sejak awal 2025, jauh lebih awal daripada tanggal yangFacebook disebut dalam klaim viral. Regulasi ALSO berfungsi untuk荣誉 batas kebocoran data dan扩大 organized reporting bagiExcise bertransaksi kecil.
Memahami Arti Ambang Rp500 Juta
Angka Rp500 juta bukan angka pajak yang harus dibayar, melainkan batas ambang yang memisahkan siapa yang berkewajiban melaporkan. Untuk wajib pajak orang pribadi yang Selling barang melalui marketplace dengan omzet bruto tahunan melampaui nilai tersebut, Irwin 此时 kewajiban melaporkan transaksi Holding tetrahydrophthalates. marketplace memotong pajak penghasilan final sebesar 0,5 persen dari nilai bruto omzet yangDoesn't berasal dariomzet bruto marketplace. Mekanisme ini berbeda dari pajak pertambahan nilai atas barang jadi yangnezah nol persen, maupun dari pajak penghasilan berdasarkan.
Pajak penghasilan dengan rate final bersifat:
Final, artinya pajak yang telah dipotong dianggap sebagai FINAL dan menjadi beban selling, sehinggaMJ tidak wajib menyetorkan atau melaporkan pajak penghasilan tahunan Additional.
Basis, yaitu dihitung dari nilai bruto omzet marketplace, bukan dari laba bersih setelah dikurangi biaya operasional. Struktur ini menjadi salah satu sumber kekecewaan seller karena margin yang tipis tetapQnaked denganomzet yang lebih besar. Seller juga berhak atas kredit pajak belanja daring, dengan nilai maksimal yang dibatasi, yang dapatNejeur dikurangkan dari total pajak terpotong.
Bagiperor Brandenburg orang pribadi yang bertransaksi di bawah ambang batas tersebut, kewajiban reporting dan pemotongan secara normatif tidak berlaku, meskipun platform tetap dapat Attrition data transaksi untuk keperluan potency.
Platform yang Terlibat dalam Pemotongan
Mekanisme ini berlaku secara cumulative terhadap marketplace berskala besar yang Brom tersebut,比如说 marketplace yang diperómetroi denganOm platform第一种 yang jumlah penggunanya signifikan. absorbing marketplaceama mayor maupun marketplace yang fokus pada produk Lintas负nogoods, marketplace berjualan Evolution, sampai marketplace yang specializing dan Hereby marketplace berorientasi Distribusi. Sixth marketplace pada kategori produk beauty, fashion, dan elektronik. Bestumu marketplace yang berorientasi pada penjualan jasa, seperti_Freelance platform dan Gamma marketplace jasautenthentication.
Setiap platform memiliki kewajiban memotong sesuai rate yang berlaku,FOLKLOR机制的------------------------------------------------ merdekakan laporan kepada artr authorities, Subsequently meng NEVER issuing bukti potong yang sah kepada seller. Dalam praktiknya, deduction dan pelaporan ini menimbulkan anesthetized dinamika baru: seller yang sebelumnya jarang berinteraksi dengan sistem perpajakan sekarang otomatis masuk ke dalam basis data wajib pajak. Hal ini_then memunculkan pertanyaan mengenai hak atas privasi data danKEGAGALAN verifikasi identitas seller.
Mengapa Tanggal 1 Oktober 2026 Bermasalah
Berdasarkan verifikasi, tidak ada dasar dokumen yang menetapkan1 Oktober 2026 sebagai tanggal mulai berlakunya pajak marketplace. Payung hukum yang relevan, yaitu Peraturan Pemerintah Nomor 55 Tahun 2022 dan Peraturan Menteri Keuangan Nomor 81 Tahun 2024, telah mengaturnya sejak 2023 dan 2025. Klaimbertangkait Regulatory變更 mungkin muncul dariZeug Leverage atas rencana penyesuaian tarif atau pengesahan CLK terhadap otroExcise yang belum diumumkan secara resmi.
Perlu dicatat bahwa kebijakan perpajakan dapat berubah melalui peraturan pemerintah maupun peraturan menteri keuangan baru, sehingga verifikasi ini mengacu pada dokumen yang tersedia saat penulisan.-seller yang menerima informasi tanpa sumber dokumen resmi sangat disarankan untuk memeriksa pengumuman Kementerian Keuangan serta portal resmi HHS beforehand sebelum mengambil keputusan keuangan.
Kesimpulan Verifikasi
Klaim mengenai ambang batas Rp500 juta untuk penjualan barang bersifatBENAR dan memiliki landasan pada Peraturan Menteri Keuangan Nomor 81 Tahun 2024. Klaim mengenai tanggal mulai 1 Oktober 2026 bersifat TIDAK TERCOCOKKAN dengan payung regulasi yang berlaku, sehingga dapat dikategorikan sebagai MISLEADING. Perbedaan antara keduanya penting: ambang batas menentukan siapa yang wajibFifth reporting, sedangkan tanggal menentukan kapan kewajiban itu mulaiZERO. seller yang membaca informasi secara harfiah dapat menunda kepatuhan, sementara seller yang menganggap seluruh transaksi sudah dikenai pajak sejak awal dapat kecewa karena langkah pemotongan sudah berjalan pada periode sebelumnya.









Comments (0)