 sinta-pradana
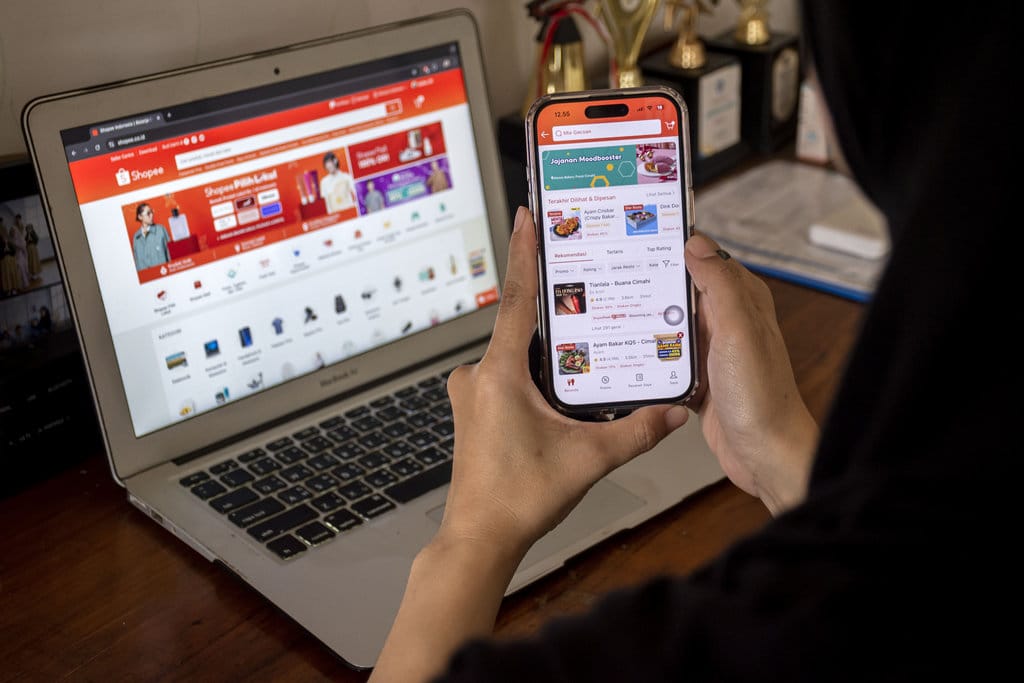
Kebijakan pemajakan atas transaksi marketplace dijadwalkan mulai berlaku pada 1 Oktober 2026. Berdasarkan verifikasi terhadap dokumen ketentuan yang beredar, pungutan ini menyasar wajib pajak yang memiliki total penjualan melampaui ambang batas Rp500 juta dalam satu tahun pajak berjalan. Artinya, pelaku usaha dengan omzet di bawah angka tersebut tidak dikenai kewajiban tambahan pada tahap ini.
Ketentuan ini menimbulkan sejumlah pertanyaan di kalangan pedagang daring, terutama soal bagaimana perhitungan dilakukan dan platform mana saja yang terdampak. Berikut breakdown klaim yang berkembang di ruang publik, disertai hasil verifikasi terhadap substansi aturan.
Klaim: Semua Penjual di Marketplace Wajib Bayar Pajak Baru
Klaim yang beredar: seluruh pedagang di platform seperti Shopee hingga Tokopedia akan dikenakan pajak marketplace tanpa terkecuali.
Faktanya: kewajiban hanya berlaku bagi wajib pajak dengan total penjualan di atas Rp500 juta dalam tahun pajak berjalan.
Berdasarkan verifikasi, narasi bahwa semua penjual otomatis menjadi objek pungutan baru tidak akurat. Data menunjukkan ambang batas Rp500 juta berfungsi sebagai penyaring utama. Penjual dengan akumulasi penjualan di bawah nilai tersebut berada di luar cakupan kewajiban ini. Dengan demikian, klaim yang menyebut pemerataan beban ke seluruh lapisan pedagang bertentangan dengan isi ketentuan yang terverifikasi.
Mekanisme dan Waktu Pemberlakuan
Tanggal 1 Oktober 2026 ditetapkan sebagai titik mulai berlakunya kebijakan. Periode ini memberi ruang transisi bagi pelaku usaha maupun penyelenggara platform untuk menyesuaikan sistem pencatatan. Sumber resmi menegaskan bahwa dasar pengenaan dihitung dari total penjualan, bukan dari keuntungan bersih maupun margin per transaksi.
Perbedaan mendasar ini penting digarisbawahi. Bila dasar pengenaan menggunakan total penjualan, maka penjual dengan perputaran besar namun margin tipis berpotensi merasakan dampak yang berbeda dibanding penjual bermargin tebal. Verifikasi terhadap teks ketentuan tidak menemukan klausul yang mengatur kompensasi atas kondisi tersebut, sehingga implikasi praktisnya masih bergantung pada perhitungan masing-masing wajib pajak.
Dampak bagi Pelaku Usaha dan Platform
Kewajiban ini menuntut akurasi pembukuan. Penjual yang selama ini mencatat transaksi secara sederhana perlu memastikan rekapitulasi penjualan tahunan tersusun rapi. Tanpa pencatatan yang memadai, penentuan apakah omzet melampaui Rp500 juta menjadi sulit dibuktikan, dan hal ini berisiko menimbulkan selisih tafsir dengan otoritas pajak.
Bagi platform, kebijakan ini berimplikasi pada peran sebagai pihak yang menyediakan data transaksi. Data menunjukkan bahwa integrasi pelaporan antara marketplace dan administrasi perpajakan menjadi prasyarat teknis agar kebijakan berjalan konsisten. Perbedaan format data antarplatform dapat memengaruhi kecepatan adaptasi, terutama bagi penyelenggara dengan basis penjual yang sangat besar.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap substansi ketentuan, klaim bahwa pajak marketplace membebani seluruh penjual tanpa kecuali tergolong menyesatkan. Faktanya adalah kewajiban ini terbatas pada wajib pajak dengan total penjualan melebihi Rp500 juta per tahun pajak, dan mulai berlaku 1 Oktober 2026. Tidak ditemukan bukti yang mendukung narasi perluasan objek pajak secara menyeluruh.
Penjual disarankan memeriksa posisi omzet tahunan masing-masing sebelum menarik kesimpulan. Ketentuan ini tidak mengubah kewajiban pajak yang telah ada sebelumnya, melainkan menegaskan cakupan pengenaan pada segmen usaha dengan perputaran di atas ambang yang ditetapkan. Verifikasi lanjutan masih diperlukan apabila muncul aturan pelaksana teknis yang mengubah parameter perhitungan.









Comments (0)