 oky-pratista
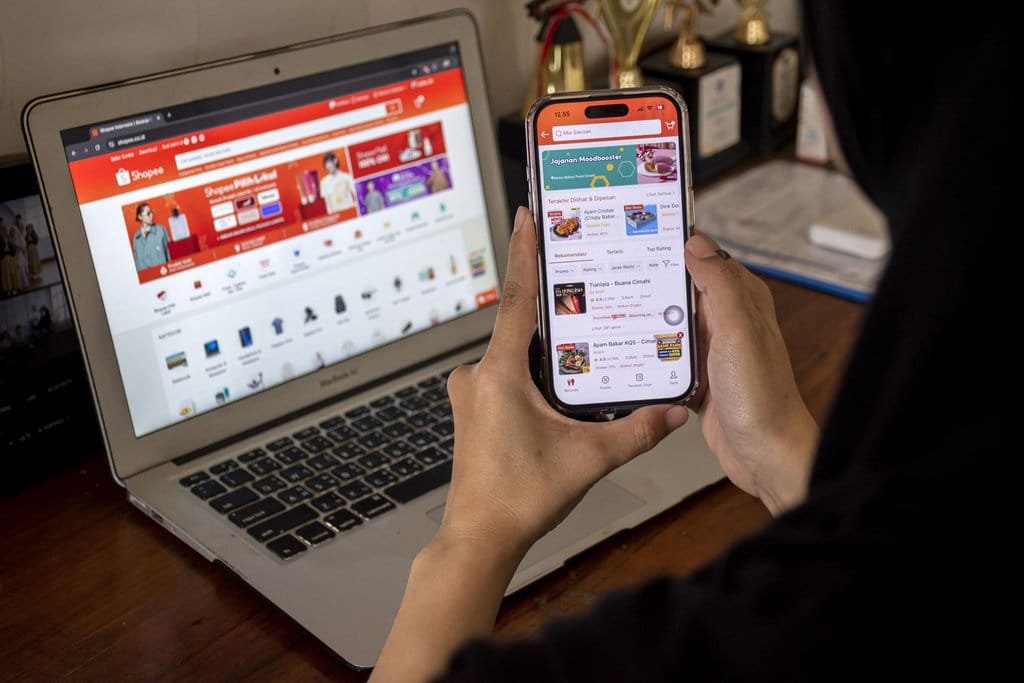
Pemerintah telah menetapkan bahwa pajak atas kegiatan penjualan melalui platform marketplace akan mulai diberlakukan pada 1 Oktober 2026. Kebijakan ini menjadi langkah penyesuaian sistem perpajakan terhadap perkembangan transaksi digital yang terus meningkat dalam beberapa tahun terakhir. Pemberlakuan pajak ini tidak bersifat menyeluruh terhadap seluruh pengguna platform, melainkan terbatas pada kelompok wajib pajak tertentu berdasarkan besaran total penjualan yang diperoleh selama tahun pajak berjalan.
Dasar Pemberlakuan Pajak
Perkembangan ekonomi digital telah mendorong perubahan pola perdagangan di Indonesia. Semakin banyak pelaku usaha yang memanfaatkan platform marketplace untuk menjangkau konsumen tanpa harus memiliki toko fisik. Kondisi ini turut mendorong perlunya penyesuaian mekanisme pemungutan pajak agar kegiatan ekonomi digital dapat terintegrasi secara proporsional dalam sistem perpajakan nasional. Berdasarkan ketentuan yang telah ditetapkan, pajak marketplace akan mulai berlaku pada 1 Oktober 2026. Penetapan tanggal ini memberikan jeda waktu bagi seluruh pihak yang terlibat, baik platform maupun penjual, untuk mempersiapkan sistem, pencatatan, dan kewajiban administrasi yang diperlukan sebelum masa pemberlakuan dimulai.
Ambang Batas yang Ditetapkan
Salah satu unsur penting dalam kebijakan ini adalah pembatasan cakupan wajib pajak berdasarkan besaran penjualan. Pajak ini hanya akan dikenakan kepada wajib pajak yang memiliki total penjualan di atas Rp500 juta di tahun pajak berjalan. Artinya, penjual dengan total perolehan penjualan hingga Rp500 juta dalam satu tahun pajak tidak termasuk dalam kelompok yang dikenai pajak marketplace berdasarkan ketentuan ini. Penentuan ambang batas tersebut bertujuan untuk membedakan antara pelaku usaha skala kecil dengan pelaku usaha yang telah mencapai tingkat peredaran usaha yang lebih besar. Dengan pendekatan ini, beban kewajiban perpajakan diharapkan lebih terfokus pada kelompok dengan kapasitas administrasi dan peredaran usaha yang memadai, tanpa membebani penjual berskala mikro dan kecil yang perputaran usahanya masih di bawah ambang batas yang ditetapkan.
Perhitungan Berdasarkan Total Penjualan
Dalam penerapan kebijakan ini, dasar pengenaan pajak merujuk pada total penjualan yang diperoleh oleh wajib pajak di platform marketplace selama tahun pajak berjalan. Total penjualan yang dimaksud merupakan akumulasi seluruh transaksi yang tercatat melalui platform dalam periode tahun pajak yang bersangkutan, bukan hanya laba bersih yang diterima. Pendekatan ini menegaskan pentingnya pencatatan transaksi secara teratur, mengingat kewajiban akan ditentukan berdasarkan perhitungan atas keseluruhan peredaran usaha yang terakumulasi hingga batas waktu yang relevan dalam tahun pajak tersebut. Dengan demikian, penjual perlu memastikan bahwa catatan transaksi yang tersedia dapat menggambarkan total penjualan secara akurat untuk keperluan penentuan kewajiban perpajakan.
Implikasi bagi Penjual di Marketplace
Bagi penjual yang berpotensi masuk dalam cakupan kebijakan ini, terdapat sejumlah implikasi yang perlu diperhatikan. Pertama, penjual perlu memantau akumulasi total penjualan secara berkala sepanjang tahun pajak berjalan. Pemantauan ini penting untuk mengetahui apakah peredaran usaha telah melampaui ambang batas Rp500 juta, sehingga kewajiban perpajakan dapat diidentifikasi tepat waktu. Kedua, pencatatan yang terstruktur atas seluruh transaksi menjadi kebutuhan yang tidak terpisahkan. Hal ini mencakup pencatatan nilai penjualan, periode transaksi, serta kelengkapan data transaksi yang dibutuhkan untuk proses administrasi perpajakan. Ketiga, penjual perlu menyesuaikan tata kelola keuangan dengan mempertimbangkan kewajiban yang mungkin timbul apabila total penjualan telah melebihi ambang batas yang ditetapkan. Keseluruhan implikasi ini bersifat administratif dan pencatatan, mengingat fokus kebijakan adalah pada penentuan cakupan wajib pajak berdasarkan total penjualan.
Persiapan Menjelang Oktober 2026
Dengan waktu pelaksanaan yang masih beberapa tahun ke depan, terdapat ruang yang cukup bagi penjual untuk melakukan persiapan secara bertahap. Langkah awal yang dapat dilakukan adalah melakukan rekonsiliasi data transaksi dari seluruh platform marketplace yang digunakan untuk memperoleh gambaran akumulasi penjualan per tahun pajak. Selanjutnya, penjual dapat memperkuat sistem pencatatan transaksi, baik secara mandiri maupun dengan memanfaatkan perangkat pencatatan yang sesuai dengan kebutuhan usaha. Selain itu, pemahaman terhadap mekanisme pencatatan peredaran usaha berdasarkan total penjualan juga perlu diperkuat agar tidak terjadi kesalahan dalam memantau ambang batas. Persiapan ini tidak perlu bersifat mendesak saat ini, namun akan menjadi lebih terarah dengan dilakukannya evaluasi berkala terhadap perkembangan total penjualan hingga mendekati masa pemberlakuan pada 1 Oktober 2026.
Kesimpulan
Pemberlakuan pajak marketplace pada 1 Oktober 2026 merupakan penyesuaian kebijakan perpajakan terhadap aktivitas perdagangan digital. Cakupan kebijakan ini terbatas pada wajib pajak dengan total penjualan di atas Rp500 juta di tahun pajak berjalan, dengan dasar pengenaan pajak yang merujuk pada total penjualan selama periode tersebut. Bagi kelompok penjual yang masuk dalam cakupan ini, kebutuhan utama terletak pada pencatatan transaksi yang akurat dan pemantauan akumulasi penjualan secara berkala. Sementara itu, penjual dengan total penjualan di bawah ambang batas tersebut berada di luar cakupan ketentuan ini. Dengan jeda waktu yang tersedia, seluruh pihak memiliki kesempatan untuk mempersiapkan aspek pencatatan dan administrasi yang diperlukan sebelum kebijakan ini mulai berlaku.










Comments (0)