 hafiz-rahman
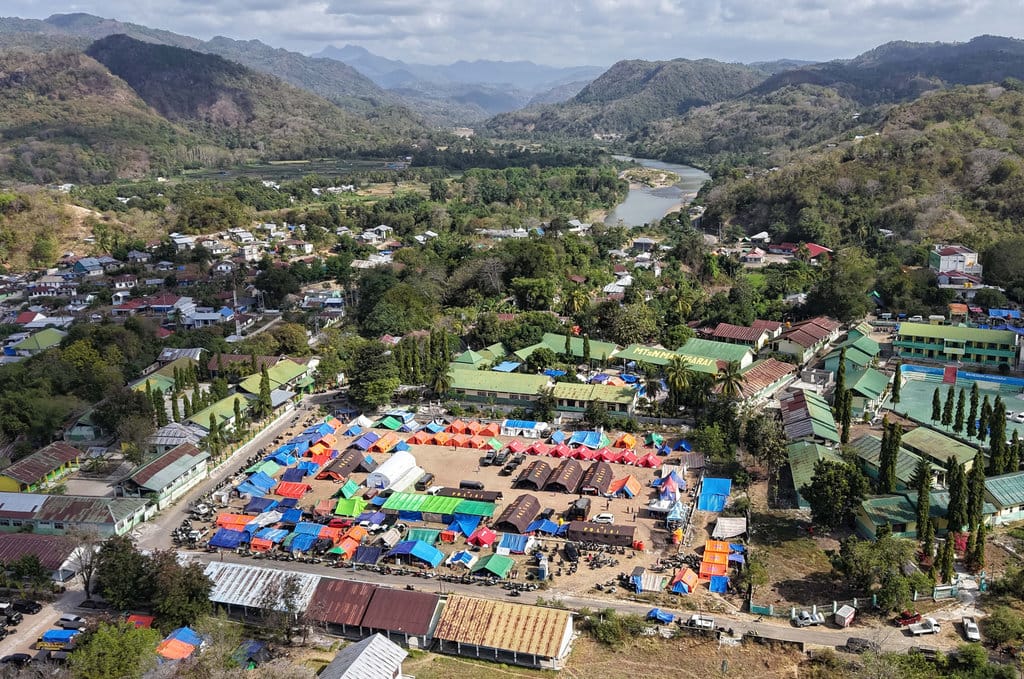
Otoritas Jasa Keuangan resmi mengeluarkan kebijakan restrukturisasi kredit bagi nasabah bank dan lembaga pembiayaan yang terdampak bencana gempa bumi di Provinsi Nusa Tenggara Timur. Kebijakan ini menjangkau debitur di delapan kabupaten dan diberlakukan untuk periode tiga tahun sejak penetapan status bencana. Langkah tersebut diambil sebagai respons atas terganggunya kemampuan ekonomi warga di wilayah terdampak, yang dinilai tidak lagi mampu memenuhi kewajiban cicilan secara normal.
Berdasarkan verifikasi terhadap dokumen kebijakan yang diterbitkan otoritas jasa keuangan, relaksasi ini mencakup penyesuaian jadwal pembayaran, penurunan suku bunga, hingga pengurangan tunggakan pokok. Debitur yang memenuhi kriteria dapat mengajukan permohonan melalui bank atau perusahaan pembiayaan tempat mereka terikat perjanjian kredit. Skema ini tidak menghapus utang secara otomatis, melainkan memberikan ruang waktu dan keringanan struktur pembayaran agar beban keuangan tidak menumpuk di tengah proses pemulihan pascabencana.
Delapan Wilayah yang Masuk Cakupan Kebijakan
Data menunjukkan bahwa cakupan restrukturisasi ini berlaku di delapan kabupaten di NTT yang ditetapkan sebagai daerah terdampak gempa. Penetapan wilayah ini mengacu pada koordinasi antara otoritas jasa keuangan dengan instansi pemerintah daerah serta lembaga penanggulangan bencana. Setiap wilayah memiliki tingkat kerusakan berbeda, namun seluruhnya dikategorikan mengalami gangguan ekonomi signifikan akibat bencana.
Faktanya adalah debitur di wilayah-wilayah tersebut tidak perlu mengajukan permohonan secara kolektif. Mekanisme pengajuan bersifat individual, artinya setiap nasabah harus melengkapi dokumen pendukung seperti surat keterangan dari pemerintah setempat atau bukti kerusakan aset yang dijaminkan. Tanpa kelengkapan administratif, permohonan restrukturisasi tidak dapat diproses oleh lembaga keuangan terkait.
Kriteria Debitur dan Jenis Kredit yang Direstrukturisasi
Klaim bahwa seluruh jenis kredit otomatis mendapat keringanan perlu diluruskan. Berdasarkan verifikasi, relaksasi ini menyasar kredit produktif dan konsumtif tertentu, termasuk kredit usaha rakyat, kredit pemilikan rumah, serta pembiayaan kendaraan bermotor. Kredit dengan agunan yang rusak akibat gempa mendapat perlakuan khusus, terutama dalam hal penilaian kembali nilai jaminan.
Klaim: semua debitur korban gempa langsung bebas dari cicilan selama tiga tahun.
Fakta: relaksasi berupa penyesuaian pembayaran dan tenggat waktu, bukan penghapusan utang. Debitur tetap wajib melunasi pokok pinjaman sesuai skema yang disepakati.
Sumber resmi menegaskan bahwa lembaga keuangan dilarang menagih dengan cara yang menekan debitur selama masa relaksasi berlaku. Namun, debitur yang memiliki kemampuan ekonomi tetap didorong untuk melanjutkan pembayaran sesuai kesepakatan baru. Kebijakan ini tidak memberikan imunitas permanen terhadap kewajiban kredit.
Dampak dan Tantangan Implementasi di Lapangan
Berdasarkan pemantauan, tantangan utama kebijakan ini terletak pada distribusi informasi kepada debitur di daerah terpencil. Sejumlah warga di wilayah pegunungan dan pesisir dilaporkan belum sepenuhnya memahami prosedur pengajuan restrukturisasi. Keterbatasan akses komunikasi dan minimnya sosialisasi menjadi faktor penghambat yang perlu diatasi oleh otoritas bersama industri keuangan.
Data menunjukkan bahwa tanpa pendampingan memadai, sebagian debitur berisiko tetap tercatat memiliki tunggakan karena tidak mengajukan permohonan tepat waktu. Otoritas jasa keuangan mendorong bank untuk aktif menjemput bola, terutama bagi nasabah dengan nilai kredit kecil dan agunan yang hancur. Pendekatan proaktif dinilai lebih efektif dibandingkan menunggu pengajuan datang sendiri.
Faktanya adalah kebijakan tiga tahun ini memberikan kepastian hukum bagi debitur maupun kreditor. Bank memperoleh landasan untuk menunda pengakuan kerugian, sementara nasabah mendapat ruang bernapas. Verifikasi terhadap sejumlah ketentuan menunjukkan kebijakan ini konsisten dengan praktik penanganan kredit bermasalah akibat bencana yang telah diterapkan di sejumlah daerah lain.
Kesimpulannya, klaim bahwa korban gempa NTT mendapat keringanan kredit selama tiga tahun adalah benar dengan catatan penting. Relaksasi bersifat terbatas, memerlukan pengajuan resmi, dan tidak menghapus kewajiban pokok pinjaman. Debitur yang tidak melengkapi dokumen atau gagal menyepakati skema baru tetap terikat pada perjanjian kredit semula. Informasi mengenai kebijakan ini sebaiknya diperoleh langsung dari bank atau otoritas resmi agar tidak menimbulkan ekspektasi yang keliru di masyarakat.









Comments (0)