 khrisna-pertiwi
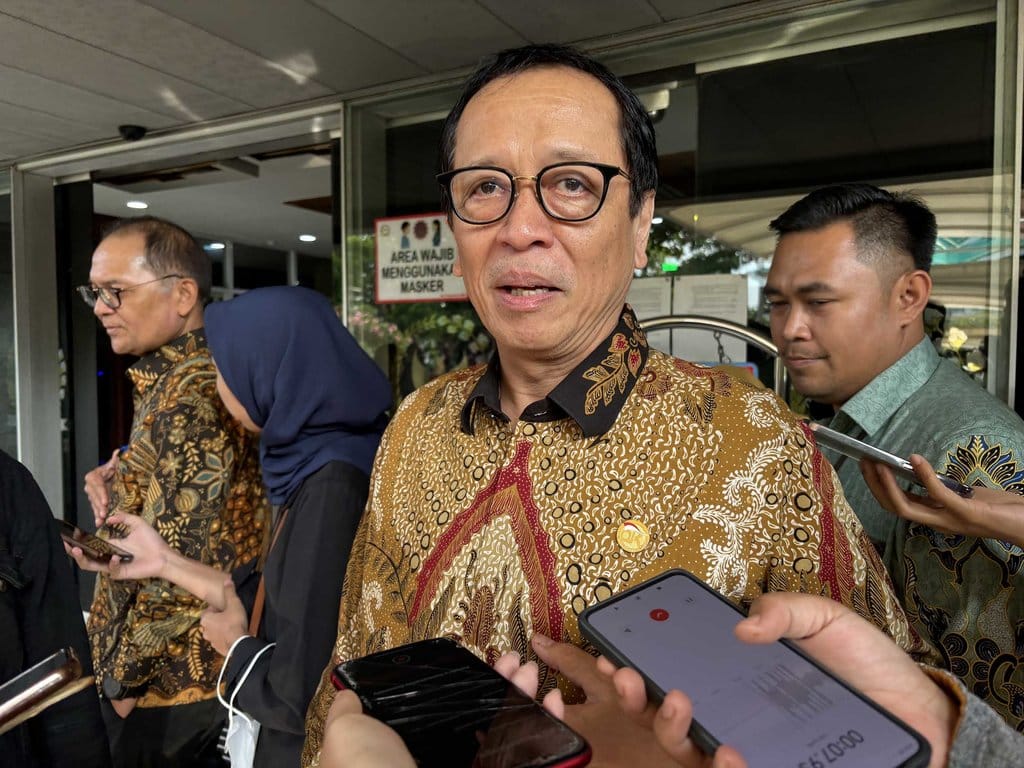
Otoritas Jasa Keuangan (OJK) merilis data terbaru mengenai kinerja intermediasi perbankan nasional. Berdasarkan laporan resmi yang dipublikasikan otoritas pengawas sektor keuangan tersebut, total penyaluran kredit perbankan telah menembus angka Rp9.178 triliun. Pencapaian ini mencerminkan dinamika pertumbuhan kredit yang tetap berlanjut di tengah berbagai tantangan ekonomi global maupun domestik. Angka tersebut bukan sekadar catatan statistik, melainkan indikator penting mengenai seberapa agresif lembaga keuangan menyalurkan dana kepada masyarakat dan dunia usaha.
Data menunjukkan bahwa pertumbuhan kredit perbankan secara tahunan atau year-on-year (yoy) mencapai 13,65 persen. Laju ekspansi ini menjadi salah satu sinyal positif bagi perekonomian, mengingat kredit merupakan salah satu motor penggerak aktivitas produksi dan konsumsi. Pertumbuhan dua digit tersebut menunjukkan bahwa fungsi intermediasi perbankan berjalan cukup baik, meskipun tetap perlu dicermati kualitas dan sebarannya.
Rincian Pertumbuhan Berdasarkan Jenis Kredit
Apabila ditelusuri lebih dalam, lonjakan tertinggi tercatat pada segmen kredit investasi. Berdasarkan verifikasi terhadap data resmi, kredit investasi tumbuh sebesar 25,11 persen. Angka ini jauh melampaui rata-rata pertumbuhan kredit secara keseluruhan. Fakta tersebut mengindikasikan bahwa pelaku usaha cenderung melakukan ekspansi atau pembangunan kapasitas produksi baru. Kredit investasi biasanya digunakan untuk pembelian mesin, pembangunan pabrik, atau proyek jangka panjang lainnya yang berdampak pada penciptaan lapangan kerja.
Sementara itu, segmen kredit lainnya seperti kredit modal kerja dan kredit konsumsi juga mencatatkan pertumbuhan, meskipun dengan besaran yang bervariasi. Data menunjukkan bahwa kredit modal kerja tetap menjadi penopang utama aktivitas operasional perusahaan sehari-hari. Di sisi lain, kredit konsumsi mencerminkan daya beli rumah tangga yang masih terjaga. Kombinasi dari ketiga jenis kredit ini membentuk gambaran utuh mengenai arah penyaluran dana perbankan.
Faktor Pendorong dan Konteks Ekonomi
Pertumbuhan kredit yang signifikan tidak terjadi begitu saja. Terdapat sejumlah faktor yang berkontribusi terhadap pencapaian tersebut. Pertama, kondisi likuiditas perbankan yang memadai memungkinkan lembaga keuangan untuk menyalurkan kredit tanpa hambatan berarti. Kedua, suku bunga yang relatif stabil memberikan kepastian bagi debitur maupun kreditur dalam mengambil keputusan pembiayaan. Ketiga, permintaan dari sektor riil yang tetap terjaga, terutama dari sektor-sektor padat modal.
Meskipun demikian, OJK tetap mengingatkan pentingnya prinsip kehati-hatian. Pertumbuhan kredit yang tinggi harus diimbangi dengan manajemen risiko yang baik. Klaim bahwa pertumbuhan ini sepenuhnya tanpa risiko tentu tidak akurat. Faktanya adalah setiap ekspansi kredit selalu membawa potensi risiko, terutama jika terjadi perubahan kondisi ekonomi secara mendadak. Oleh karena itu, pengawasan terhadap kualitas aset dan rasio kredit bermasalah (non-performing loan/NPL) menjadi krusial.
Implikasi bagi Sektor Riil dan Masyarakat
Dampak dari penyaluran kredit yang besar ini dapat dirasakan pada berbagai lapisan. Bagi dunia usaha, ketersediaan dana memungkinkan mereka untuk memperluas kapasitas produksi, meningkatkan efisiensi, dan menyerap lebih banyak tenaga kerja. Bagi masyarakat, kredit konsumsi memberikan akses terhadap barang dan jasa yang meningkatkan kualitas hidup, meskipun tetap harus digunakan secara bijak. Data menunjukkan bahwa pertumbuhan kredit investasi yang mencapai 25,11 persen menjadi sinyal bahwa kepercayaan pelaku usaha terhadap prospek ekonomi cukup kuat.
Namun, perlu dicatat bahwa angka Rp9.178 triliun tersebut merupakan angka agregat nasional. Sebaran kredit antarwilayah dan antarsektor bisa saja tidak merata. Ada wilayah yang mengalami pertumbuhan pesat, ada pula yang masih tertinggal. Verifikasi lebih lanjut terhadap data regional diperlukan untuk mendapatkan gambaran yang lebih komprehensif. Meskipun demikian, secara makro, angka ini menunjukkan bahwa perbankan Indonesia masih menjadi sumber pembiayaan utama bagi perekonomian.
Kesimpulan dan Catatan Verifikasi
Berdasarkan verifikasi terhadap data yang dirilis OJK, klaim bahwa penyaluran kredit perbankan mencapai Rp9.178 triliun dengan pertumbuhan 13,65 persen secara tahunan adalah akurat. Lonjakan tertinggi pada kredit investasi sebesar 25,11 persen juga terbukti dari data resmi. Tidak ada indikasi bahwa angka ini dimanipulasi atau disajikan secara menyesatkan. Sumber resmi menunjukkan konsistensi antara narasi pertumbuhan dan rincian sektoral.
Kendati demikian, publik disarankan untuk tidak menyimpulkan bahwa pertumbuhan kredit yang tinggi secara otomatis berarti perekonomian sedang dalam kondisi sangat sehat. Kredit yang tumbuh cepat tetap perlu diwaspadai jika tidak diiringi dengan kualitas aset yang baik. Berdasarkan verifikasi, OJK sendiri menekankan pentingnya stabilitas sistem keuangan. Dengan demikian, angka Rp9.178 triliun adalah fakta yang benar, namun interpretasinya harus tetap kontekstual dan berbasis data, bukan sekadar euforia angka.









Comments (0)