 ramadiansyah
Latar Belakang Situasi
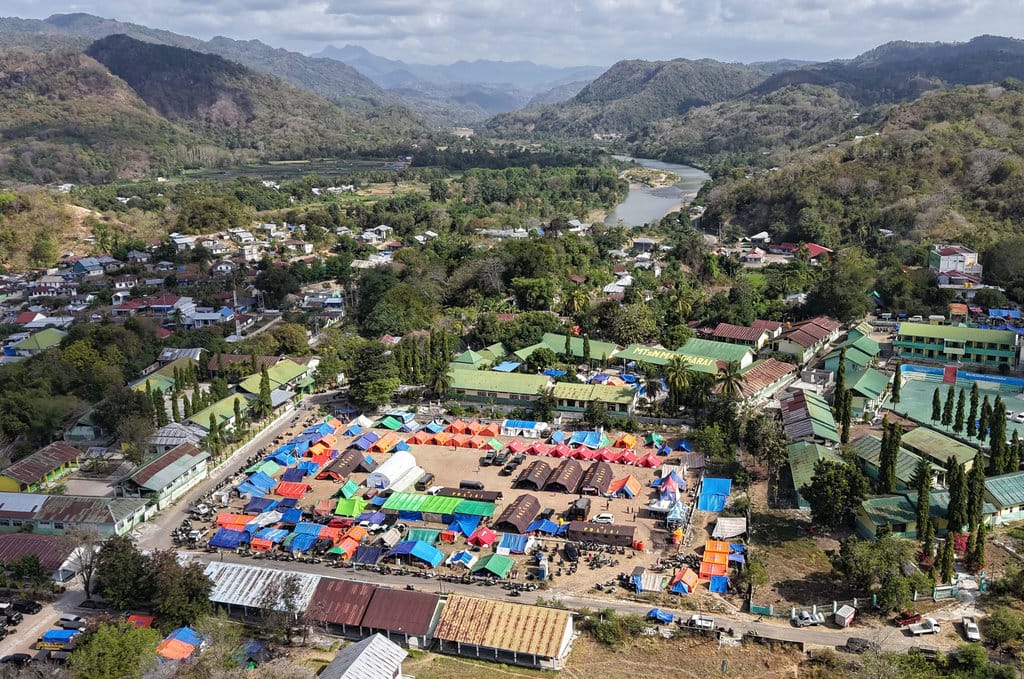
Bencana alam yang terjadi di sejumlah wilayah Nusa Tenggara Timur telah menimbulkan dampak besar bagi kehidupan masyarakat, khususnya bagi mereka yang terdampak secara langsung oleh gempa bumi. Kerusakan infrastruktur, hilangnya tempat tinggal, serta terganggunya mata pencaharian menjadi tantangan yang harus dihadapi dalam proses pemulihan. Kondisi ini tidak hanya berdampak pada kebutuhan sehari-hari, namun juga berpengaruh terhadap kemampuan masyarakat untuk memenuhi kewajiban keuangan, termasuk pembayaran cicilan kredit yang telah mereka ambil sebelumnya.
Dalam situasi darurat seperti ini, langkah-langkah perlindungan sosial dan dukungan keuangan menjadi hal yang penting untuk mencegah beban bertambah bagi masyarakat terdampak. Salah satu bentuk dukungan yang dapat diberikan adalah keringanan terhadap kewajiban kredit, dengan tujuan membantu debitur untuk fokus pada pemulihan diri dan keluarga tanpa tekanan pembayaran yang berlebihan di masa awal pasca bencana.
Tujuan Pemberian Keringanan Kredit
Pemberian keringanan kredit bagi debitur korban gempa di delapan kabupaten NTT bertujuan untuk memberikan ruang waktu dan kelonggaran finansial bagi mereka yang kemampuan ekonominya menurun akibat bencana. Dengan adanya relaksasi ini, diharapkan debitur tidak terburu-buru untuk memenuhi kewajiban cicilan saat kondisi masih belum stabil. Hal ini dapat membantu menjaga keberlangsungan hidup keluarga, sekaligus mengurangi risiko gagal bayar yang tidak disebabkan oleh kelalaian, melainkan oleh keadaan force majeure.
Selain itu, langkah ini juga berperan dalam menjaga stabilitas hubungan antara debitur dan lembaga pembiayaan. Keringanan kredit yang terarah dapat mencegah akumulasi tunggakan yang semakin besar, serta membuka peluang bagi debitur untuk kembali melaksanakan kewajibannya secara bertahap setelah kondisi ekonomi mereka membaik.
Ruang Lingkup dan Sasaran
Berdasarkan informasi yang tersedia, keringanan kredit ini ditujukan khusus bagi debitur yang menjadi korban gempa di delapan kabupaten yang terdampak di NTT. Sasaran dari kebijakan ini adalah mereka yang memiliki pinjaman aktif pada lembaga keuangan yang berada dalam pengawasan otoritas terkait. Pembatasan wilayah ini menunjukkan bahwa kebijakan bersifat terfokus, yaitu ditujukan pada daerah yang secara nyata mengalami dampak bencana.
Penentuan sasaran yang tepat menjadi faktor penting agar manfaat kebijakan dapat dirasakan oleh mereka yang benar-benar membutuhkan. Dengan cakupan delapan kabupaten, upaya ini diharapkan menjangkau kelompok debitur yang paling terdampak, tanpa mengurangi prinsip kehati-hatian dalam pelaksanaan relaksasi keuangan.
Durasi Relaksasi Selama Tiga Tahun
Salah satu poin penting dari kebijakan ini adalah jangka waktu relaksasi yang berlaku selama tiga tahun. Rentang waktu tersebut memberikan masa tenggang yang cukup panjang bagi debitur untuk memulihkan kondisi ekonomi, membangun kembali tempat tinggal, serta mengembalikan sumber penghasilan yang sempat terganggu akibat gempa. Jangka waktu tiga tahun dinilai cukup untuk melalui tahapan darurat, rehabilitasi, hingga awal tahap rekonstruksi di banyak wilayah terdampak.
Durasi ini juga memungkinkan lembaga pembiayaan untuk menerapkan penyesuaian jadwal pembayaran secara bertahap, sesuai dengan kemampuan debitur. Dengan waktu yang memadai, diharapkan proses pemulihan kewajiban keuangan dapat berjalan secara realistis, tanpa menambah tekanan berlebihan di masa pemulihan.
Mekanisme Pelaksanaan di Lapangan
Untuk dapat terlaksana dengan baik, keringanan kredit perlu diimplementasikan melalui mekanisme yang jelas antara lembaga pembiayaan dan debitur. Proses ini umumnya meliputi identifikasi debitur terdampak, verifikasi data, serta penyesuaian ketentuan pembayaran seperti penundaan angsuran, perpanjangan jangka waktu, atau bentuk relaksasi lain yang sesuai dengan kondisi masing-masing debitur. Langkah-langkah ini penting agar kebijakan tidak bersifat umum, namun disesuaikan dengan realita di lapangan.
Selain itu, sosialisasi menjadi bagian yang tidak terpisahkan dari pelaksanaan. Debitur di wilayah terdampak perlu mendapatkan informasi yang mudah dipahami mengenai tata cara pengajuan keringanan, dokumen yang dibutuhkan, serta kontak yang dapat dihubungi. Transparansi informasi akan membantu mencegah kesalahpahaman dan memastikan bahwa manfaat kebijakan dapat diakses oleh seluruh debitur yang berhak.
Dampak Jangka Panjang bagi Pemulihan
Kebijakan keringanan kredit ini diharapkan memberikan dampak positif, baik bagi debitur maupun bagi proses pemulihan wilayah secara keseluruhan. Bagi debitur, kelonggaran ini berarti lebih banyak sumber daya yang dapat dialihkan untuk kebutuhan primer seperti pangan, kesehatan, tempat tinggal, dan pendidikan. Hal ini akan mempercepat pemulihan keluarga pasca bencana. Bagi lembaga pembiayaan, pendekatan ini dapat menjaga kualitas portofolio secara berkelanjutan dengan mengurangi risiko gagal bayar akibat faktor luar biasa.
Lebih jauh, langkah ini juga menjadi bentuk dukungan sistemik terhadap upaya rehabilitasi dan rekonstruksi di NTT. Dengan meringankan beban keuangan individu, masyarakat dapat lebih fokus berpartisipasi dalam pemulihan lingkungan dan perekonomian daerah. Kebijakan ini menjadi salah satu instrumen penting untuk membangun kembali ketahanan masyarakat pasca gempa.










Comments (0)