 khrisna-pertiwi
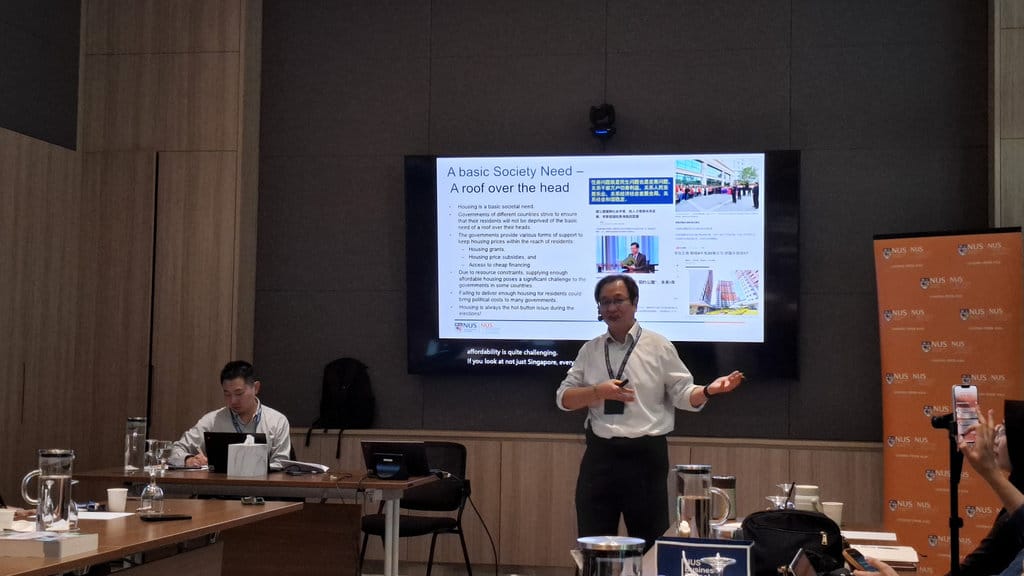
Ketersediaan hunian yang layak dan terjangkau telah menjadi persoalan mendesak di banyak negara, termasuk Indonesia. Di tengah tekanan urbanisasi dan keterbatasan lahan, sejumlah pengamat menilai pengalaman Singapura dalam menyediakan perumahan publik layak dijadikan rujukan pembanding. Berdasarkan verifikasi terhadap paparan akademik dari lingkungan perguruan tinggi bisnis terkemuka, terdapat sejumlah strategi kunci yang membedakan pendekatan Singapura dari banyak negara lain, sekaligus sejumlah catatan koreksi untuk pembiayaan perumahan di Indonesia.
Klaim dan Konteks Global
Klaim yang beredar menyebutkan bahwa ketersediaan rumah publik yang layak merupakan isu global yang belum terselesaikan. Faktanya, data dari berbagai lembaga internasional menunjukkan bahwa kesenjangan hunian tetap terjadi di negara maju maupun berkembang. Sumber resmi seperti laporan lembaga pemukiman PBB berulang kali mencatat bahwa miliaran penduduk dunia masih tinggal di permukiman tidak layak. Kondisi ini bertentangan dengan narasi bahwa pertumbuhan ekonomi otomatis menyelesaikan masalah perumahan.
Dalam konteks tersebut, pengalaman Singapura sering disebut sebagai pengecualian. Negara kota itu dianggap berhasil menekan angka backlog hunian melalui skema perumahan publik yang dikelola secara terpusat. Namun, membandingkan secara langsung tanpa memahami perbedaan struktur pemerintahan, luas wilayah, dan sistem politik berisiko menghasilkan kesimpulan yang menyesatkan.
Strategi Inti yang Diidentifikasi
Berdasarkan verifikasi terhadap sejumlah kajian akademik, terdapat beberapa elemen strategi yang konsisten muncul dalam pembahasan mengenai perumahan publik Singapura. Pertama, keterlibatan negara sebagai pengembang utama, bukan sekadar regulator. Negara menguasai lahan melalui mekanisme akuisisi yang sah dan mengalokasikannya untuk pembangunan hunian massal. Kedua, sistem tabungan wajib yang memaksa pekerja menyisihkan sebagian penghasilan untuk pembiayaan rumah. Ketiga, aturan kepemilikan yang membatasi spekulasi, misalnya melalui masa tinggal minimum sebelum unit dapat dijual kembali.
Bukti kunci dari pendekatan ini adalah integrasi antara perencanaan tata ruang, pembiayaan jangka panjang, dan pengendalian harga pasar sekunder. Data menunjukkan bahwa kombinasi ketiga kebijakan tersebut mampu menjaga rasio harga rumah terhadap pendapatan penduduk pada level yang relatif stabil selama beberapa dekade.
Namun, verifikasi juga menemukan bahwa model ini tidak sepenuhnya dapat direplikasi. Skala geografis Singapura yang kecil memungkinkan kontrol lahan yang jauh lebih ketat dibandingkan Indonesia, yang terdiri atas ribuan pulau dengan kewenangan otonomi daerah yang tersebar.
Koreksi Pembiayaan di Indonesia
Klaim bahwa Indonesia hanya perlu meniru skema tabungan wajib untuk menyelesaikan masalah perumahan dinilai tidak akurat. Faktanya, Indonesia telah memiliki instrumen pembiayaan perumahan melalui lembaga khusus yang menyalurkan kredit bersubsidi. Persoalannya bukan ketiadaan instrumen, melainkan kesenjangan antara pasokan rumah murah dengan permintaan riil di lapangan.
Data dari kementerian terkait menunjukkan bahwa angka backlog hunian masih berada pada kisaran jutaan unit. Sumber resmi juga mencatat bahwa banyak rumah bersubsidi dibangun di lokasi yang jauh dari pusat pekerjaan, sehingga menyulitkan mobilitas penghuni. Hal ini bertentangan dengan anggapan bahwa penyediaan unit semata sudah cukup menyelesaikan persoalan.
Titik koreksi lain menyangkut pembiayaan jangka panjang. Berdasarkan verifikasi terhadap praktik di lapangan, sebagian masyarakat berpenghasilan rendah gagal mengakses kredit karena kendala dokumentasi, riwayat penghasilan tidak tetap, dan ketiadaan agunan. Sistem pembiayaan yang mengandalkan bank sebagai penyalur utama dinilai kurang menjangkau sektor informal, yang justru menjadi mayoritas kebutuhan hunian.
Selain itu, kebijakan pengendalian harga sewa dan jual kembali belum diterapkan secara konsisten. Tanpa mekanisme tersebut, unit hunian murah berisiko beralih fungsi menjadi komoditas investasi, bukan tempat tinggal. Bukti dari berbagai kota besar menunjukkan bahwa fenomena ini memperparah kelangkaan hunian bagi kelompok berpenghasilan rendah.
Kesimpulan Verifikasi
Klaim bahwa ketersediaan rumah publik layak adalah isu global terbukti BENAR. Klaim bahwa strategi Singapura berhasil menekan backlog hunian juga BENAR secara faktual, namun tidak dapat digeneralisasi tanpa memperhitungkan perbedaan konteks. Sementara klaim bahwa Indonesia cukup meniru satu instrumen pembiayaan tertentu dinilai MISLEADING, karena mengabaikan persoalan tata ruang, lokasi, dan jangkauan pembiayaan.
Verifikasi menyimpulkan bahwa perbaikan kebijakan perumahan di Indonesia memerlukan pendekatan menyeluruh: penguasaan lahan yang terencana, pembiayaan yang menjangkau sektor informal, serta pengendalian spekulasi pada pasar sekunder. Tanpa ketiga hal tersebut, data menunjukkan bahwa penambahan jumlah unit hunian semata tidak akan cukup menutup kesenjangan yang ada.







Comments (0)