 oky-pratista
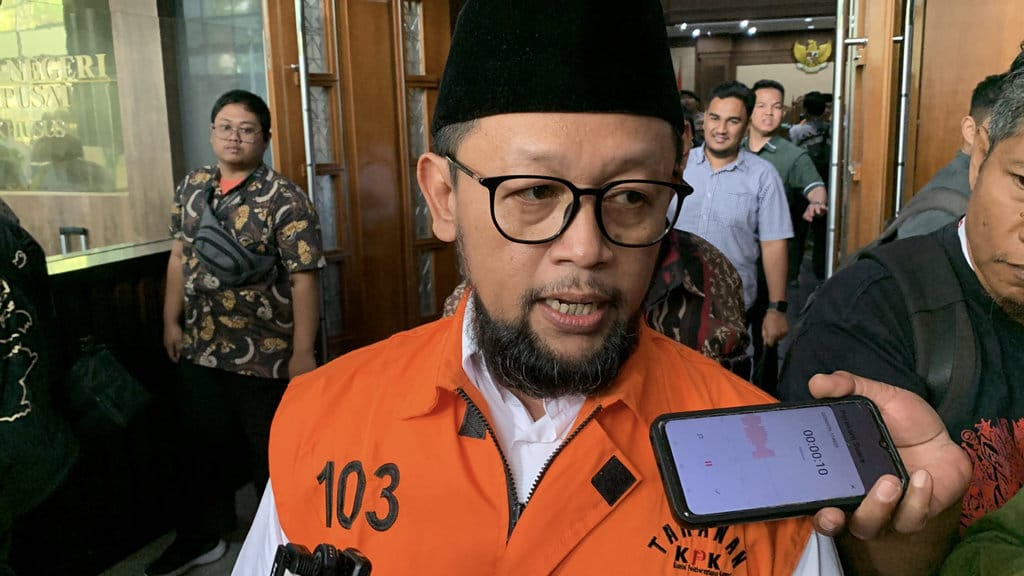
Tim penasihat hukum terdakwa dalam perkara dugaan korupsi pengaturan kuota haji kembali mengajukan sanggahan terhadap metode perhitungan kerugian negara yang digunakan jaksa penuntut umum. Inti keberatan tersebut berpusat pada satu pertanyaan mendasar: bagaimana keuntungan usaha yang justru menghasilkan pemasukan bagi negara dapat dikualifikasi sebagai kerugian finansial negara. Argumentasi ini memicu perdebatan hukum yang lebih luas mengenai standar pembuktian dalam perkara tindak pidana korupsi berbasis kerugian keuangan negara.
Rumusan Masalah dalam Perhitungan Kerugian
Dalam persidangan, penasihat hukum terdakwa menyoroti konsep yang disebut sebagai "laba yang diubah menjadi kerugian". Secara akuntansi, laba merupakan selisih positif antara pendapatan dan beban. Kerugian, sebaliknya, adalah selisih negara yang menggerus aset atau sumber daya negara. Menyatukan kedua konsep tersebut, menurut pihak terdakwa, merupakan kekeliruan kategorial yang dapat mengubah hasil pemeriksaan menjadi tidak akurat.
Keberatan utama yang disampaikan adalah bahwa keuntungan yang diperoleh penyelenggera ibadah haji khusus tercatat sebagai pemasukan, bukan sebagai pengeluaran negara. Bila demikian, pertanyaan hukum yang muncul adalah melalui mekanisme apa angka tersebut diperlakukan sebagai defisit pada kas negara. Penasihat hukum meminta jaksa menunjukkan dasar hukum eksplisit yang memungkinkan konversi semacam itu dalam konstruksi dakwaan maupun tuntutan.
Sumber resmi peraturan perpajakan dan pengelolaan keuangan negara membedakan secara tegas antara penerimaan negara bukan pajak, pendapatan usaha, dan belanja negara. Selama tidak ada bukti bahwa dana yang bersangkutan dikeluarkan dari kas negara, atau bahwa negara kehilangan hak penerimaan yang seharusnya masuk, maka angka "kerugian" perlu ditinjau ulang. Klaim bahwa laba dapat otomatis menjadi kerugian dinilai menyesatkan karena mengabaikan arus kas yang sebenarnya.
Standar Pembuktian Kerugian Negara
Undang-Undang Nomor 31 Tahun 1999 sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi mengatur kerugian keuangan negara sebagai elemen penting dalam beberapa konstruksi delik. Dalam praktik penegakan hukum, penentuan kerugian negara lazimnya merujuk pada hasil pemeriksaan Badan Pemeriksa Keuangan atau ahli yang ditunjuk sesuai ketentuan pengadilan.
Faktanya adalah, metode perhitungan yang digunakan harus dapat direproduksi, dapat diuji ulang, dan berpijak pada data primer berupa dokumen pertanggungjawaban keuangan. Bila metodologi yang dipakai hanya membandingkan realisasi dengan proyeksi tanpa memperhitungkan kontribusi pemasukan yang benar-benar diterima negara, maka hasilnya berpotensi bias. Data menunjukkan bahwa perbedaan antara proyeksi dan realisasi belum tentu menimbulkan kerugian nyata, apabila pihak terkait justru menyetorkan penerimaan tambahan ke kas negara.
Pihak terdakwa juga mempersoalkan apakah kerugian negara telah dibuktikan secara meyakinkan di persidangan, bukan sekadar diperkirakan melalui pendekatan administratif. Dalam sistem hukum pidana, keraguan atas jumlah kerugian yang material dapat mengubah kualifikasi perbuatan, bahkan memengaruhi pertimbangan apakah unsur melawan hukum benar-benar terpenuhi.
Konsekuensi Yuridis bagi Arah Persidangan
Bila sanggahan ini diterima majelis hakim, maka konstruksi dakwaan dapat mengalami perubahan substansial. Tuduhan bahwa terdakwa merugikan negara melalui mekanisme pemanfaatan keuntungan usaha akan kehilangan pijakan, sebab kerugian menurut definisi hukum harus berupa berkurangnya kekayaan negara, bukan bertambahnya pendapatan pihak lain yang sah.
Selain itu, penilaian terhadap laba PIHK sebagai kerugian juga berpotensi menciptakan preseden berbahaya bagi dunia usaha yang bermitra dengan negara. Perusahaan yang memperoleh margin dari layanan publik dapat sewaktu-waktu dianggap menyebabkan kerugian negara hanya karena laba tersebut dinilai terlalu tinggi. Pandangan semacam ini, dalam konteks penerapan hukum pidana, bertentangan dengan prinsip legalitas dan kepastian hukum.
Sebaliknya, jaksa penuntut umum berpeluang mempertahankan pendapatnya dengan menunjukkan bahwa kerugian negara dihitung berdasarkan selisih antara nilai yang seharusnya diterima negara dengan nilai yang benar-benar diterima. Perdebatan ini membuat persidangan bergeser dari soal perbuatan terdakwa menuju persoalan akuntansi forensik dan validitas alat bukti ahli.
Kesimpulan sementara dari perdebatan ini adalah bahwa perhitungan kerugian negara dalam perkara korupsi kuota haji memerlukan kejelasan metodologis yang ketat. Verifikasi ulang terhadap dasar hukum dan rancangan perhitungan menjadi langkah wajib sebelum angka kerugian dipakai sebagai dasar vonis. Tanpa fondasi hukum yang kokoh, penetapan laba sebagai kerugian negara akan tetap menjadi bahan sanggahan yang substansial bagi tim penasihat hukum terdakwa hingga tahap pembacaan putusan.









Comments (0)