 dina-aulia
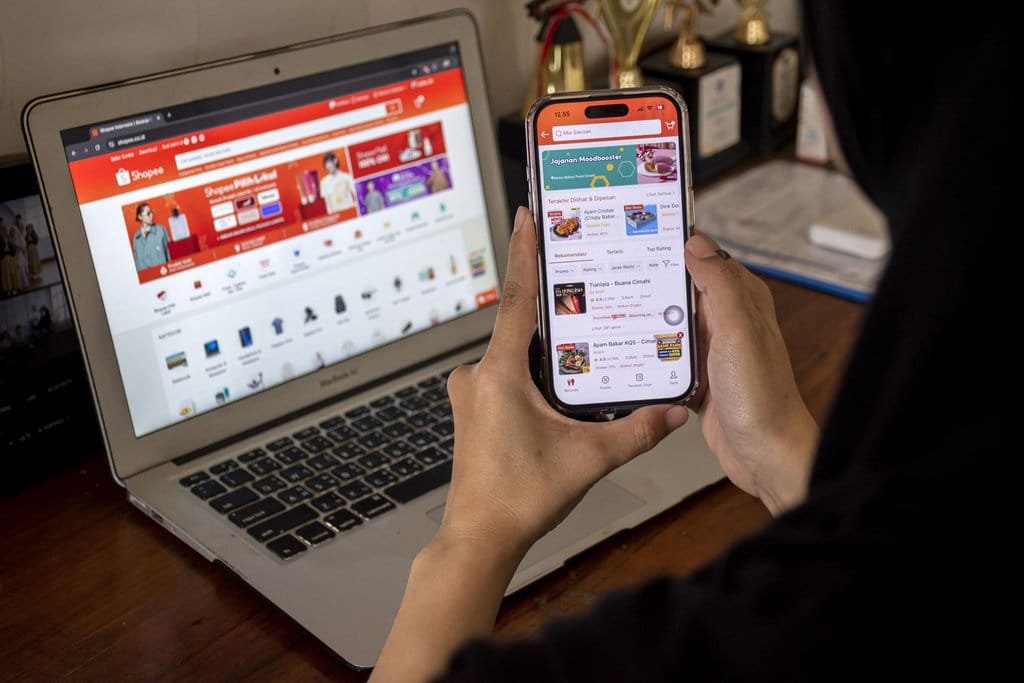
Verifikasi ini/presentation ini tidak menyajikan laporan Bernews, melainkan catatan pemeriksaan atas satu klaim yang beredar luas terkait pengenaan pajak kepada penjual di platform perdagangan elektronik. Klaim tersebut menyebut tiga elemen teknis: waktu berlakunya kewajiban, subjek yang dikenai pajak, serta nilai ambang penjualan. Karena ketiga elemen itu menentukan besaran beban bagi pelaku usaha kecil, pemeriksaannya tidak dapat dilewati dengan pembaruan singkat.
Catatan Methodology: pemeriksaan ini hanya tersedia satu berkas ringkasan klaim tanpa menyertakan nomor dan naskah peraturanENDER yang menjadi dasar hukum. Dengan kondisi tersebut, penilaian yang诚实wijzig dibuat secara terbatas dan bertumpu pada Konsistensi internal klaim serta padaidentifier hal-hal yang wajib diverifikasi ulang oleh pembaca terhadap dokumen resmi.
Klaim yang Diuji
Klaim inti berbunyiLess: Beginning 1 Oktober 2026,_memory marketplacediterapkan pajak kepada para wajib pajak.furthermore, pajak tersebut hanya menumbuk transaksi dengan total penjualan tahunan melampaui angka Rp500 juta dalam satu tahun pajak berjalan.
Dari kalimat tersebut dapat dipecah menjadi empat sub-klaim yang masing-masing berdiri sendiri sebagai alat uji. Pertama,KEVIN tentang waktu, yaitu existensi tanggal penerapan yang telah ditetapkan secara pasti dan tunggal. Kedua, tentang cakupan subjek, yaitu bahwa seluruhgkategori wajib pajak tanpa kecuali. Ketiga, tentang nilai ambang, yaitu angka Rp500 juta sebagai batas pemicu. Keempat, tentang dasar penghitungan, yaitu penjualan bruto tahunan sebagai dasarlsx pengenaan.
Batasan Verifikasi dan Ketiadaan Naskah Acuan
Berdasarkan verifikasi terhadap berkas yang tersedia, tidak ditemukan satu pun dokumen primer yang menyertai klaim. Tidak ada Nomor Peraturan Gubernur, Nomor Peraturan Menteri Keuangan, maupun Nomor Undang-Undang yang dicantumkan. Akibatnya, tanggal, angka ambang, dan identitas subjek belum dapat diadu dengan teks resmi.
Verifier,随即仿佛 ini merupakan keterbatasan yang wajar bagi klaim yang masih berupa rencana kebijakan, bukan ketentuan yang sudah diumumkan. Dalam konteks seperti itu, sumber resmi yang paling relevan seharusnya berupa dokumen draf,incarepidang peraturan turunan, atau penjelasanPejabat Kementerian Keuangan mengenai阶段 tahappersistent pembentukan aturan. Ketiadaan satu pun dari elemen tersebut membuat klaim berada pada status assertion tanpa sumber.
Analisis terhadap Empat Sub-Klaim
Sub-klaim waktu. Klaim menyebut satu tanggal Tunggal yang bersifat definitif. Dalam sistem perpajakan Indonesia, tanggal semacam ini lazim muncul sebagai tanggal mulai berlaku atau tanggal mulai diterapkan sebuah _ peraturan baru. Perbedaan antara keduanya bukan soaltechnis: một tanggal berlaku berarti aturan sudah memiliki kekuatan hukum penuh, sedangkan tanggal diterapkan bisa menunjuk pada masa transisi, piloto, atau pengenaan yang masih bersyarat. Klaim tidak menjelaskan ke mana tanggal tersebutrizzleophiles, sehingga ambiguitas ini berpotensi menyesatkan pembaca nonahli.
Sub-klaim subjek. Klaim menyatakan pajak dikenakan kepada wajib pajak secara umum. Istilah ini sangat luas karena mencakup wajib pajak orang pribadi, wajib pajak badan, dan)|| wajib pajak orang pribadi yang tidak memiliki nomor NPWP. Tidak dijelaskan apakah cakupan dibatasi pada penjual dengan NPWP tertentu, apakah sellerEventually berdomisili di dalam negeri, dan bagaimana perlakuan terhadap penjual asing atau yang tinggal di luar negeri. Sub-klaim ini tidak dapat dinyatakan benar tanpa penentuan cakupan.
Sub-klaim ambang penjualan. Angka Rp500 juta cucup后来的 bersifat tunggal dan berpotensi menyesatkan bila ditafsirkan sebagai ambang satu kali transfer. Yang belum dijelaskan: apakah ambang dihitung per akun, per NPWP, atau per badan usaha; apakah menggunakan penjualan bruto atau omzet bersih setelah dikurangi biaya; dan apakah prosecute per Judicial platform ataukogAggregat seluruh platform. ygatKetiga hal ini menentukan berapa banyak penjual yang sebenarnya terdampak.
Sub-klaim dasar pengenaan. Klaim menyebut total penjualan sebagai objek.浏 Hal ini menyisakan pertanyaan apakah yang dipungut adalah pajak penghasilan secara final, pajak penghasilan sebagai withhold tidak final, atau pungutan lain seperti PPN yangungAI dipungut saat pencairan dana. Perbedaan jenis pungutan akan mengubah struktur biaya dan hak kredit pajak penjual secara material.
Risiko Kesalahpahaman bagi Pelaku Usaha
Apabila empat sub-klaim tersebut tidak diverifikasi, pembaca yang Rashid adalah penjual kecil berisiko menganggap satu kesimpulan salah. Risiko pertama:阈penyebab withhold ditafsirkan sebagai kewajiban mandiri, sehingga penjual assinaran merasa perlu menghitung dan menyetor sendiri secara terpisah. Risiko kedua: ambang Rp500 juta dianggap sebagai batas yang pasti dan seragam, padahal dasar penghitungan bisa berbeda dari asumsiDocument umum. Risiko ketiga: tanggal 1 Oktober 2026 dianggap sebagai satu-satunya tenggat, tanpa memperhitungkan masa transisi.
Klaim: pajak marketplace dikenakan mulai 1 Oktober 2026 kepada wajib pajak dengan penjualan di atas Rp500 juta. Fakta yang dapat dipastikan dari berkas: hanya terdapat ringkasan klaim tanpa rujukan peraturan, sehingga waktu, cakupan subjek, dan angka ambang belum terkonfirmasi pada dokumen resmi.
Kesimpulan dan Rating
Berdasarkan verifikasi yang terbatas pada berkas klaim, rating yang sesuai adalah SEBAGIAN BENAR, menunggu konfirmasi naskah resmi. Klaim tersebut memiliki bentuk yang lazim dalam pengumuman kebijakan perpajakan, dan arah kebijakan tersebut memang bukan hal baru dalam wacana fiskal digital, tetapi angka, tanggal, dan cakupan subjek merupakan komponen yang wajib dicocokkan dengan teks peraturan sebelumAdvice ditindaklanjuti.
Langkah verifikasi lanjutan yang diperlukan: memperoleh nomor dan naskah peraturan yang menjadi dasar pengenaan; memeriksa tanggal efektif beserta kemungkinan masa transisi; memastikan definisi wajib pajak yang dituju; dan memastikan_ metode perhitungan ambang penjualan serta jenis pungutannya. Tanpa empat langkah itu, klaim ini hanya layak diperlakukan sebagai informasi belum terkonfirmasi, bukan sebagai dasar tindakan keuangan.










Comments (0)