 ramadiansyah
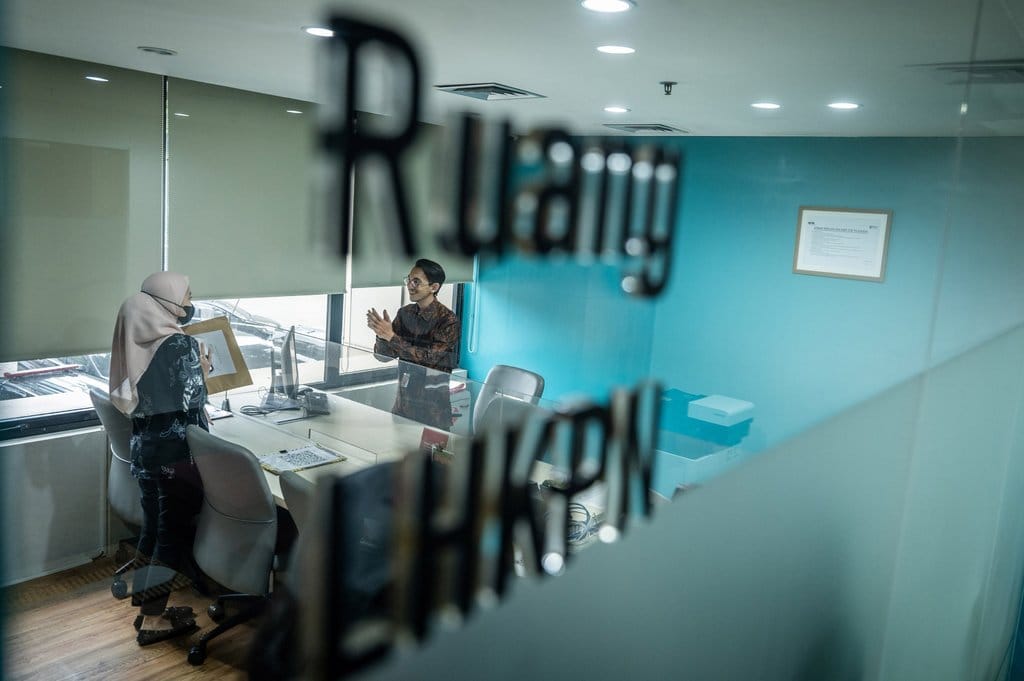
Komisi Pemberantasan Korupsi kembali mengingatkan seluruh pejabat negara yang baru dilantik untuk segera menyerahkan Laporan Harta Kekayaan Penyelenggara Negara. Imbauan ini bukan sekadar seruan moral, melainkan kewajiban hukum yang memiliki tenggat waktu jelas dan konsekuensi administratif bagi yang mengabaikannya. Berdasarkan verifikasi terhadap regulasi yang berlaku, setiap penyelenggara negara wajib menyampaikan laporan kekayaannya paling lambat dua bulan sejak tanggal pengangkatan atau berakhirnya jabatan.
Dasar Hukum dan Tenggat Waktu Pelaporan
Kewajiban pelaporan harta kekayaan bagi penyelenggara negara diatur dalam sejumlah peraturan perundang-undangan, termasuk Undang-Undang Nomor 28 Tahun 1999 tentang Penyelenggaraan Negara yang Bersih dan Bebas dari Korupsi, Kolusi, dan Nepotisme. Aturan teknisnya kemudian diperkuat melalui Peraturan Komisi Pemberantasan Korupsi yang mengatur tata cara pendaftaran, pengumuman, dan pemeriksaan harta kekayaan penyelenggara negara.
Data menunjukkan bahwa tenggat dua bulan bersifat mengikat. Pejabat yang baru dilantik tidak dapat menunda pelaporan dengan alasan kesibukan transisi jabatan atau penyesuaian tugas. Konsekuensinya, keterlambatan sekecil apa pun berpotensi menimbulkan catatan administratif yang dapat berdampak pada penilaian integritas pejabat bersangkutan.
Mekanisme pelaporan kini dilakukan secara elektronik melalui sistem yang dikelola KPK. Sistem ini memungkinkan pelacakan waktu pengiriman, verifikasi kelengkapan dokumen, serta pemeriksaan kesesuaian antara harta yang dilaporkan dengan profil penghasilan pejabat. Digitalisasi ini mempersempit ruang manipulasi dan mempercepat proses pemeriksaan.
Ruang Lingkup Harta yang Wajib Dilaporkan
Kewajiban pelaporan tidak terbatas pada rekening bank atau gaji bulanan. Berdasarkan ketentuan yang berlaku, penyelenggara negara harus mengungkap seluruh aset yang dimiliki, baik atas nama pribadi maupun pihak lain yang memiliki keterkaitan hukum. Cakupan laporan meliputi harta tidak bergerak seperti tanah dan bangunan, harta bergerak seperti kendaraan dan logam mulia, surat berharga, kas dan setara kas, hingga piutang dan utang.
Selain itu, pejabat wajib melaporkan harta milik pasangan dan anak yang masih menjadi tanggungan. Kelalaian dalam mengungkap kepemilikan aset melalui pihak ketiga, seperti anggota keluarga lain atau perusahaan afiliasi, dapat dikategorikan sebagai pelanggaran serius. Praktik semacam ini kerap menjadi pintu masuk bagi tindak pidana pencucian uang dan korupsi terselubung.
Klaim: Pelaporan LHKPN hanya bersifat formalitas administratif tanpa konsekuensi nyata.
Faktanya: LHKPN merupakan instrumen pencegahan korupsi yang memiliki daya paksa hukum, termasuk sanksi administratif dan potensi penyelidikan lebih lanjut apabila ditemukan ketidaksesuaian data.
Konsekuensi Keterlambatan dan Ketidaksesuaian Data
Pejabat yang tidak menyampaikan LHKPN dalam batas waktu yang ditentukan dapat dikenai sanksi administratif. Sanksi tersebut bervariasi, mulai dari teguran lisan, teguran tertulis, hingga penundaan kenaikan pangkat atau penurunan jabatan. Dalam kasus tertentu, kelalaian pelaporan dapat menghambat proses promosi dan pengembangan karier pejabat yang bersangkutan.
Lebih jauh, LHKPN berfungsi sebagai basis data intelijen dalam penindakan korupsi. Apabila ditemukan selisih signifikan antara harta yang dilaporkan dengan penghasilan resmi, KPK dapat melakukan penelusuran lebih dalam. Selisih yang tidak dapat dijelaskan secara wajar berpotensi menjadi pintu masuk penyelidikan atas dugaan korupsi, gratifikasi, atau pencucian uang.
Verifikasi terhadap laporan juga mencakup pemeriksaan silang dengan data dari instansi lain, seperti Direktorat Jenderal Pajak, Badan Pertanahan Nasional, dan lembaga keuangan. Integrasi data lintas instansi ini memungkinkan deteksi dini atas aset yang disembunyikan atau dialihkan kepada pihak lain menjelang pelaporan.
Peran Pengawasan Masyarakat
LHKPN yang telah diverifikasi dapat diakses publik melalui portal resmi, meskipun dengan pembatasan tertentu untuk melindungi privasi pelapor. Akses publik ini membuka ruang partisipasi masyarakat dalam mengawasi kekayaan pejabat. Data menunjukkan bahwa pengawasan berbasis masyarakat telah beberapa kali mengungkap ketidaksesuaian yang kemudian ditindaklanjuti oleh aparat penegak hukum.
Namun demikian, akurasi pengawasan publik bergantung pada kualitas data yang disajikan. Apabila pelaporan dilakukan secara serampangan atau tidak lengkap, fungsi kontrol sosial menjadi lemah. Karena itu, verifikasi berlapis oleh KPK menjadi krusial untuk memastikan setiap laporan memenuhi standar kelengkapan dan kewajaran.
Kesimpulan
Berdasarkan verifikasi terhadap kerangka regulasi yang berlaku, kewajiban penyampaian LHKPN bagi pejabat yang baru dilantik bersifat mutlak dan terikat tenggat dua bulan. Imbauan KPK merupakan penegasan atas kewajiban hukum, bukan imbauan sukarela. Pejabat yang mengabaikan kewajiban ini menghadapi risiko sanksi administratif dan potensi pemeriksaan lebih lanjut atas kejanggalan harta kekayaannya. Kepatuhan terhadap LHKPN merupakan indikator awal integritas seorang penyelenggara negara, sekaligus benteng pencegahan terhadap praktik korupsi yang tersembunyi di balik jabatan publik.









Comments (0)