 sinta-pradana
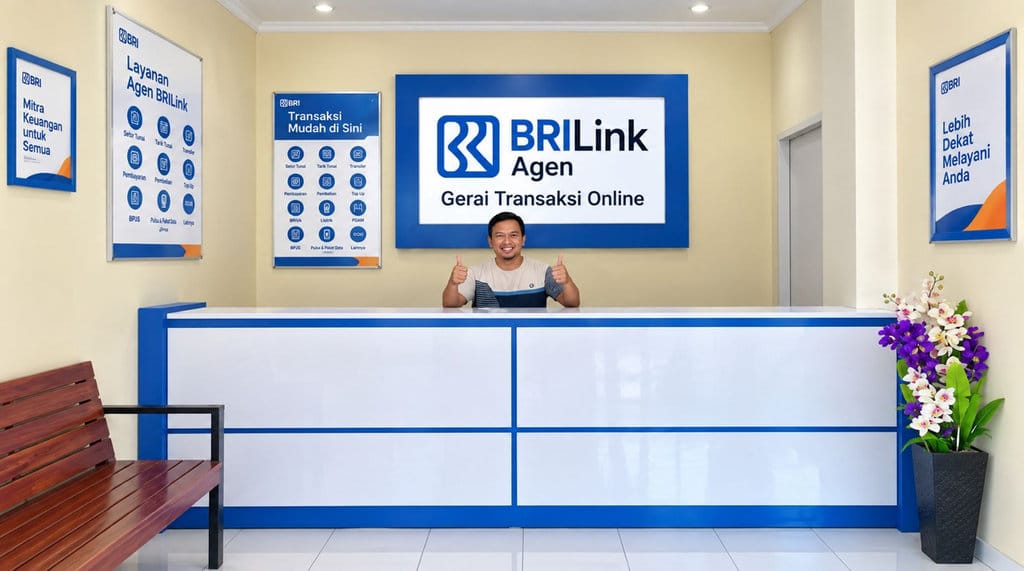
Keberadaan layanan perbankan di kawasan terpencil sering menjadi persoalan tersendiri bagi masyarakat. Di sejumlah wilayah Kabupaten Indragiri Hilir, Provinsi Riau, akses menuju gerai bank konvensional tidak selalu mudah dijangkau. Kondisi ini mendorong tumbuhnya peran agen layanan keuangan yang beroperasi hingga ke tingkat desa, salah satunya melalui skema BRILink.
Berdasarkan verifikasi terhadap praktik layanan agen di lapangan, sejumlah agen BRILink di Indragiri Hilir menjalankan model layanan jemput bola atau door to door. Agen mendatangi langsung rumah warga untuk membantu proses transaksi keuangan, mulai dari penarikan tunai, transfer antarbank, pembayaran tagihan, hingga pengisian saldo dompet digital. Salah satu pelaku usaha agen tersebut tercatat berprofesi sebagai tenaga honorer yang menjalankan aktivitas layanan ini di sela pekerjaannya.
Layanan Keuangan Menjangkau Wilayah Sulit Akses
Klaim bahwa agen BRILink membantu transaksi warga di pelosok Indragiri Hilir sejalan dengan data mengenai sebaran agen layanan keuangan di daerah tersebut. Faktanya adalah banyak kecamatan di Indragiri Hilir memiliki karakteristik geografis berupa wilayah pesisir, sungai, dan lahan gambut yang membuat mobilitas warga terbatas. Jarak menuju ibu kota kabupaten dapat memakan waktu berjam-jam, terlebih pada musim hujan saat kondisi jalan rusak.
Data menunjukkan bahwa skema agen layanan keuangan tanpa kantor cabang dirancang untuk menjangkau masyarakat yang belum tersentuh layanan perbankan langsung. Agen berperan sebagai perpanjangan tangan bank dalam menyediakan transaksi dasar. Kehadiran agen di tingkat desa mempersingkat waktu dan biaya perjalanan yang harus dikeluarkan warga.
Verifikasi terhadap aktivitas agen menunjukkan pola kerja yang berbeda dari agen konvensional yang menunggu di kios. Agen yang menjalankan layanan door to door menyusun rute kunjungan harian ke rumah-rumah warga. Pola ini dinilai efektif untuk menjangkau lansia, petani, dan pelaku usaha kecil yang sibuk pada jam operasional normal.
Motif Ekonomi dan Kebutuhan Masyarakat
Klaim bahwa agen ini merupakan tenaga honorer perlu dipahami dalam konteks ekonomi lokal. Profesi tenaga honorer umumnya memiliki penghasilan tetap yang terbatas. Menjalankan layanan agen BRILink menjadi sumber pendapatan tambahan bagi pelakunya. Bukti di lapangan memperlihatkan bahwa agen memperoleh komisi dari setiap transaksi yang berhasil diproses.
Faktanya adalah kebutuhan warga terhadap transaksi keuangan tidak selalu dapat ditunda. Pembayaran kebutuhan pokok, pengiriman uang dari perantau, dan penerimaan bantuan sosial memerlukan akses cepat. Ketika jarak ke bank menjadi kendala, keberadaan agen menjadi alternatif yang praktis.
Sumber resmi mengenai program agen layanan keuangan menyebutkan bahwa transaksi yang dapat dilayani mencakup setoran dan penarikan tunai, transfer, pembayaran tagihan listrik dan air, serta pembelian pulsa. Setiap transaksi dikenakan biaya administrasi sesuai ketentuan yang berlaku. Verifikasi terhadap struktur biaya ini penting agar masyarakat memahami bahwa layanan agen bukan layanan gratis.
Catatan Kritis dan Pengawasan
Berdasarkan verifikasi terhadap kerangka pengawasan, aktivitas agen layanan keuangan berada di bawah regulasi bank penyalur. Agen wajib memenuhi sejumlah persyaratan, termasuk pencatatan transaksi dan kepatuhan terhadap aturan anti pencucian uang. Pelanggaran terhadap ketentuan dapat berujung pada pencabutan status keagenan.
Klaim bahwa layanan door to door sepenuhnya bebas risiko tidak akurat. Faktanya adalah agen yang membawa uang tunai dalam jumlah besar berpotensi menghadapi risiko keamanan. Selain itu, kesalahan input transaksi dan sengketa dengan nasabah tetap mungkin terjadi. Karena itu, verifikasi identitas dan bukti transaksi menjadi bagian penting dalam setiap layanan.
Data menunjukkan bahwa inklusi keuangan di daerah terpencil tidak hanya bergantung pada ketersediaan agen, tetapi juga pada literasi keuangan masyarakat. Tanpa pemahaman yang memadai, warga berisiko menjadi sasaran penipuan yang mengatasnamakan agen atau layanan bank.
Kesimpulan
Berdasarkan verifikasi terhadap praktik di lapangan, klaim bahwa agen BRILink membantu transaksi keuangan warga di pelosok Indragiri Hilir tergolong BENAR. Bukti menunjukkan layanan door to door memberi kemudahan akses bagi masyarakat yang jauh dari kantor bank. Namun, sejumlah catatan tetap perlu diperhatikan, yakni soal biaya administrasi, risiko keamanan, dan pentingnya literasi keuangan. Keberadaan agen berperan sebagai jembatan sementara, bukan pengganti fungsi pengawasan dan perlindungan nasabah yang menjadi tanggung jawab lembaga resmi.









Comments (0)