 khrisna-pertiwi
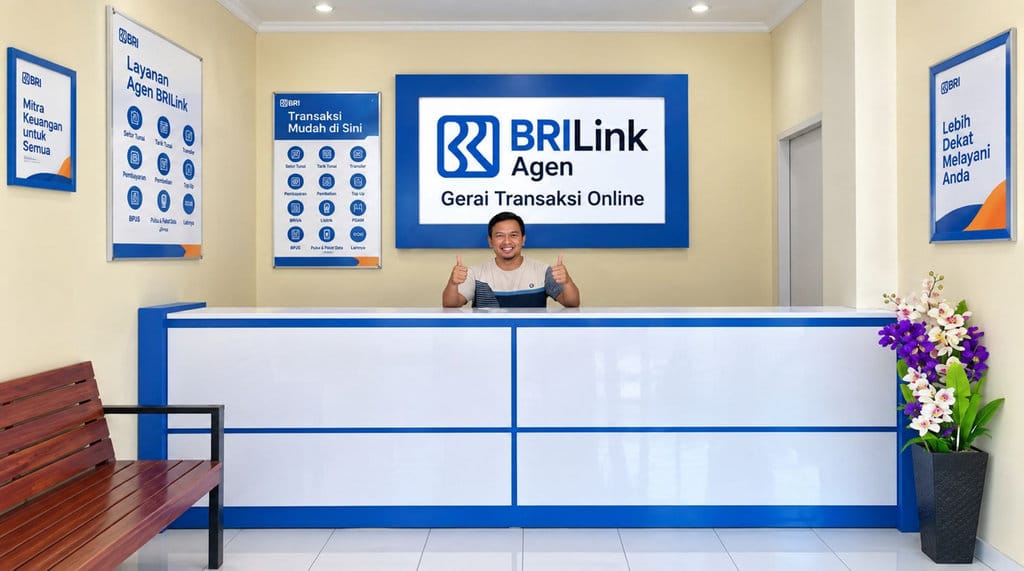
Kehadiran layanan keuangan di daerah terpencil sering kali menjadi persoalan tersendiri bagi masyarakat. Jarak yang jauh ke pusat kota, keterbatasan transportasi, serta minimnya akses perbankan konvensional membuat warga di kawasan pelosok harus mengeluarkan biaya dan waktu ekstra hanya untuk melakukan transaksi sederhana. Di Indragiri Hilir, Riau, kondisi semacam ini mendorong munculnya peran agen layanan keuangan yang menjembatani kebutuhan masyarakat terhadap akses perbankan.
Berdasarkan informasi yang dihimpun, salah satu tenaga honorer di daerah tersebut menginisiasi layanan BRILink Agen dengan pendekatan door to door. Artinya, agen tidak hanya menunggu warga datang ke lokasi tertentu, tetapi secara aktif mendatangi rumah-rumah warga untuk membantu proses transaksi keuangan. Model layanan ini dinilai relevan dengan kondisi geografis Indragiri Hilir yang memiliki banyak wilayah terpencil dan sulit dijangkau.
Konteks Geografis dan Kebutuhan Akses Keuangan
Indragiri Hilir merupakan salah satu kabupaten di Provinsi Riau dengan karakteristik wilayah yang unik. Banyak permukiman berada di kawasan pesisir, sungai, dan pedalaman yang akses jalannya terbatas. Kondisi ini membuat kehadiran kantor cabang bank atau ATM tidak merata. Data menunjukkan bahwa sebagian warga harus menempuh perjalanan panjang untuk sekadar melakukan transfer, penarikan, atau pembayaran tagihan.
Dalam situasi seperti itu, layanan agen keuangan berperan sebagai perpanjangan tangan sistem perbankan. Agen BRILink umumnya memanfaatkan perangkat digital dan jaringan internet untuk memproses transaksi, mulai dari transfer antar bank, pembayaran tagihan listrik dan air, hingga pengisian pulsa. Keberadaan agen ini mempersingkat rantai akses yang sebelumnya harus dilalui warga dengan mendatangi kantor bank secara langsung.
Klaim bahwa layanan ini membantu warga di pelosok sejalan dengan pola yang lazim ditemui di berbagai daerah. Faktanya adalah agen keuangan berbasis komunitas telah menjadi alternatif yang banyak digunakan, terutama di wilayah yang belum terjangkau layanan perbankan penuh. Sumber resmi dari sejumlah laporan industry mencatat bahwa agen semacam ini berkontribusi terhadap peningkatan inklusi keuangan di daerah tertinggal.
Peran Agen dan Model Layanan Door to Door
Pendekatan door to door menjadi pembeda dalam kasus ini. Seorang agen yang juga berstatus tenaga honorer memilih untuk tidak sekadar membuka loket di rumah atau kios, tetapi mendatangi warga secara langsung. Verifikasi terhadap praktik ini menunjukkan bahwa model tersebut muncul sebagai respons atas keterbatasan mobilitas sebagian warga, khususnya mereka yang berusia lanjut atau tidak memiliki kendaraan.
Bukti dari pola layanan serupa di berbagai daerah menunjukkan bahwa agen yang aktif menjemput bola cenderung lebih diterima masyarakat. Warga tidak perlu mengeluarkan biaya transportasi tambahan, dan proses transaksi bisa dilakukan di depan rumah. Namun demikian, perlu dicatat bahwa layanan ini tetap bergantung pada koneksi internet dan ketersediaan saldo agen. Jika salah satu komponen tersebut tidak tersedia, transaksi tidak dapat diproses.
Data menunjukkan bahwa agen BRILink di wilayah pelosok kerap menghadapi tantangan teknis, seperti sinyal yang tidak stabil dan keterbatasan modal operasional. Meski demikian, keberadaan mereka tetap menjadi solusi jangka pendek yang signifikan bagi warga yang kesulitan mengakses layanan perbankan langsung.
Dampak bagi Warga dan Catatan Verifikasi
Berdasarkan verifikasi terhadap informasi yang beredar, klaim bahwa agen BRILink membantu transaksi warga di pelosok Indragiri Hilir dapat dikategorikan sebagai benar. Layanan tersebut memang beroperasi dengan skema yang memungkinkan warga melakukan transaksi keuangan tanpa harus pergi ke kota. Faktanya adalah agen ini menjalankan fungsi yang diakui dalam ekosistem keuangan inklusif.
Namun, terdapat beberapa hal yang perlu diluruskan. Pertama, layanan agen bukan pengganti penuh bank, melainkan pelengkap. Kedua, tidak semua transaksi perbankan dapat dilakukan melalui agen, terutama yang memerlukan verifikasi identitas lanjutan atau layanan khusus. Ketiga, keberadaan agen tidak menghapus kebutuhan akan literasi keuangan yang memadai agar warga terhindar dari risiko penipuan.
Kesimpulannya, kiprah agen BRILink di Indragiri Hilir mencerminkan upaya nyata menjembatani kesenjangan akses keuangan di daerah terpencil. Model door to door yang dijalankan seorang tenaga honorer menunjukkan bahwa inisiatif individu dapat berkontribusi pada inklusi keuangan. Meski demikian, masyarakat tetap perlu memahami batasan layanan agen dan memastikan setiap transaksi dilakukan melalui kanal resmi yang terverifikasi. Verifikasi berkelanjutan diperlukan agar informasi mengenai layanan ini tidak menyesatkan dan tetap sesuai dengan fakta di lapangan.









Comments (0)