 hafiz-rahman
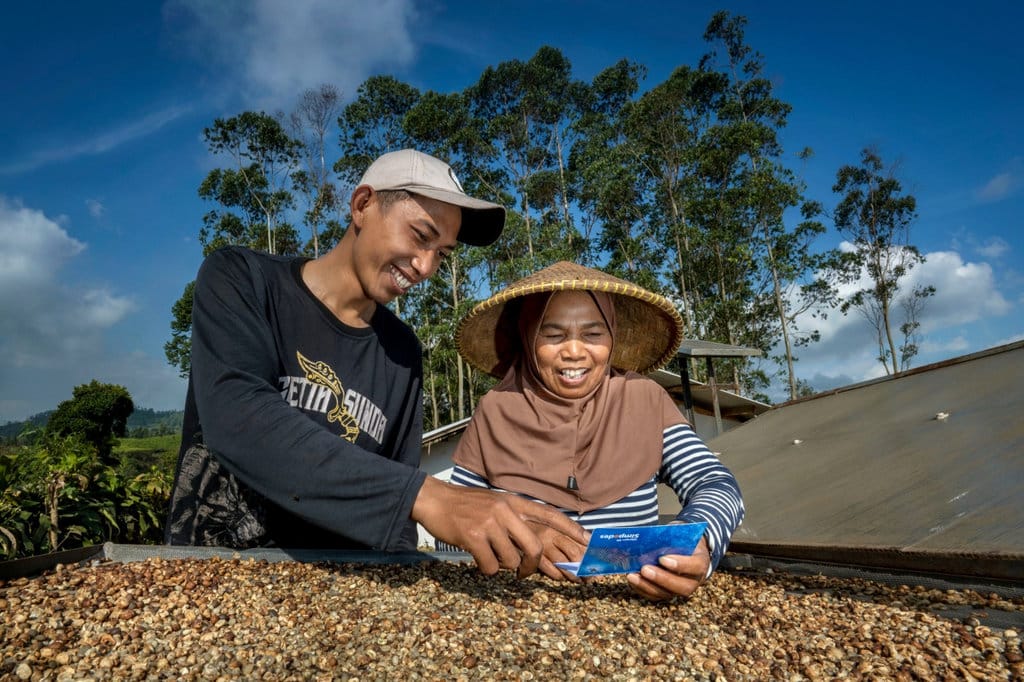
Pengakuan terhadap peran perbankan dalam mendorong pertumbuhan usaha mikro, kecil, dan menengah kembali mencuat dengan penobatan terhadap salah satu bank nasional. Penilaian ini menjadi sorotan karena menyoroti sektor yang selama ini menjadi tulang punggung perekonomian, yakni UMKM pertanian dan perdesaan, serta kontribusinya terhadap ketahanan ekonomi domestik. Penghargaan tersebut tidak hanya menjadi bentuk apresiasi, tetapi juga menegaskan pentingnya akses pembiayaan yang terarah bagi pelaku usaha yang berada di wilayah dengan keterbatasan infrastruktur keuangan.
Penobatan ini menempatkan fokus pada dua aspek penting. Pertama, pengakuan atas kinerja dalam mendukung UMKM pertanian dan perdesaan di tingkat global. Kedua, pengakuan atas peran bank tersebut dalam mengembangkan segmen usaha kecil dan menengah secara nasional. Kedua kategori ini memiliki tantangan yang berbeda dibandingkan dengan pembiayaan korporasi, karena melibatkan jangkauan geografis yang luas, pola usaha musiman, serta tingkat literasi keuangan yang beragam di kalangan pelaku usaha.
Peran Strategis UMKM dalam Perekonomian
UMKM merupakan salah satu pilar utama perekonomian Indonesia. Berdasarkan data dari berbagai sumber resmi, segmen ini menyumbang lebih dari separuh produk domestik bruto dan menyerap mayoritas tenaga kerja nasional. Tidak hanya berperan sebagai penyedia lapangan kerja, UMKM juga berfungsi sebagai instrumen pemerataan ekonomi, terutama bagi masyarakat yang tinggal di luar wilayah perkotaan. Sektor pertanian dan usaha perdesaan menjadi bagian integral dari ekosistem ini, mengingat sebagian besar penduduk Indonesia masih bergantung pada kegiatan agraris sebagai sumber penghidupan.
Namun, pelaku UMKM kerap menghadapi kendala struktural yang berulang. Akses terhadap pembiayaan yang terjangkau menjadi salah satu hambatan terbesar, diikuti oleh keterbatasan akses pasar, rendahnya adopsi teknologi, serta tantangan dalam pengelolaan keuangan. Kondisi ini kian kompleks bagi pelaku usaha di daerah terpencil yang minim jaringan perbankan konvensional. Oleh karena itu, keberhasilan dalam menjangkau segmen ini membutuhkan model pembiayaan yang tidak hanya berbasis pada agunan, tetapi juga mempertimbangkan karakteristik usaha, seperti siklus panen, fluktuasi harga komoditas, serta pola arus kas yang tidak seragam.
Inovasi Pembiayaan untuk Menjembatani Kesenjangan
Untuk menjawab tantangan tersebut, pendekatan perbankan perlu bertransformasi dari model transaksional menuju model yang lebih partisipatif. Hal ini dapat diwujudkan melalui pemanfaatan teknologi digital, pengembangan produk pembiayaan yang sesuai dengan kebutuhan musiman, serta sinergi dengan berbagai pihak, seperti koperasi, penyuluh pertanian, dan platform perdagangan. Inovasi semacam ini memungkinkan bank untuk menilai kelayakan usaha secara lebih kontekstual, tanpa harus sepenuhnya bergantung pada jaminan berbentuk aset tetap.
Selain itu, pendampingan usaha menjadi komponen penting yang tidak terpisahkan dari pembiayaan. Pelaku UMKM tidak hanya membutuhkan modal, tetapi juga pembinaan terkait manajemen usaha, pencatatan keuangan, standar mutu produk, hingga akses terhadap pasar yang lebih luas. Integrasi antara pembiayaan dan pendampingan terbukti mampu meningkatkan tingkat keberlanjutan usaha, sekaligus menekan risiko kredit secara berkelanjutan. Pendekatan ini menjadi relevan khususnya bagi segmen pertanian dan perdesaan yang rentan terhadap guncangan eksternal, seperti perubahan iklim dan volatilitas harga.
Dampak Pengakuan Terhadap Ekosistem UMKM
Pengakuan di tingkat global terhadap upaya pembiayaan UMKM berpotensi memberikan efek berantai bagi ekosistem secara keseluruhan. Pertama, hal ini dapat memperkuat kepercayaan pelaku usaha untuk memanfaatkan layanan formal perbankan, sehingga mendorong inklusi keuangan yang lebih luas. Kedua, pengakuan semacam ini dapat menjadi katalis bagi perbankan lain untuk meningkatkan komitmennya terhadap segmen yang sama, sehingga tercipta persaingan sehat yang berujung pada peningkatan kualitas layanan.
Lebih jauh, dukungan terhadap UMKM pertanian dan perdesaan memiliki implikasi jangka panjang terhadap ketahanan pangan dan stabilitas ekonomi daerah. Ketika pelaku usaha di wilayah perdesaan memiliki akses pembiayaan yang memadai, mereka dapat meningkatkan produktivitas, melakukan diversifikasi usaha, serta menciptakan nilai tambah dari komoditas yang dihasilkan. Hal ini pada gilirannya berkontribusi terhadap pengurangan disparitas pembangunan antara wilayah perkotaan dan perdesaan, serta memperkuat fondasi ekonomi yang lebih berimbang.
Prospek Ke Depan
Ke depan, tantangan dalam pembiayaan UMKM diperkirakan akan semakin kompleks seiring dengan dinamika global, seperti digitalisasi ekonomi, perubahan pola konsumsi, serta kebutuhan akan transisi menuju praktik usaha yang lebih berkelanjutan. Oleh karena itu, komitmen berkelanjutan terhadap riset pasar, pengembangan kapabilitas digital, dan kolaborasi lintas sektor menjadi kebutuhan mendesak. Bank yang berhasil mempertahankan fokus pada inklusi keuangan tanpa mengorbankan prinsip kehati-hatian akan memiliki posisi yang kuat untuk menjawab tantangan tersebut.
Penobatan ini menjadi pengingat bahwa keberhasilan perbankan tidak semata diukur dari volume pembiayaan korporasi, melainkan juga dari jangkauan dan dampak nyata terhadap masyarakat luas. Dengan terus memperkuat inovasi, pendampingan, dan aksesibilitas, upaya mendukung UMKM pertanian dan perdesaan dapat bertransformasi menjadi motor pertumbuhan yang berkelanjutan. Hal ini menjadi langkah penting dalam membangun ekosistem ekonomi yang lebih inklusif, tangguh, dan berkeadilan bagi seluruh lapisan masyarakat.










Comments (0)