 khrisna-pertiwi
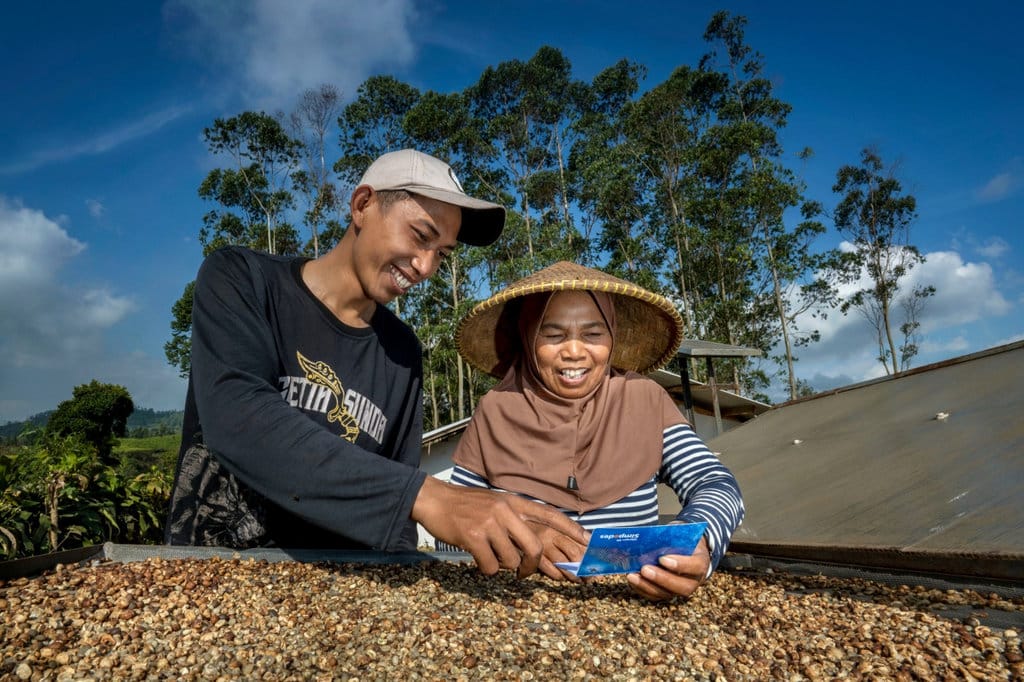
Pengakuan terhadap peran lembaga perbankan dalam mendukung usaha mikro, kecil, dan menengah kembali menjadi sorotan. Salah satu bentuk pengakuan tersebut diberikan kepada Bank Rakyat Indonesia yang dinilai berperan penting dalam memperluas akses pembiayaan, khususnya bagi pelaku usaha di sektor pertanian dan wilayah perdesaan. Pengakuan ini turut menegaskan pentingnya keberpihakan perbankan terhadap kelompok usaha yang selama ini memiliki keterbatasan akses terhadap layanan keuangan formal.
Usaha mikro, kecil, dan menengah merupakan bagian yang tidak terpisahkan dari struktur perekonomian Indonesia. Berdasarkan data yang kerap dirilis oleh lembaga resmi, kelompok usaha ini menyumbang porsi besar terhadap lapangan kerja dan berkontribusi signifikan terhadap produk domestik bruto. Namun, tantangan yang dihadapi oleh pelaku UMKM tidaklah sedikit. Akses terhadap modal, jaminan yang memadai, literasi keuangan, serta jangkauan layanan perbankan masih menjadi kendala yang berulang, terutama bagi mereka yang berada jauh dari pusat kota atau yang bergerak di sektor pertanian dengan pola usaha yang bergantung pada musim.
Peran Strategis Perbankan bagi UMKM
Perbankan memiliki peran strategis dalam menjembatani kesenjangan pembiayaan yang kerap dialami oleh UMKM. Melalui penyaluran kredit usaha rakyat, pembiayaan berbasis agunan alternatif, serta layanan perbankan digital, lembaga keuangan dapat membantu pelaku usaha untuk mengembangkan kapasitas produksi, memperluas pasar, dan meningkatkan ketahanan usaha. Upaya ini menjadi semakin penting mengingat banyak pelaku UMKM yang sebelumnya hanya mengandalkan sumber dana informal dengan biaya yang relatif tinggi.
Khusus untuk sektor pertanian dan wilayah perdesaan, kebutuhan pembiayaan memiliki karakteristik tersendiri. Siklus tanam dan panen yang tidak seragam, risiko iklim, serta fluktuasi harga komoditas menjadi faktor yang perlu diperhatikan dalam penyusunan skema pembiayaan. Oleh karena itu, pendekatan yang fleksibel, pemahaman terhadap konteks usaha, serta jaringan kantor yang menjangkau wilayah terpencil menjadi unsur penting agar layanan perbankan dapat dirasakan secara merata oleh pelaku usaha di luar kawasan perkotaan.
Fokus pada Pertanian dan Wilayah Perdesaan
Sektor pertanian masih menjadi sumber mata pencaharian bagi sebagian besar penduduk di banyak daerah Indonesia. Penguatan sektor ini tidak hanya berdampak pada ketahanan pangan, tetapi juga berpengaruh terhadap pemerataan ekonomi. Pembiayaan yang terarah bagi petani, kelompok tani, koperasi pertanian, serta pelaku usaha pengolahan hasil pertanian dapat mendorong peningkatan produktivitas dan nilai tambah. Hal ini pada gilirannya dapat membuka peluang usaha baru serta menahan laju urbanisasi yang berlebihan.
Selain itu, pengembangan UMKM di perdesaan juga berkaitan erat dengan diversifikasi ekonomi desa. Banyak desa yang mulai mengembangkan produk unggulan berbasis sumber daya lokal, seperti hasil olahan pertanian, kerajinan, maupun jasa berbasis komunitas. Dukungan pembiayaan yang tepat sasaran dapat membantu usaha-usaha ini naik kelas, baik dari sisi skala, kualitas produk, maupun akses pasar. Dengan demikian, peran perbankan tidak berhenti pada penyaluran dana, tetapi juga dapat bersinergi dengan program pembangunan desa untuk menciptakan dampak yang berkelanjutan.
Signifikansi Pengakuan Terhadap Upaya Pembiayaan
Pengakuan atas upaya pembiayaan UMKM, khususnya di sektor pertanian dan perdesaan, memiliki signifikansi yang luas. Pertama, pengakuan tersebut dapat menjadi bentuk apresiasi atas kerja sistematis dalam menjangkau segmen yang selama ini kurang terlayani. Kedua, hal ini dapat menjadi motivasi untuk terus memperbaiki skema pembiayaan agar lebih inklusif, dengan mempertimbangkan risiko usaha tanpa mengesampingkan prinsip kehati-hatian. Ketiga, pengakuan semacam ini turut menegaskan pentingnya keberlanjutan komitmen terhadap inklusi keuangan sebagai bagian dari agenda pembangunan nasional.
Lebih jauh, pengakuan terhadap kategori terbaik untuk UMKM pertanian dan perdesaan menunjukkan adanya penilaian terhadap kemampuan menyesuaikan produk perbankan dengan kebutuhan riil di lapangan. Hal ini berbeda dengan pendekatan pembiayaan konvensional yang cenderung berorientasi pada agunan berbentuk aset tetap di perkotaan. Penyesuaian ini membutuhkan pemahaman mendalam, sumber daya manusia yang terlatih, serta sistem yang mampu mengelola risiko secara proporsional.
Dampak Jangka Panjang bagi Ekonomi
Apabila upaya pembiayaan inklusif ini terus diperkuat, dampaknya dapat dirasakan dalam jangka panjang. Peningkatan akses modal dapat mendorong formalisasi usaha, yang pada gilirannya memperluas akses pelaku UMKM terhadap layanan keuangan lain, seperti asuransi, tabungan, maupun transaksi digital. Formalisasi juga dapat meningkatkan akurasi data usaha, sehingga perumusan kebijakan pembiayaan dapat dilakukan dengan dasar yang lebih kuat.
Selain itu, penguatan UMKM berpotensi memperkuat ketahanan ekonomi daerah. Dengan bertumbuhnya usaha lokal, aliran ekonomi dapat berputar lebih banyak di tingkat desa dan kabupaten, sehingga mengurangi ketergantungan terhadap pusat ekonomi. Hal ini sejalan dengan upaya pemerataan pembangunan yang menjadi prioritas jangka panjang. Di sisi makro, kontribusi UMKM yang semakin kuat dapat menjadi bantalan ekonomi saat terjadi tekanan eksternal, mengingat fleksibilitas dan penyebaran geografis usaha ini yang luas.
Harapan untuk Keberlanjutan
Pengakuan yang diterima saat ini dapat menjadi titik tolak, bukan titik akhir. Tantangan ke depan tetap besar, mulai dari perubahan iklim yang berdampak pada sektor pertanian, hingga persaingan pasar dan kebutuhan transformasi digital bagi UMKM. Oleh karena itu, keberlanjutan komitmen menjadi hal yang paling penting. Pengembangan kapasitas pelaku usaha, perluasan literasi keuangan, inovasi produk pembiayaan yang ramah risiko, serta sinergi dengan berbagai pemangku kepentingan perlu terus ditingkatkan.
Pada akhirnya, keberhasilan upaya ini diukur bukan hanya dari jumlah pembiayaan yang disalurkan, melainkan dari dampak riil yang dirasakan oleh pelaku usaha. Apabila akses modal benar-benar mampu meningkatkan pendapatan, menciptakan lapangan kerja, dan memperkuat ketahanan usaha, maka peran perbankan dalam mendorong inklusi keuangan dapat dikatakan telah berjalan sesuai dengan tujuannya. Pengakuan atas hal tersebut menjadi pengingat akan pentingnya menjaga arah kebijakan pembiayaan yang berpihak pada usaha rakyat untuk mendukung pertumbuhan ekonomi yang lebih merata dan berkelanjutan.









Comments (0)