 ramadiansyah
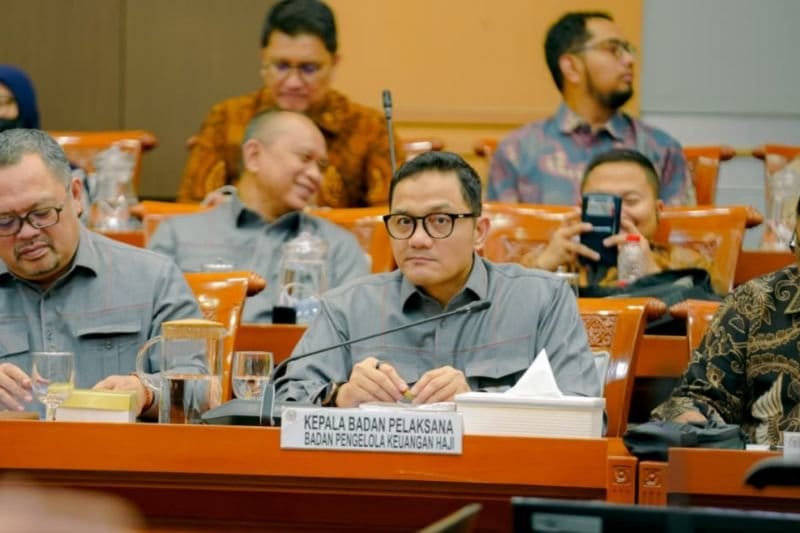
Badan Pengelola Keuangan Haji (BPKH) menyatakan kesiapan untuk mendukung pelaksanaan audit forensik terhadap pengelolaan keuangan haji. Langkah ini menjadi bagian dari upaya memperkuat transparansi, akuntabilitas, dan pengawasan publik atas dana haji yang dikelola secara terpusat oleh lembaga tersebut.
Pernyataan kesiapan ini disampaikan seiring dengan meningkatnya perhatian publik terhadap tata kelola dana haji. BPKH menegaskan bahwa pengelolaan keuangan haji selama ini telah berjalan dalam kerangka mekanisme audit dan pengawasan yang berlapis. Berbagai proses pemeriksaan rutin telah dilakukan untuk memastikan bahwa setiap tahapan pengelolaan dana haji sesuai dengan ketentuan perundang-undangan yang berlaku.
Latar Belakang Pengelolaan Keuangan Haji
Keuangan haji merupakan dana masyarakat yang bersifat khusus dan harus dikelola dengan prinsip kehati-hatian, keamanan, dan kemanfaatan. Berdasarkan peraturan perundang-undangan, BPKH bertugas mengelola dana haji yang meliputi setoran biaya perjalanan ibadah haji, nilai manfaat, dan dana lain yang terkait dengan penyelenggaraan ibadah haji. Pengelolaan ini mencakup aspek perencanaan, pengumpulan, investasi, pemanfaatan, hingga pertanggungjawaban atas dana tersebut.
Dalam pelaksanaan tugasnya, BPKH tidak bekerja secara tertutup. Lembaga ini berada di bawah pengawasan berbagai mekanisme, baik internal maupun eksternal. Pengawasan internal dilakukan melalui sistem pengendalian dan audit internal, sementara pengawasan eksternal dilakukan oleh lembaga pemeriksa yang berwenang sesuai dengan ketentuan hukum.
Opini WTP dari Badan Pemeriksa Keuangan
Salah satu bentuk pengawasan eksternal yang telah berulang kali dilakukan adalah pemeriksaan oleh Badan Pemeriksa Keuangan (BPK). Berdasarkan hasil pemeriksaan tersebut, BPKH secara konsisten memperoleh opini Wajar Tanpa Pengecualian (WTP) atas laporan keuangan yang disajikan. Opini ini menunjukkan bahwa laporan keuangan telah disusun sesuai dengan standar akuntansi pemerintahan dan menyajikan informasi secara wajar dalam semua hal yang material.
Pencapaian opini WTP ini menjadi indikator bahwa sistem pencatatan, pelaporan, dan pertanggungjawaban keuangan yang diterapkan BPKH telah memenuhi kriteria pemeriksaan yang ketat. Namun, BPKH menyadari bahwa opini atas laporan keuangan tidak serta merta menutup ruang untuk pemeriksaan yang lebih mendalam, termasuk audit forensik, apabila dibutuhkan untuk kepentingan pengawasan yang lebih luas.
Kesiapan Menyampaikan Data untuk Audit Forensik
Sejalan dengan komitmen terhadap akuntabilitas, BPKH menyatakan siap menyerahkan seluruh data dan dokumen yang relevan guna mendukung pelaksanaan audit forensik. Kesiapan ini mencakup akses terhadap catatan keuangan, dokumen transaksi, data investasi, laporan pertanggungjawaban, serta informasi lain yang diperlukan sesuai dengan ruang lingkup audit yang ditetapkan oleh pihak berwenang.
Pelaksanaan audit forensik memiliki karakteristik yang berbeda dibandingkan dengan audit keuangan biasa. Audit forensik tidak hanya menilai kewajaran laporan keuangan, tetapi juga berfokus pada identifikasi potensi penyimpangan, penelusuran alur dana, dan verifikasi kepatuhan terhadap prosedur. Dengan menyediakan data secara lengkap, BPKH berharap proses audit dapat berjalan objektif, sistematis, dan berbasis bukti.
Penguatan Transparansi dan Kepercayaan Publik
Kesiapan BPKH untuk mendukung audit forensik perlu dilihat dalam konteks upaya berkelanjutan untuk memperkuat transparansi pengelolaan dana haji. Di tengah besarnya jumlah dana haji yang dikelola, publik berhak memperoleh jaminan bahwa dana tersebut dikelola secara aman dan digunakan sesuai dengan tujuan yang telah ditetapkan. Pembukaan akses data untuk audit merupakan salah satu wujud pertanggungjawaban langsung kepada masyarakat.
Selain itu, pelaksanaan audit forensik yang didukung penuh oleh pengelola dana dapat menjadi sarana verifikasi yang konstruktif. Hasil audit diharapkan dapat mengonfirmasi efektivitas mekanisme pengawasan yang telah ada, sekaligus memberikan rekomendasi perbaikan jika ditemukan celah pengendalian. Hal ini pada akhirnya berkontribusi pada penguatan tata kelola kelembagaan secara berkesinambungan.
Langkah Lanjut dalam Kerangka Pengawasan
BPKH menegaskan bahwa seluruh proses akan tetap berjalan sesuai dengan mekanisme hukum dan tata kelola yang berlaku. Penyerahan data akan dilakukan melalui jalur resmi kepada pihak yang berwenang melaksanakan audit forensik. Dengan demikian, pelaksanaan audit dapat terjaga integritasnya dan hasilnya dapat dipertanggungjawabkan secara profesional.
Melalui kesiapan ini, BPKH menunjukkan bahwa pengawasan bukanlah hal yang dihindari, melainkan bagian integral dari pelaksanaan tugas pengelolaan dana haji. Dengan dukungan terhadap audit forensik, lembaga ini berupaya memperkuat landasan kepercayaan publik bahwa dana haji senantiasa dikelola dengan prinsip akuntabilitas, transparansi, dan kepatuhan terhadap peraturan perundang-undangan.










Comments (0)