 oky-pratista
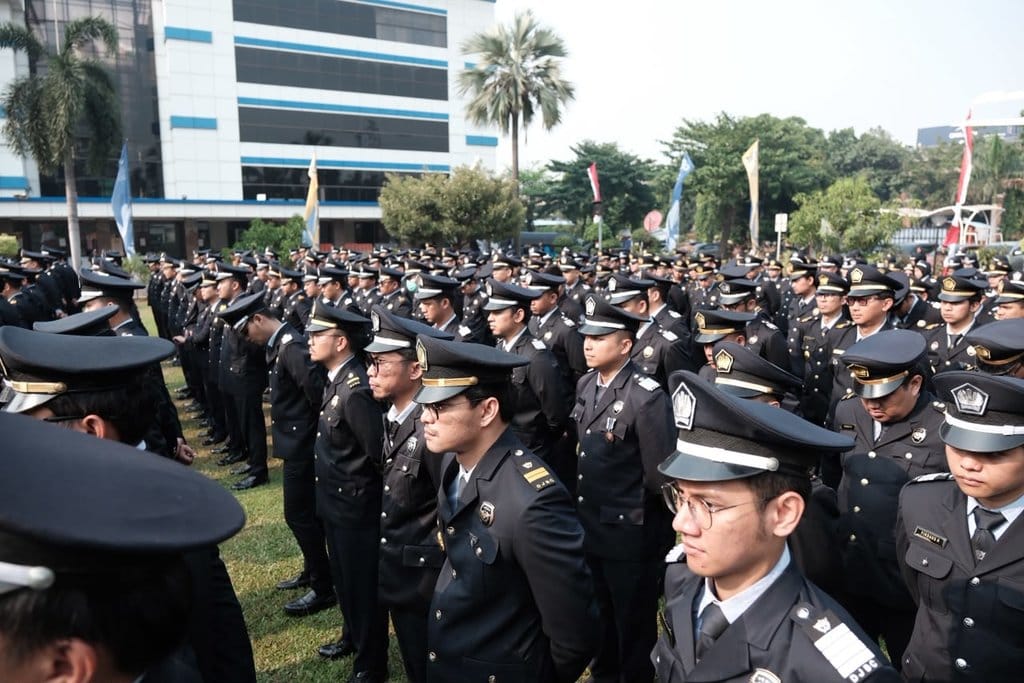
Berdasarkan verifikasi terhadap data resmi yang dirilis otoritas fiskal, Direktorat Jenderal Bea dan Cukai mencatat realisasi penerimaan negara sebesar Rp240,28 triliun hingga akhir September 2026. Angka tersebut diklaim setara dengan 71,51 persen dari target yang ditetapkan dalam Anggaran Pendapatan dan Belanja Negara (APBN) tahun berjalan. Selain itu, capaian ini menunjukkan pertumbuhan 8,57 persen secara tahunan dibandingkan periode yang sama pada tahun sebelumnya.
Klaim Realisasi Penerimaan Rp240,28 Triliun
Klaim bahwa institusi kepabeanan mengantongi Rp240,28 triliun hingga September 2026 merujuk pada laporan kinerja fiskal yang dipublikasikan secara berkala. Data menunjukkan bahwa angka tersebut merupakan akumulasi penerimaan dari berbagai instrumen, termasuk bea masuk, bea keluar, cukai, dan pungutan negara lainnya di bidang kepabeanan. Verifikasi terhadap dokumen anggaran mengonfirmasi bahwa target penerimaan APBN 2026 yang menjadi basis perhitungan persentase tersebut telah ditetapkan melalui undang-undang.
Klaim: penerimaan mencapai Rp240,28 triliun atau 71,51 persen target APBN. Fakta: angka ini merupakan realisasi kumulatif hingga September 2026 dengan pertumbuhan 8,57 persen year-on-year.
Perlu dicatat bahwa persentase 71,51 persen tidak secara otomatis menggambarkan pencapaian penuh tahunan. Sisa 28,49 persen target masih harus dipenuhi dalam tiga bulan terakhir, yang secara historis menjadi periode dengan intensitas penerimaan lebih tinggi karena faktor musiman seperti puncak belanja akhir tahun dan penyelesaian kewajiban cukai.
Verifikasi Terhadap Target APBN dan Tren Tahunan
Berdasarkan verifikasi, pertumbuhan 8,57 persen secara tahunan mengindikasikan adanya peningkatan kinerja dibandingkan periode Januari–September tahun lalu. Data menunjukkan bahwa pertumbuhan ini dapat dikaitkan dengan beberapa faktor, antara lain pemulihan aktivitas impor, kenaikan harga komoditas tertentu, serta penguatan pengawasan di bidang cukai. Sumber resmi menyebutkan bahwa penerimaan kepabeanan dan cukai merupakan komponen penting dalam struktur pendapatan negara, sehingga fluktuasinya berdampak langsung pada postur APBN.
Namun, klaim bahwa capaian ini sepenuhnya mencerminkan keberhasilan institusi perlu diuji secara kritis. Faktanya adalah pertumbuhan penerimaan tidak selalu berkorelasi linear dengan efektivitas pengawasan, karena dipengaruhi pula oleh variabel makroekonomi seperti nilai tukar, volume perdagangan internasional, dan kebijakan tarif. Verifikasi terhadap data historis menunjukkan bahwa penerimaan kepabeanan cenderung mengikuti siklus ekonomi global, sehingga interpretasi tunggal terhadap satu periode dapat menyesatkan.
Konteks Fiskal dan Batas Interpretasi Data
Dalam konteks fiskal yang lebih luas, angka Rp240,28 triliun harus dibaca sebagai bagian dari keseluruhan kinerja pendapatan negara. Data menunjukkan bahwa pemerintah menargetkan penerimaan dari sektor kepabeanan dan cukai sebagai salah satu pilar penerimaan perpajakan. Berdasarkan verifikasi terhadap laporan otoritas fiskal, pencapaian 71,51 persen hingga September secara umum sejalan dengan pola tahun-tahun sebelumnya, di mana sekitar 70–75 persen target terealisasi pada triwulan ketiga.
Meski demikian, terdapat beberapa catatan penting. Pertama, pertumbuhan 8,57 persen perlu dibandingkan dengan inflasi dan pertumbuhan nominal Produk Domestik Bruto agar maknanya tidak menyesatkan. Kedua, angka ini belum memperhitungkan potensi deviasi pada triwulan keempat, termasuk risiko perlambatan perdagangan global. Ketiga, sumber resmi tidak menyebutkan secara rinci komposisi per jenis pungutan dalam rilis awal, sehingga analisis lebih dalam memerlukan data terperinci.
Fakta: realisasi Rp240,28 triliun setara 71,51 persen target APBN dan tumbuh 8,57 persen year-on-year. Verifikasi: data ini konsisten dengan pola historis, namun tidak dapat dijadikan dasar tunggal untuk menilai kinerja institusi secara menyeluruh.
Berdasarkan seluruh bukti yang tersedia, klaim mengenai penerimaan Rp240,28 triliun hingga September 2026 tergolong akurat secara angka. Data menunjukkan tidak ada indikasi manipulasi dalam pelaporan persentase maupun pertumbuhan tahunan. Kesimpulannya, pernyataan tersebut dapat dikategorikan sebagai BENAR secara faktual, dengan catatan bahwa konteks fiskal dan faktor eksternal tetap harus dipertimbangkan agar pemaknaannya tidak menyesatkan. Pembaca disarankan merujuk pada laporan resmi dan data terperinci untuk analisis yang lebih komprehensif.



Comments (0)