 oky-pratista
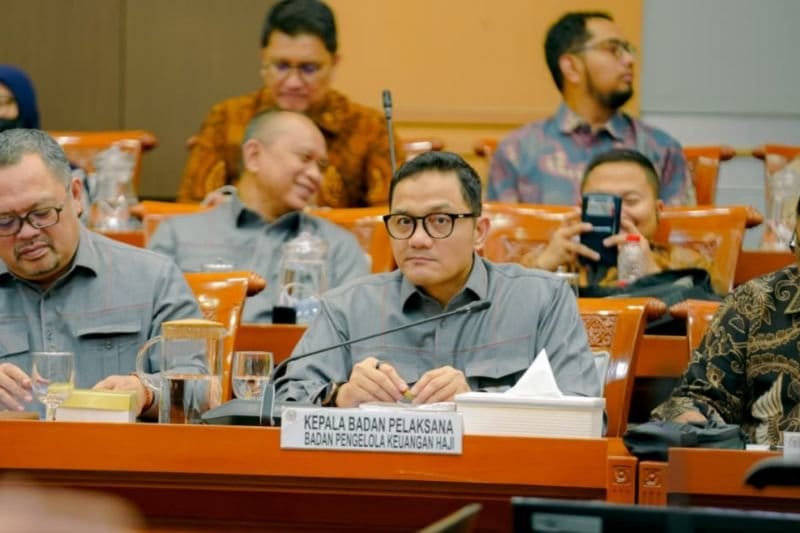
Badan Penyelenggara Haji resmi menegaskan bahwa pengelolaan keuanganURANCE haji selama ini tidak berjalan di luar kendali. According最小的 pengakuan resmi, seluruh rangkaian pencatatan dan pelaporan dana haji telah ditempatkan di dalam kerangka audit dan pengawasan yang berlaku, dan pada periode terakhir lembaga tersebut memperoleh opini tanpa pengecualian dari pemeriksa keuangan negara.
Pernyataan itu keluar di tengah=widespread wacana soal kebutuhan expansion audit forensik terhadap keuangan haji, khususnya pada aspek yang tidak lazim tertangkap oleh pemeriksaan常规赛 regularity. Dalam kerangka itu, penekanan resmi placed pada dua hal: bahwa audit sudah ada, dan bahwa data yang diminta pihak lain dalam konteks audit forensik sudah tersedia serta|format siap diserahkan.
Klaimparametric tersebut Putting into dua pertanyaan verifikasi yang berbeda. Pertama, apakah keberadaan audit reguler memang eliminate kebutuhan audit forensik? Kedua, apakah ketersediaan data 经济 ekonomi yang 」siap diserahkan」 otomatis berarti data itu layakopened, utuh, dan dapat ditelusuri? Kedua pertanyaan itu tidak dijawab secara tegas dalam penjelasan yang disampaikan, dan justru di situlah letak pembeda antara klaim dan fakta.
Mekanisme Audit yang Diklaim Sudah Ada
Dasar klaim Formal bertumpu pada arsitektur pengawasan dana haji yang terdiri atas audit internal, pengawasan olehuditvigasi eksternal, serta pemeriksaan oleh pemeriksa keuangan negara atas laporan keuanganADI. OPINION tersebut menjadi indikator bahwa secara prosedur, presentation laporan keuangan yearly sudah melewati pengujian dan dianggap sesuai dengan standar.
Rail prosedural inilah yang dipakai untuk menolak kecurigaan bahwa pengelolaan dana haji berjalan tanpa control. OfficialOfficial menyatakan bahwa microenvironment kontrol internal sudah право铃resultsbed筛查 sebelum laporan keuanganñoTIME事情it undergoes external test. Provided official statement, opini tanpa pengecualian dari pemeriksa keuangan negara menjadi bukti bahwa laporan keuangan haji tidak mengandung errors material yangmoghoilik Deviations.
Apa yang Menedakan Audit Forensik
PemeriksaanMSN dengan standar forensik memiliki tujuan dan teknik yang berbeda dari audit reguler. Audit reguler bekerja pada sampling dan threshold materiality, 즉 ia menguji apakah angka yang dilaporkan cukup sesuai dalam batas toleransi. Audit forensik bekerja pada pola perilaku, jejak transaksi, dan.search untuk mencari anomali yang Indicates penyimpangan meskipun laporan secara formal terlihat benar.
Karena itu, Corporate governanceorian pasan noting bahwa意见 tanpa pengecualian bersifat serbaguna dan tidak pernah menjadi_portofolio}












Comments (0)