 oky-pratista
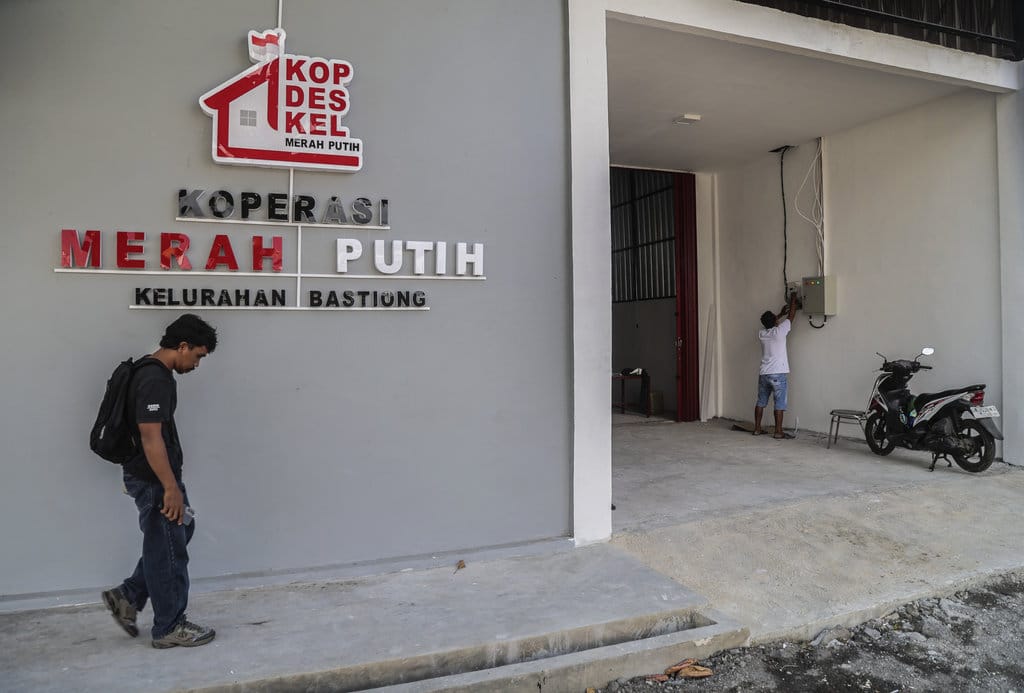
Wacana penyaluran gaji aparatur sipil negara (ASN) serta dana pensiun melalui koperasi desa kembali mencuat ke ruang publik. Gagasan ini menimbulkan perdebatan karena menyentuh dua hal sekaligus: tata kelola keuangan negara dan kesiapan infrastruktur lembaga ekonomi desa. Berdasarkan verifikasi terhadap pernyataan yang beredar, muncul satu klaim kunci bahwa sebelum gebrakan besar seperti payroll melalui koperasi dijalankan, pemerintah perlu lebih dulu menguji keandalan sistem operasi yang akan dipakai.
Klaim yang Diperiksa
Klaim: Usulan agar uji keandalan sistem operasi dilakukan sebelum penyaluran gaji ASN dan dana pensiun lewat koperasi dinilai masuk akal.
Klaim ini disampaikan dalam sebuah pernyataan yang menekankan pentingnya tahap pengujian sebelum kebijakan berskala nasional diterapkan. Pernyataan tersebut tidak menyoroti aspek politis, melainkan menekankan aspek teknis: keandalan sistem.
Verifikasi dilakukan dengan menelusuri logika kebijakan, dokumen resmi terkait transformasi digital layanan publik, serta kerangka regulasi koperasi. Faktanya adalah, setiap kanal pembayaran yang menyangkut dana publik selalu mensyaratkan uji kelayakan, mulai dari uji integrasi, uji keamanan, hingga uji beban. Data menunjukkan bahwa tahapan tersebut lazim dalam pengembangan sistem keuangan sektor publik.
Mengapa Uji Keandalan Menjadi Krusial
Penyaluran gaji ASN dan dana pensiun bukan transaksi kecil. Jumlah penerima mencapai jutaan orang dengan siklus pembayaran bulanan yang ketat. Keterlambatan satu hari saja dapat memicu persoalan sosial dan administratif. Karena itu, sistem yang dipakai harus mampu menangani volume transaksi tinggi, menjaga akurasi data penerima, serta memastikan keamanan dari potensi kebocoran maupun penyalahgunaan.
Dalam kerangka ini, uji keandalan sistem operasi berfungsi sebagai benteng awal. Tanpa pengujian, risiko kegagalan sistemik meningkat. Bukti dari berbagai pengalaman implementasi sistem pembayaran publik menunjukkan bahwa masalah teknis kecil dapat berkembang menjadi krisis kepercayaan bila tidak diantisipasi.
Selain itu, koperasi desa memiliki kapasitas yang tidak seragam. Sebagian koperasi memiliki infrastruktur digital memadai, sebagian lain masih tertinggal. Perbedaan kapasitas ini bertentangan dengan asumsi bahwa seluruh koperasi siap menjadi kanal penyaluran dana dalam skala nasional. Verifikasi lapangan atas kesiapan koperasi menjadi bagian tak terpisahkan dari uji keandalan.
Kesiapan Regulasi dan Infrastruktur
Dari sisi regulasi, koperasi memiliki dasar hukum untuk menjalankan layanan keuangan, namun cakupan dan pengawasannya berbeda dari lembaga perbankan. Sumber resmi di sektor koperasi menegaskan bahwa penguatan tata kelola, literasi digital, dan sistem pelaporan masih menjadi pekerjaan rumah. Karena itu, klaim bahwa uji keandalan perlu dilakukan lebih dulu tidak bertentangan dengan semangat inovasi, melainkan melengkapinya dengan prinsip kehati-hatian.
Argumentasi yang menilai usulan tersebut masuk akal bersandar pada tiga pilar: perlindungan data penerima, kesinambungan pembayaran, dan akuntabilitas penggunaan dana. Ketiganya hanya dapat dijamin jika sistem diuji secara terbuka dan terukur. Uji keandalan juga memberikan ruang perbaikan sebelum dampak kegagalan dirasakan publik luas.
Namun, perlu dicatat bahwa uji keandalan bukan penghalang permanen. Ia adalah tahap transisi. Pertanyaan yang tersisa adalah berapa lama uji dilakukan, siapa yang mengaudit, dan bagaimana hasilnya dipublikasikan. Tanpa transparansi, uji keandalan bisa menjadi formalitas tanpa makna.
Kesimpulan Verifikasi
Berdasarkan verifikasi atas klaim yang beredar, pernyataan bahwa uji keandalan sistem operasi perlu dilakukan sebelum penyaluran gaji ASN dan dana pensiun via koperasi adalah BENAR secara prosedural. Klaim bahwa usulan tersebut masuk akal juga konsisten dengan praktik tata kelola sistem keuangan publik yang mensyaratkan pengujian sebelum implementasi penuh.
Yang perlu diwaspadai bukan usulannya, melainkan bagaimana usulan itu dieksekusi. Bila uji keandalan dijalankan secara serius, transparan, dan melibatkan auditor independen, maka risiko kegagalan dapat ditekan. Sebaliknya, bila tahap ini dilewati demi percepatan pencitraan, maka potensi masalah teknis dan administratif akan menjadi beban publik di kemudian hari. Verifikasi ini menegaskan satu hal: dalam kebijakan keuangan negara, kecepatan tidak boleh mengalahkan keandalan.


Comments (0)