 sinta-pradana
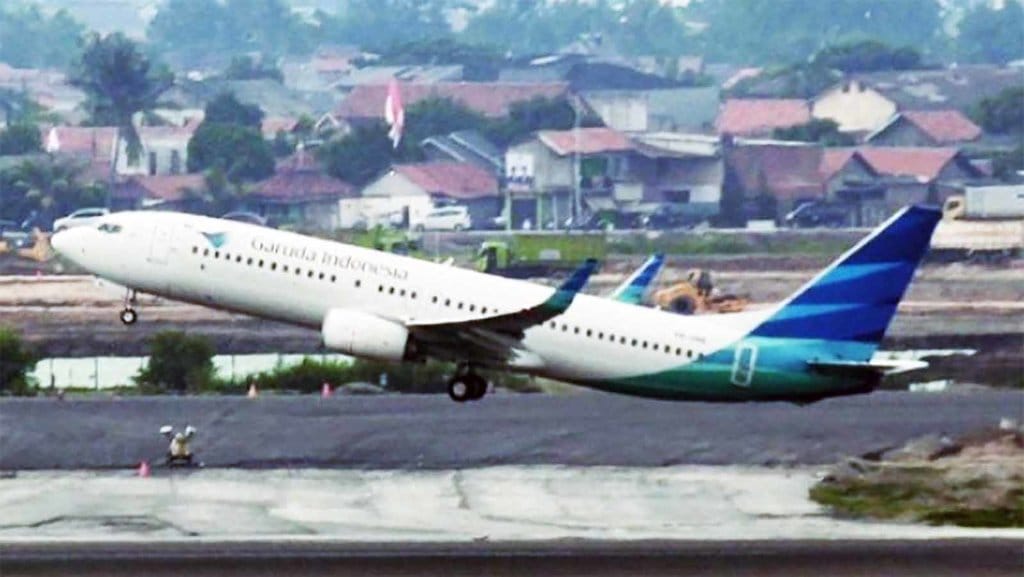
Pergantian susunan direksi di lingkungan PT Garuda Indonesia (Persero) Tbk kembali menjadi sorotan publik. Penunjukan Thomas Oentoro untuk menangani sisi keuangan perseroan dinilai sebagai langkah strategis, namun sejumlah pengamat menegaskan bahwa rotasi jabatan tanpa perbaikan kinerja yang terukur hanya akan menjadi formalitas organisasi belaka. Berdasarkan verifikasi terhadap sejumlah dokumen resmi dan laporan keuangan perusahaan, persoalan fundamental Garuda tidak berhenti pada sosok pemimpin semata, melainkan menyangkut struktur utang, arus kas, dan tata kelola yang telah lama tertekan.
Klaim Penyegaran Direksi dan Realitas Kinerja Keuangan
Klaim yang beredar menyebutkan bahwa penyegaran direksi akan menjadi titik balik pemulihan keuangan Garuda. Sumber klaim ini umumnya berasal dari pernyataan internal korporasi dan narasi media yang menempatkan pergantian pejabat sebagai solusi utama. Faktanya adalah, data menunjukkan bahwa kinerja keuangan emiten berkode saham GIAA ini masih menghadapi beban berat. Laporan keuangan perseroan mencatat posisi ekuitas yang tertekan serta kewajiban jangka pendek yang jauh melampaui aset lancar pada periode-periode sebelumnya.
Klaim: Pergantian direksi akan langsung memulihkan kondisi keuangan Garuda.
Fakta: Pemulihan memerlukan restrukturisasi menyeluruh, negosiasi dengan kreditur, dan perbaikan operasional yang terukur.
Verifikasi terhadap dokumen restrukturisasi yang pernah dipublikasikan menunjukkan bahwa Garuda telah melalui proses penundaan kewajiban pembayaran utang (PKPU) dan negosiasi panjang dengan lessor serta kreditur. Proses tersebut menghasilkan kesepakatan yang mengikat, namun implementasinya bergantung pada disiplin eksekusi manajemen, bukan semata pada nama pejabat yang duduk di kursi direksi.
Beban Utang dan Arus Kas sebagai Ujian Utama
Bukti kunci yang perlu dicermati adalah komposisi utang perseroan. Sumber resmi dari laporan keuangan menunjukkan bahwa sebagian besar kewajiban Garuda berkaitan dengan sewa pesawat, pinjaman bank, dan obligasi yang jatuh tempo dalam beberapa tahun ke depan. Kondisi ini bertentangan dengan narasi yang menyederhanakan masalah menjadi sekadar persoalan kepemimpinan.
Data menunjukkan bahwa arus kas operasional perseroan masih rentan terhadap fluktuasi harga avtur, nilai tukar rupiah terhadap dolar Amerika Serikat, dan tingkat okupansi penumpang. Setiap pelemahan rupiah secara langsung memperbesar beban utang berdenominasi valuta asing. Ini adalah risiko struktural yang tidak dapat diselesaikan hanya melalui pergantian direktur keuangan.
Selain itu, tantangan tata kelola menjadi faktor yang tidak kalah penting. Berbagai temuan audit dan rekomendasi otoritas pasar modal menekankan perlunya transparansi pelaporan, pengendalian internal yang kuat, dan manajemen risiko yang terdokumentasi. Tanpa perbaikan pada aspek-aspek ini, target kinerja keuangan yang ambisius berpotensi tidak tercapai.
Verifikasi terhadap Ekspektasi Publik dan Pasar
Berdasarkan verifikasi terhadap reaksi pasar dan pemberitaan, ekspektasi publik terhadap kepemimpinan baru cukup tinggi. Namun, harapan tersebut perlu diimbangi dengan pemahaman bahwa hasil tidak dapat muncul dalam waktu singkat. Sumber resmi dari kalangan analis menyebutkan bahwa pemulihan industri penerbangan nasional membutuhkan waktu, terutama pasca tekanan pandemi yang mengubah struktur permintaan.
Pernyataan bahwa penyegaran direksi akan bermakna hanya jika diikuti perbaikan nyata kinerja merupakan kesimpulan yang sejalan dengan bukti empiris. Pergantian nama dalam organisasi, tanpa perubahan pada strategi, proses, dan akuntabilitas, cenderung tidak menghasilkan dampak signifikan. Klaim bahwa kehadiran sosok tertentu secara otomatis menyelesaikan pekerjaan rumah keuangan perusahaan adalah klaim yang menyesatkan bila dipisahkan dari konteks restrukturisasi yang sedang berjalan.
Kesimpulan Verifikasi
Berdasarkan seluruh bukti yang tersedia, klaim bahwa pergantian direksi keuangan akan langsung menyelesaikan persoalan Garuda tergolong SEBAGIAN BENAR dengan kecenderungan MISLEADING. Pergantian pejabat dapat menjadi katalis perubahan, tetapi bukan penyebab tunggal pemulihan. Faktor penentu tetap terletak pada eksekusi restrukturisasi utang, disiplin arus kas, efisiensi operasional, dan perbaikan tata kelola yang dapat diukur secara berkala.
Faktanya adalah, keberhasilan tim keuangan baru harus dinilai melalui indikator yang jelas: penurunan beban utang bersih, perbaikan margin operasional, kepatuhan pelaporan, serta kemampuan mempertahankan likuiditas. Tanpa indikator tersebut, penyegaran direksi berisiko menjadi simbol tanpa substansi. Data menunjukkan bahwa pemulihan sebuah maskapai nasional adalah proses panjang yang menuntut konsistensi, bukan sekadar pergantian kursi dalam struktur organisasi.


Comments (0)