 ramadiansyah
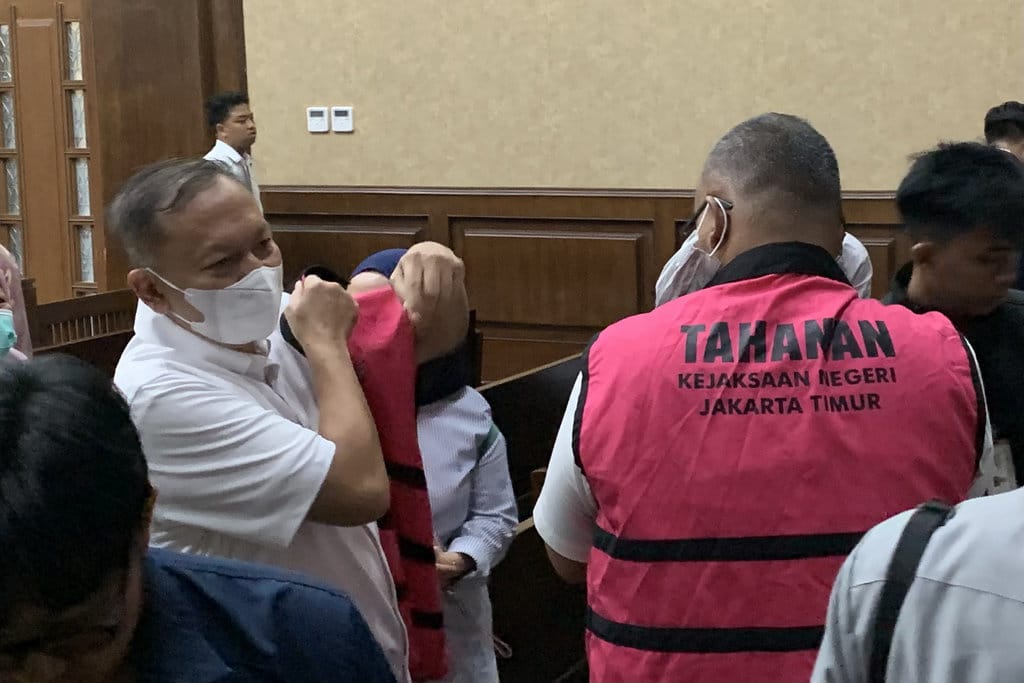
Pengadilan tindak pidana korupsi kembali menggelar sidang lanjutan perkara dugaan korupsi ekspor minyak kelapa sawit mentah atau crude palm oil (CPO) dengan nilai kerugian negara yang diduga mencapai Rp7,3 triliun. Agenda sidang kali ini menghadirkan saksi dari Direktorat Jenderal Bea dan Cukai. Dalam keterangannya di depan majelis hakim, saksi tersebut menyatakan bahwa salah satu poin krusial yang tercantum dalam berita acara pemeriksaan (BAP) merupakan penafsiran pribadi penyidik, bukan fakta yang bersumber dari dokumen resmi maupun ketentuan peraturan perundang-undangan yang berlaku.
Pernyataan itu menjadi sorotan karena menyentuh inti dakwaan, yakni kebijakan pengenaan bea keluar atas ekspor CPO dan produk turunannya. Jaksa penuntut umum mendalilkan adanya pengurangan atau pengabaian pungutan bea keluar yang seharusnya dibayarkan oleh sejumlah perusahaan eksportir. Namun, berdasarkan verifikasi terhadap keterangan saksi, dasar penghitungan yang dipakai dalam BAP tidak seluruhnya berdiri di atas landasan hukum yang jelas.
Klaim Soal Hilirisasi yang Perkecil Bea Keluar
Dalam BAP yang dibacakan di persidangan, terdapat klaim bahwa kebijakan hilirisasi kelapa sawit dirancang untuk memperkecil bea keluar. Klaim itu kemudian dipakai untuk membangun konstruksi hukum bahwa negara dirugikan secara sistematis. Saksi menegaskan, pernyataan tersebut tidak lahir dari dokumen kebijakan resmi, melainkan dari cara penyidik membaca rangkaian regulasi.
Klaim: Hilirisasi kelapa sawit sengaja diarahkan untuk memperkecil bea keluar sehingga merugikan negara.
Fakta: Saksi menyatakan poin itu adalah tafsiran penyidik, bukan kutipan aturan atau dokumen resmi.
Data menunjukkan, kebijakan hilirisasi sawit diatur melalui sejumlah peraturan yang secara eksplisit menetapkan tarif bea keluar berdasarkan jenis produk dan harga referensi. Perubahan tarif dari waktu ke waktu merupakan konsekuensi dari penyesuaian kebijakan fiskal, bukan bukti adanya niat mengurangi penerimaan negara. Berdasarkan verifikasi terhadap dokumen peraturan, setiap perubahan tarif selalu disertai dasar hukum dan publikasi resmi.
Hal ini bertentangan dengan narasi yang dibangun dalam BAP. Perbedaan antara penafsiran dan fakta hukum menjadi krusial karena menyangkut pertanggungjawaban pidana para terdakwa. Jika poin utama dakwaan hanya bersandar pada tafsiran, maka kekuatan pembuktian jaksa berpotensi melemah.
Posisi Saksi dan Batas Tafsiran dalam BAP
Saksi menjelaskan bahwa dirinya tidak pernah menyusun kebijakan, melainkan menjalankan fungsi pengawasan dan pelayanan di bidang kepabeanan. Tugas tersebut bersifat teknis, yakni memastikan dokumen ekspor sesuai dengan ketentuan yang berlaku pada saat itu. Saksi membantah pernah menyatakan bahwa hilirisasi dirancang untuk memperkecil bea keluar.
Dalam praktik hukum acara pidana, BAP yang memuat tafsiran penyidik memang dapat dipersoalkan di persidangan. Pasal 184 Kitab Undang-Undang Hukum Acara Pidana menempatkan keterangan saksi sebagai alat bukti, tetapi tafsiran yang tidak didukung dokumen tidak otomatis menjadi fakta. Majelis hakim berhak menilai apakah suatu pernyataan dalam BAP merupakan fakta atau sekadar opini penyusunnya.
Pernyataan saksi: Poin soal bea keluar dalam BAP adalah penafsiran sendiri.
Konsekuensi hukum: Tafsiran tidak dapat berdiri sebagai fakta tanpa dukungan dokumen resmi.
Kuasa hukum terdakwa memanfaatkan keterangan ini untuk mempertanyakan validitas konstruksi dakwaan. Mereka menilai ada jarak antara apa yang tertulis dalam BAP dan apa yang sebenarnya terjadi di lapangan. Namun, jaksa tetap berpegang pada dalil adanya kerugian negara yang dihitung oleh auditor.
Verifikasi terhadap Dokumen dan Ketentuan Bea Keluar
Berdasarkan penelusuran terhadap regulasi yang relevan, tarif bea keluar CPO dan produk turunannya ditetapkan melalui peraturan menteri keuangan yang diperbarui secara berkala. Setiap perubahan mengacu pada harga referensi dan perkembangan pasar internasional. Tidak ditemukan satu pun pasal yang menyatakan bahwa hilirisasi ditujukan untuk memperkecil bea keluar demi menguntungkan eksportir.
Sumber resmi menunjukkan, tujuan hilirisasi adalah mendorong pengolahan di dalam negeri agar nilai tambah tidak seluruhnya dinikmati di luar negeri. Kebijakan ini lazim diterapkan di banyak negara produsen komoditas. Dengan demikian, klaim bahwa negara sengaja dirugikan melalui desain kebijakan tidak memiliki dasar yang memadai.
Namun, perlu dicatat bahwa verifikasi ini bukan berarti menutup kemungkinan adanya pelanggaran administratif atau manipulasi dokumen oleh pihak tertentu. Jika ada eksportir yang tidak memenuhi kewajiban, mekanisme sanksi administratif dan pidana tetap dapat diterapkan. Perbedaannya terletak pada pembuktian: apakah pelanggaran dilakukan secara individual atau justru merupakan bagian dari kebijakan resmi.
Kesimpulan
Berdasarkan verifikasi, klaim bahwa hilirisasi sawit dirancang untuk memperkecil bea keluar merupakan penafsiran, bukan fakta yang bersumber dari dokumen resmi. Keterangan saksi Bea Cukai di persidangan memperkuat posisi bahwa poin tersebut tidak dapat dijadikan dasar tunggal untuk menyimpulkan adanya kerugian negara. Rating untuk klaim ini adalah SEBAGIAN BENAR, karena kerugian negara masih menjadi objek pembuktian, sementara dasar hukum yang dipakai dalam BAP tidak seluruhnya akurat.
Majelis hakim selanjutnya akan menilai apakah konstruksi dakwaan mampu menghubungkan kebijakan resmi dengan perbuatan melawan hukum para terdakwa. Selama hubungan itu tidak terbukti secara sah, tafsiran dalam BAP tidak dapat menggantikan fakta hukum yang sebenarnya.





Comments (0)