 khrisna-pertiwi
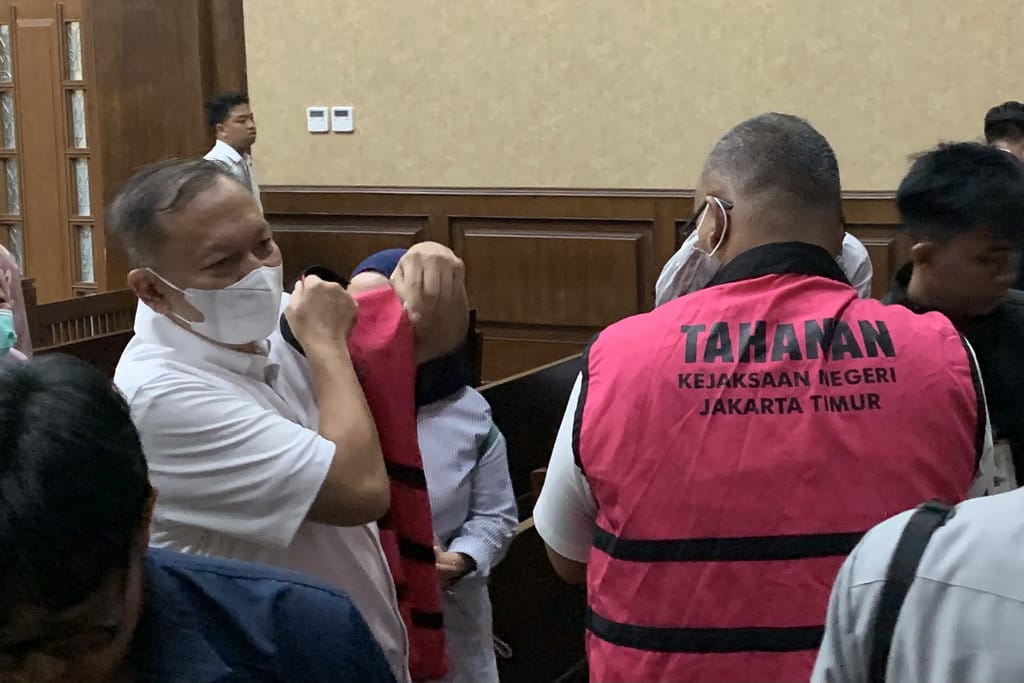
Persidangan kasus dugaan korupsi ekspor minyak sawit mentah atau crude palm oil (CPO) senilai Rp7,3 triliun kembali menghadirkan dinamika baru. Seorang saksi dari Direktorat Jenderal Bea dan Cukai menyampaikan keterangan yang menyorot salah satu bagian penting dalam berita acara pemeriksaan (BAP). Menurut keterangan tersebut, poin yang dianggap krusial oleh penyidik mengenai kebijakan hilirisasi kelapa sawit dan pengaruhnya terhadap bea keluar dinilai bukan merupakan kesepakatan resmi, melainkan penafsiran pribadi.
Pernyataan itu disampaikan di ruang sidang ketika saksi menjawab pertanyaan majelis hakim maupun tim penasihat hukum. Keterangan ini menjadi perhatian karena menyentuh langsung konstruksi hukum yang dibangun penyidik dalam perkara yang menyeret sejumlah nama besar di sektor perdagangan dan industri sawit nasional tersebut.
Klaim soal Hilirisasi dan Pengurangan Bea Keluar
Berdasarkan verifikasi terhadap jalannya persidangan, klaim yang dipersoalkan bermula dari anggapan bahwa kebijakan hilirisasi kelapa sawit seharusnya berimplikasi pada penurunan tarif bea keluar atas ekspor CPO. Anggapan itu kemudian dituangkan ke dalam BAP sebagai bagian dari rangkaian perbuatan yang diduga melawan hukum.
Namun, saksi menyatakan bahwa substansi tersebut tidak pernah dibahas sebagai kebijakan resmi di lingkungan instansinya. Ia menegaskan bahwa apa yang tertulis dalam BAP merupakan interpretasi penyidik atas sejumlah dokumen dan keterangan, bukan hasil kesepakatan antarkementerian atau lembaga yang berwenang menetapkan tarif.
Klaim: Hilirisasi kelapa sawit dirancang untuk memperkecil bea keluar dan hal itu menjadi bagian kebijakan resmi.
Fakta persidangan: Saksi menyebut poin tersebut hanya tafsiran penyidik yang tidak pernah disahkan sebagai keputusan resmi.
Dasar Hukum Penetapan Bea Keluar
Data menunjukkan bahwa penetapan tarif bea keluar di Indonesia diatur melalui mekanisme resmi yang melibatkan sejumlah kementerian. Regulasi mengenai tarif ekspor produk sawit diterbitkan melalui peraturan menteri keuangan setelah melalui pembahasan lintas sektor, termasuk koordinasi dengan kementerian yang menangani perdagangan dan perindustrian.
Prosedur ini bertentangan dengan asumsi bahwa satu lembaga dapat secara sepihak menafsirkan arah kebijakan hilirisasi menjadi pengurangan bea keluar. Sumber resmi menegaskan bahwa setiap perubahan tarif harus memiliki dasar peraturan tertulis, bukan interpretasi individual yang muncul dalam dokumen pemeriksaan.
Ahli kebijakan fiskal yang dihadirkan dalam sejumlah perkara serupa menilai bahwa tafsiran dalam BAP tidak dapat berdiri sendiri tanpa dukungan dokumen otentik berupa peraturan, nota kesepahaman, atau surat resmi. Tanpa bukti tersebut, dalil mengenai pengurangan bea keluar demi hilirisasi dinilai tidak akurat secara hukum.
Implikasi terhadap Konstruksi Dakwaan
Keterangan saksi ini berpotensi memengaruhi konstruksi dakwaan, khususnya pada bagian yang mengaitkan kerugian negara dengan kebijakan bea keluar. Jika poin krusial dalam BAP terbukti hanya penafsiran, maka mata rantai antara kebijakan hilirisasi dan dugaan penyimpangan ekspor menjadi lemah.
Tim penasihat hukum memanfaatkan keterangan tersebut untuk mempertanyakan validitas BAP sebagai alat bukti. Mereka menilai bahwa dokumen pemeriksaan seharusnya memuat fakta yang terverifikasi, bukan kesimpulan yang belum diuji. Sebaliknya, penuntut umum mempertahankan bahwa BAP disusun berdasarkan rangkaian alat bukti lain yang saling menguatkan.
Berdasarkan verifikasi terhadap dokumen dan keterangan persidangan, belum ada putusan yang menyatakan secara final apakah poin tersebut sah sebagai fakta hukum. Proses pembuktian masih berlangsung, dan majelis hakim memiliki kewenangan menilai bobot setiap keterangan saksi.
Kesimpulan Verifikasi
Klaim bahwa kebijakan hilirisasi kelapa sawit dirancang untuk memperkecil bea keluar dan menjadi dasar resmi dinilai SEBAGIAN BENAR pada tataran wacana kebijakan, namun MISLEADING bila diposisikan sebagai keputusan resmi. Faktanya adalah saksi dari Bea Cukai menyatakan poin tersebut dalam BAP merupakan tafsiran penyidik, bukan hasil penetapan yang sah.
Bukti kunci berupa mekanisme resmi penetapan tarif melalui peraturan menteri keuangan menunjukkan bahwa arah kebijakan tidak dapat ditafsirkan secara individual. Sumber resmi mengonfirmasi bahwa setiap perubahan bea keluar wajib memiliki dasar hukum tertulis. Dengan demikian, narasi yang menyamakan tafsiran dalam BAP dengan kebijakan negara tidak akurat dan berpotensi menyesatkan pembaca.
Verifikasi lanjutan masih diperlukan untuk memastikan apakah terdapat dokumen lain yang dapat menguatkan atau menggugurkan dalil tersebut. Hingga saat ini, keterangan saksi tetap menjadi bagian dari proses hukum yang harus dihormati, dan praduga tak bersalah tetap berlaku bagi seluruh pihak yang terlibat.


Comments (0)