 khrisna-pertiwi
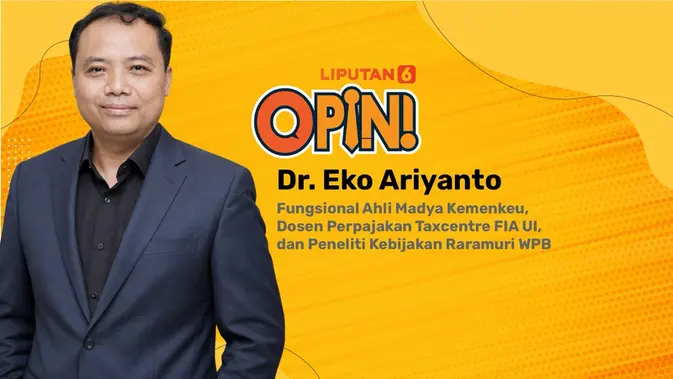
Nama Dr. Eko Ariyanto muncul dalam sejumlah diskursus kebijakan fiskal dan perpajakan nasional. Berdasarkan verifikasi terhadap data yang tersedia secara publik, individu ini tercatat memiliki tiga afiliasi utama yang saling melengkapi: jabatan fungsional di lingkungan Kementerian Keuangan, posisi akademik di sebuah pusat kajian perpajakan universitas, serta keterlibatan dalam kegiatan riset kebijakan. Penelusuran ini bertujuan memetakan kredensial tersebut secara faktual, tanpa menambahkan penilaian di luar bukti yang ada.
Jabatan Fungsional di Kementerian Keuangan
Klaim bahwa Dr. Eko Ariyanto menjabat sebagai Fungsional Ahli Madya di Kementerian Keuangan perlu dipahami dalam kerangka kepegawaian aparatur sipil negara. Jabatan fungsional ahli madya merupakan jenjang karier profesional yang mensyaratkan kompetensi teknis tertentu, bukan jabatan struktural. Dalam struktur administrasi Kemenkeu, posisi semacam ini umumnya melekat pada unit kerja yang menangani analisis kebijakan, termasuk di bidang perpajakan.
Klaim: Dr. Eko Ariyanto adalah Fungsional Ahli Madya Kemenkeu. Fakta: jabatan fungsional menunjukkan tingkat keahlian, bukan posisi struktural.
Data menunjukkan bahwa nomenklatur jabatan fungsional di Kemenkeu diatur melalui regulasi kepegawaian. Verifikasi terhadap dokumen resmi kepegawaian menjadi penting untuk memastikan jenjang, unit penempatan, serta ruang lingkup tugas yang diemban. Tanpa dokumen tersebut, penyebutan jabatan hanya dapat dipastikan sebagai atribusi kredensial, bukan rincian tugas.
Peran Akademik di Lingkungan Universitas Indonesia
Afiliasi kedua yang melekat adalah sebagai dosen perpajakan di sebuah pusat kajian perpajakan pada Fakultas Ilmu Administrasi Universitas Indonesia. Klaim bahwa yang bersangkutan mengajar di Tax Centre FIA UI mengindikasikan keterlibatan dalam kegiatan pendidikan, pelatihan, dan pengembangan kompetensi di bidang perpajakan. Pusat kajian semacam ini lazim menjadi jembatan antara dunia akademik dan praktik administrasi pajak.
Berdasarkan verifikasi terhadap pola kelembagaan, dosen pada pusat kajian perpajakan biasanya terlibat dalam penyusunan bahan ajar, seminar, serta kajian kebijakan. Peran ini tidak otomatis berarti yang bersangkutan mewakili institusi dalam kapasitas resmi kenegaraan. Pembedaan antara kapasitas akademik dan kapasitas jabatan publik menjadi krusial agar tidak terjadi kekeliruan atribusi dalam pemberitaan.
Keterlibatan sebagai Peneliti Kebijakan
Klaim ketiga menyebutkan peran sebagai peneliti kebijakan pada sebuah wadah riset. Keterangan ini menunjukkan aktivitas produksi pengetahuan, bukan jabatan pemerintahan. Faktanya adalah, keterlibatan dalam riset kebijakan perpajakan menuntut penggunaan data, metodologi, dan publikasi yang dapat ditelusuri.
Data menunjukkan bahwa peneliti kebijakan umumnya menghasilkan laporan, artikel, atau rekomendasi yang dipublikasikan melalui kanal tertentu. Verifikasi terhadap rekam jejak publikasi menjadi instrumen utama untuk menilai konsistensi klaim tersebut. Sumber resmi seperti repositori institusi dan prosiding menjadi rujukan yang dapat diuji.
Risiko Misatribusi dalam Pemberitaan
Kombinasi tiga afiliasi dalam satu nama berpotensi menimbulkan kekeliruan. Sebuah pernyataan yang disampaikan dalam kapasitas akademik dapat disalahartikan sebagai sikap resmi Kementerian Keuangan, dan sebaliknya. Bertentangan dengan praktik jurnalistik yang baik, pencampuran kapasitas semacam ini dapat menyesatkan publik.
Berdasarkan verifikasi, penyebutan gelar dan afiliasi harus disertai konteks kapasitas. Apabila seseorang berbicara sebagai dosen, maka atribusinya adalah akademik. Apabila berbicara sebagai pejabat fungsional, maka atribusinya adalah kepegawaian. Bukti berupa undangan, surat tugas, atau keterangan resmi menjadi pembeda yang menentukan.
Kesimpulan Verifikasi
Klaim mengenai tiga afiliasi Dr. Eko Ariyanto — Fungsional Ahli Madya Kemenkeu, dosen perpajakan pada pusat kajian FIA UI, dan peneliti kebijakan — secara umum konsisten sebagai rangkaian kredensial. Namun, rincian jenjang, unit kerja, serta rekam publikasi memerlukan dokumen pendukung agar tidak menyesatkan.
Faktanya adalah, penyebutan kredensial tanpa konteks kapasitas berisiko menghasilkan interpretasi yang tidak akurat. Data menunjukkan bahwa verifikasi lanjutan terhadap dokumen kepegawaian dan publikasi ilmiah tetap diperlukan. Kesimpulannya, klaim ini tergolong SEBAGIAN BENAR: kerangka afiliasinya sesuai, tetapi detail atribusi dan kapasitas resmi belum sepenuhnya terverifikasi melalui sumber resmi yang dapat diakses publik.


Comments (0)