 sinta-pradana
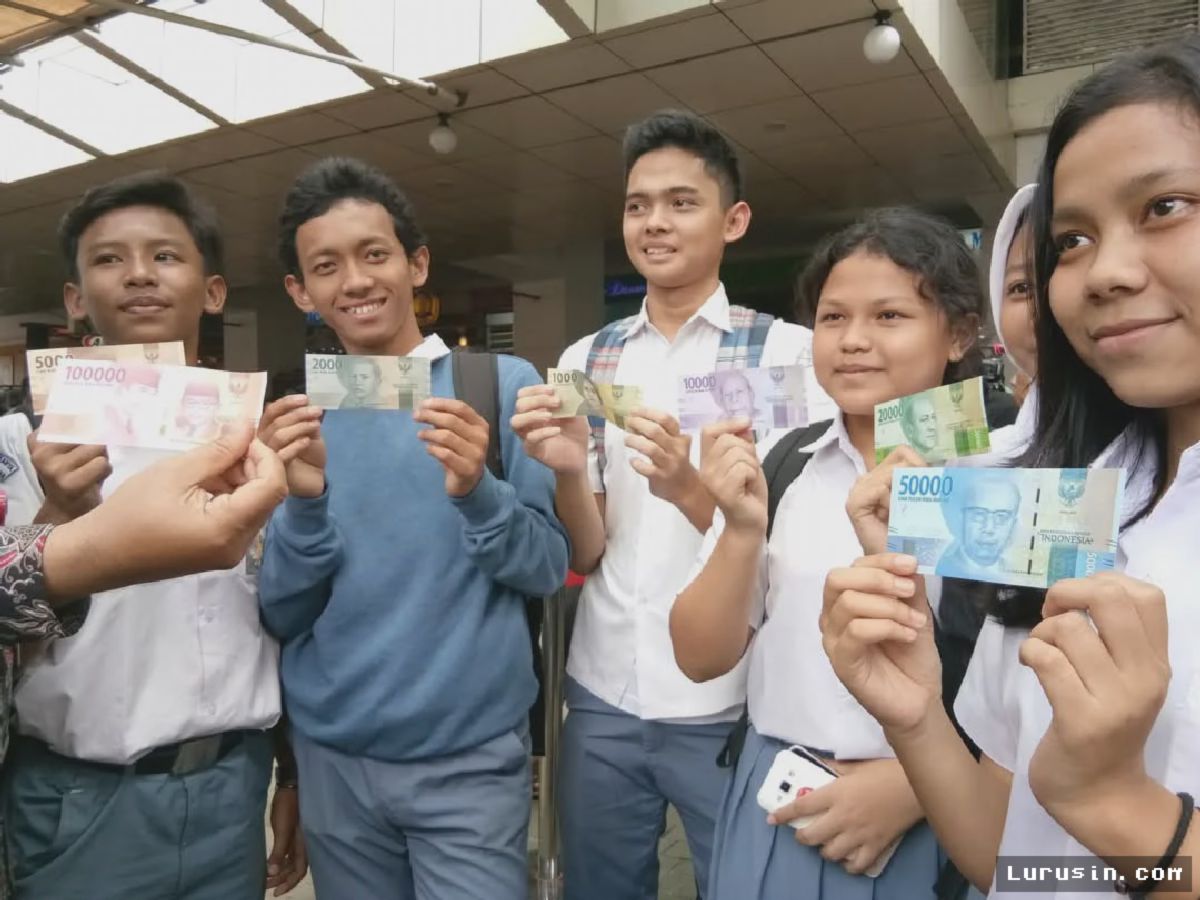
Pasar keuangan domestik kembali diselimuti kecemasan mendalam pada pertengahan pekan ini. Nilai tukar rupiah terhadap dolar Amerika Serikat (AS) gagal melepaskan diri dari cengkeraman zona merah akibat kombinasi sentimen eksternal yang kian agresif. Pada pembukaan perdagangan, mata uang Garuda terkoreksi sebesar 0,06 persen atau terdepresiasi 11 poin hingga menyentuh level Rp17.705 per dolar AS, berlanjut dari tren negatif penutupan hari sebelumnya di posisi Rp17.694 per dolar AS.
Kondisi ini menandaskan ketidakpastian tinggi yang menyelimuti para pelaku pasar. Arus modal keluar secara perlahan mulai menggerus daya tahan mata uang domestik, menyusul menguatnya kembali posisi dolar AS sebagai aset safe haven di tengah gejolak pasar finansial global.
Bayang-Bayang Hawkish The Fed dan Lonjakan Harga Minyak
Penyebab utama dari lesunya pergerakan rupiah kali ini berakar dari situasi makroekonomi AS serta pasar komoditas energi global yang bergejolak. Imbal hasil (yield) obligasi pemerintah AS terus merangkak naik, membuat aset berbasis dolar menjadi jauh lebih menarik ketimbang instrumen pasar uang di negara berkembang.
Di saat yang sama, harga minyak mentah dunia merangkak naik secara signifikan. Lonjakan harga energi ini memicu kekhawatiran baru terkait berlanjutnya tekanan inflasi global, yang pada akhirnya memupuskan harapan pasar akan adanya pelonggaran kebijakan moneter dalam waktu dekat.
"Rupiah diprakirakan masih akan terus melemah terhadap dolar AS. Pelemahan ini dipicu oleh kenaikan imbal hasil obligasi AS dan lonjakan harga minyak dunia. Investor saat ini mengantisipasi sikap hawkish (ketat) dari para pejabat The Fed pada pertemuan Federal Open Market Committee (FOMC) malam ini," tegas Analis Pasar Uang dari Doo Financial Futures, Lukman Leong.
Pertemuan rutin FOMC yang diantisipasi pasar menjadi titik krusial. Pernyataan resmi serta proyeksi ekonomi dari bank sentral AS tersebut diprediksi akan menegaskan komitmen mereka untuk mempertahankan suku bunga tinggi lebih lama (higher for longer), sebuah skenario yang paling dihindari oleh pasar keuangan Asia.
| Indikator Finansial | Posisi Perdagangan | Dampak Sentimen |
|---|---|---|
| Kurs Rupiah (Pembukaan) | Rp17.705 / USD | Melemah 11 Poin (-0,06%) |
| Kurs Rupiah (Penutupan Lalu) | Rp17.694 / USD | Tekanan Berlanjut |
| Indeks Harga Saham Gabungan (IHSG) | Level 6.453,91 | Melemah di Zona Merah |
Absensi Sentimen Positif Domestik Memperparah Tekanan
Di dalam negeri, belum ada 'amunisi' yang cukup kuat untuk membendung gelombang pelemahan ini. Pergerakan Indeks Harga Saham Gabungan (IHSG) turut terhempas ke zona merah, dibuka melemah pada level 6.453,91 pada sesi I perdagangan. Pelemahan IHSG ini mencerminkan sikap hati-hati para investor kawakan yang memilih menarik dana mereka dari pasar saham domestik.
Bahkan, berbagai perubahan struktural dan respon kebijakan dari otoritas fiskal belum mampu menghadirkan kejutan positif yang dinanti pasar. Tanpa adanya dorongan katalis internal yang solid, rupiah sepenuhnya rentan terhadap manuver спекулатиф di pasar valuta asing.
Skenario Pasca-FOMC dan Ancaman Bagi Ekonomi Riil
Jika The Fed benar-benar bersikap hawkish tajam pasca-pertemuan FOMC, beban impor energi Indonesia dipastikan melambung. Posisi Indonesia sebagai net-importer minyak mentah menjadikan lonjakan harga komoditas ini sebagai beban ganda: memicu defisit transaksi berjalan sekaligus menekan cadangan devisa negara.
Para pengamat memperingatkan bahwa jika rupiah terus tertahan di atas level psikologis ini, risiko imported inflation atau inflasi akibat kenaikan harga barang impor akan menghantam sektor manufaktur dan konsumsi rumah tangga. Kini, mata dunia tertuju pada hasil asesmen The Fed nanti malam—keputusan yang akan menentukan arah angin pasar keuangan Indonesia dalam beberapa pekan ke depan.
Rupiah dibuka terdepresiasi ke Rp17.705/USD di tengah antisipasi sikap *hawkish* The Fed pada pertemuan FOMC malam ini. Ditambah lagi lonjakan harga minyak mentah global membuat pasar bersikap ekstra hati-hati. Baca investigasi selengkapnya di website Lurusin.com.



Comments (0)