 khrisna-pertiwi
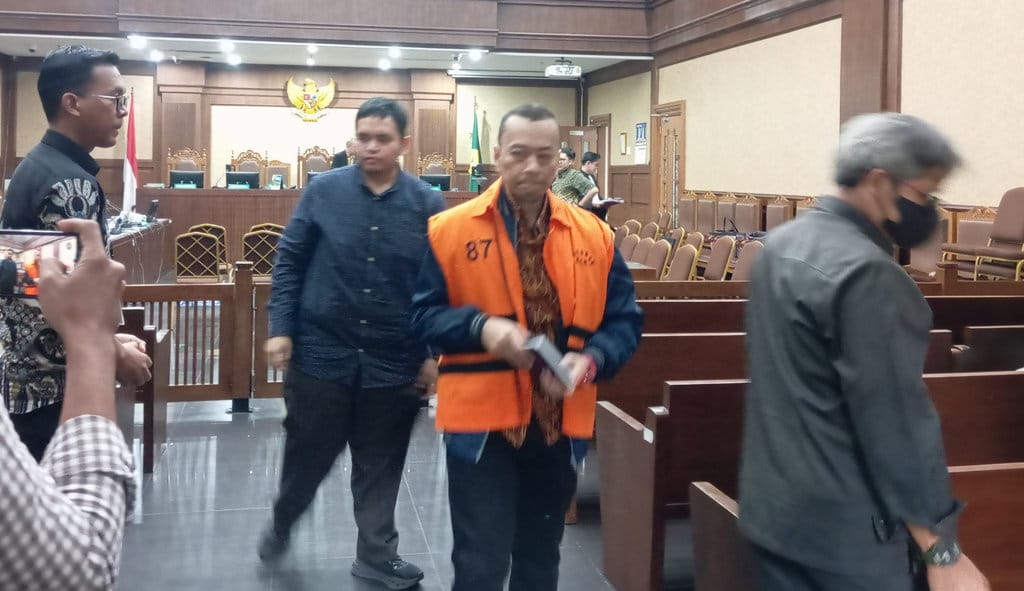
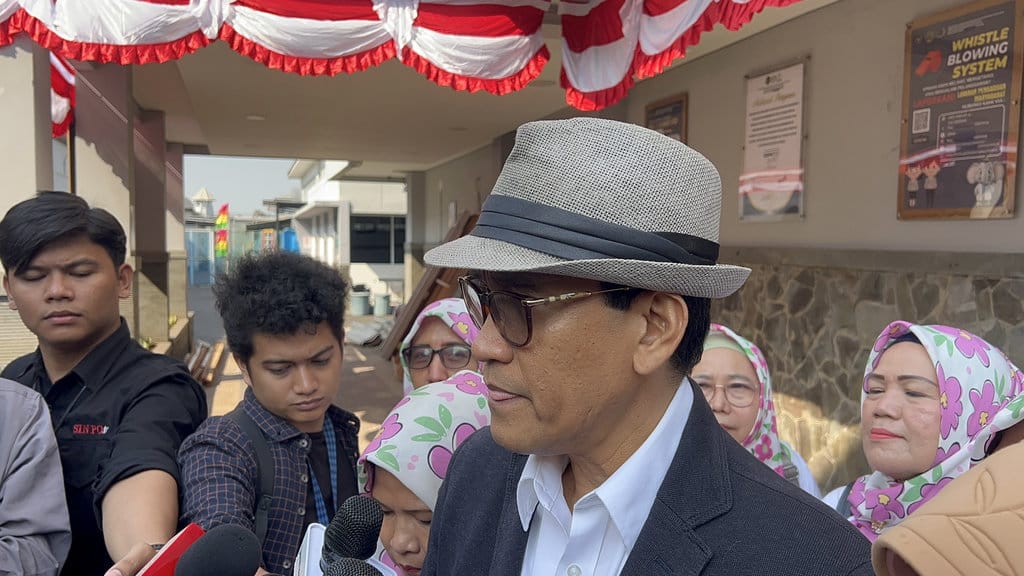
Kasus dugaan suap dan korupsi di lingkungan Direktorat Jenderal Bea dan Cukai kembali mencuat ke permukaan. Kali ini, sorotan tertuju pada pernyataan seorang mantan pejabat tinggi di instansi tersebut yang mengaku menyesali terjadinya praktik haram itu di lingkungan kerjanya. Pernyataan itu menjadi pintu masuk bagi verifikasi yang lebih mendalam: sejauh mana klaim ini dapat dipertanggungjawabkan, dan apa yang sebenarnya terjadi berdasarkan data serta dokumen resmi yang tersedia.
Klaim Mantan Pejabat Soal Upaya Peningkatan Pengawasan
Berdasarkan verifikasi terhadap sejumlah pernyataan yang beredar, klaim bahwa mantan Direktur Penindakan dan Penyidikan (P2) bernama Rizal telah berupaya meningkatkan pengawasan jajarannya dari tindakan suap dan korupsi perlu diuji secara kritis. Pernyataan ini muncul dalam konteks penyesalan pribadi setelah dirinya tersangkut kasus hukum. Faktanya adalah, posisi strategis sebagai pejabat penindakan semestinya menjadi garda terdepan dalam mencegah, bukan sekadar menyesali, praktik korupsi di lingkungan instansi yang membawahi pengawasan lalu lintas barang impor dan ekspor tersebut.
Klaim: Rizal mengaku telah berusaha meningkatkan pengawasan jajarannya dari tindakan suap dan korupsi.
Fakta: Upaya pengawasan tidak cukup dibuktikan dengan pernyataan pribadi; diperlukan bukti dokumen, laporan audit, dan catatan pengawasan resmi.
Data menunjukkan bahwa Direktorat Jenderal Bea dan Cukai merupakan salah satu instansi yang paling sering menjadi sorotan lembaga antikorupsi. Berbagai laporan resmi mencatat adanya kasus suap yang melibatkan oknum pegawai dalam proses kepabeanan. Hal ini bertentangan dengan klaim bahwa pengawasan internal telah berjalan optimal, terutama jika dilihat dari masih terjadinya praktik suap yang terungkap melalui operasi tangkap tangan maupun penyelidikan lanjutan.
Verifikasi Berdasarkan Data dan Sumber Resmi
Verifikasi terhadap klaim tersebut mengacu pada sejumlah sumber resmi, termasuk laporan tahunan lembaga pengawas, catatan persidangan, serta rilis resmi instansi terkait. Berdasarkan data yang dihimpun, tidak ditemukan bukti kuat yang secara spesifik menunjukkan adanya program pengawasan yang terstruktur dan terukur di bawah kepemimpinan yang bersangkutan pada periode tertentu. Sebaliknya, beberapa kasus korupsi justru mencuat ke publik pada rentang waktu yang bersinggungan dengan masa jabatannya. Hal ini tidak secara otomatis membuktikan keterlibatan langsung, namun menjadi indikator bahwa sistem pengawasan belum sepenuhnya efektif.
Bukti kunci yang perlu dicermati adalah pola kasus suap yang berulang. Ketika sebuah institusi menghadapi kasus serupa secara berkala, maka akar masalahnya bukan semata pada individu, melainkan pada kelemahan sistem pengawasan, tata kelola, dan budaya organisasi. Pernyataan penyesalan tanpa perbaikan sistem yang terdokumentasi dengan baik berisiko menjadi sekadar retorika. Sumber resmi menegaskan bahwa reformasi birokrasi di lingkungan kepabeanan memerlukan langkah konkret, seperti digitalisasi proses, transparansi tarif, dan penguatan audit internal.
Analisis Keterkaitan antara Klaim dan Realitas Pengawasan
Mengacu pada prinsip verifikasi forensik, klaim bahwa seorang mantan pejabat telah berupaya meningkatkan pengawasan tidak dapat diterima begitu saja tanpa pembuktian. Faktanya adalah, eskalasi kasus korupsi di lingkungan instansi tersebut menunjukkan adanya celah yang belum tertutup. Data menunjukkan bahwa modus suap umumnya melibatkan manipulasi nilai pabean, percepatan proses, hingga pengurangan kewajiban bayar. Jika pengawasan benar-benar ditingkatkan secara signifikan, seharusnya angka temuan pelanggaran internal dan eksternal menurun, bukan sebaliknya.
Bertentangan dengan narasi penyesalan, sejumlah laporan justru menyoroti lemahnya fungsi pengawasan melekat. Pengawasan melekat adalah tanggung jawab atasan langsung terhadap bawahannya, yang seharusnya menjadi lapisan pertama pencegahan. Ketika lapisan ini tidak berfungsi, maka korupsi akan lebih mudah terjadi. Verifikasi terhadap dokumen pengawasan, jika ada, menjadi krusial untuk menilai apakah klaim peningkatan pengawasan memiliki dasar yang kuat atau hanya bersifat normatif.
Kesimpulan dan Rating Verifikasi
Berdasarkan verifikasi terhadap klaim yang beredar, pernyataan bahwa mantan pejabat tersebut telah berusaha meningkatkan pengawasan jajarannya dari suap dan korupsi tergolong SEBAGIAN BENAR dengan catatan penting. Klaim tersebut tidak sepenuhnya salah karena adanya kemungkinan upaya internal yang tidak terdokumentasi, namun tidak didukung bukti kuat yang dapat diverifikasi secara independen. Sementara itu, realitas masih terjadinya kasus suap di lingkungan tersebut menunjukkan bahwa upaya pengawasan belum optimal dan cenderung menyesatkan jika diklaim berhasil. Penyesalan pribadi tidak menggantikan tanggung jawab sistemik. Verifikasi menyimpulkan bahwa pernyataan tersebut memerlukan pembuktian lebih lanjut melalui dokumen resmi, laporan audit, dan catatan pengawasan yang akuntabel.







Comments (0)